Avis et conseils pour ma stratégie d'investissement PEA avec 34000 euros d'épargne

Bonjour à tous !

Je souhaiterais avoir vos avis et retours sur ma stratégie d’investissement, notamment concernant le lump sum que j’envisage de faire sur mon PEA.

Ma situation

Je suis français, frontalier et je travaille à Genève. J’ai 24 ans et mon salaire varie entre 3 500 et 4 500 € nets par mois et j’ai 34 000 € d’épargne diversifiés sur des comptes tels que (Livret A, LEP, LDDS).

J’ai un projet immobilier prévu dans environ un an. Mon idée serait donc de conserver dès maintenant environ 20 000 € de liquidités, qui serviraient à la fois de matelas de sécurité et de base pour mon apport.

Sur les 14 000 € restants environ, j’envisage d’investir entre 4 000 et 7 000 € en lump sum sur mon PEA, puis de continuer avec un DCA de 500 €/mois (Je garde volontairement un peu de liquidités de ces 14 000 afin de pouvoir acheter d’avantages de part de mes ETF en cas de forte corrections des marchés).

D’ici l’année prochaine, je pense également pouvoir mettre de côté environ 8 000 à 10 000 € supplémentaires pour mon apport. Ma compagne aura également un petit capital de son côté, ce qui devrait nous permettre d’avoir davantage de marge au moment de l’achat.

Mon 3e pilier / assurance-vie

J’ai également un contrat d’assurance-vie / 3e pilier B au Liechtenstein.

Je l’ai ouvert en mai 2025 et à l’époque je connaissais très peu les différents produits d’investissement et les conditions de ce type de contrat. J’ai donc principalement suivi les recommandations qui m’ont été faites, sans forcément prendre le temps de bien analyser les frais, les conditions de sortie et le fonctionnement global du contrat.

À la base, je versais 150 CHF/mois.

J’ai depuis changé de gestionnaire et dans le cadre de ce changement je suis actuellement obligé de verser 250 CHF/mois pendant deux ans. Une fois cette période terminée, j’envisage de réduire mes versements à environ 100 CHF/mois, afin de pouvoir consacrer davantage d’argent à mon PEA et mes potentiels autre investissements futurs.

Le contrat est principalement exposé au MSCI World, avec également du SMI Suisse, MSCI Emerging Markets, de l’or, du Global Water et de l’Euro Stoxx 50.

Je suis conscient qu’il existe donc des doublons avec les investissements que je souhaite faire sur mon PEA mais mon objectif est désormais de privilégier davantage le PEA pour mes futurs investissements, notamment pour profiter de son cadre fiscal.

Je ne cherche pas forcément à tout remettre en question concernant le 3e pilier, puisque le contrat est déjà ouvert, mais je souhaite surtout faire de meilleurs choix pour mes investissements futurs.

Mon PEA

J’ai ouvert mon PEA en octobre 2025 chez Fortuneo mais je n’ai toujours pas passé le cap d’investir..

Pour mon portefeuille, je pensais partir principalement sur trois grandes expositions :

  • 55–60 % S&P 500

  • 25–30 % STOXX Europe 600

  • 15 % Emerging Markets

L’objectif serait d’avoir une stratégie relativement simple, diversifiée et adaptée à un horizon long terme.

Crypto

En parallèle, je souhaite investir 50 €/mois en crypto, principalement en DCA hebdomadaire, avec environ :

  • 80 % Bitcoin

  • 20 % Ethereum

Ma question sur le lump sum

C’est surtout sur ce point que j’aimerais avoir vos avis.

Est-ce que, selon vous, investir 4 000 à 7 000 € maintenant sur le PEA, tout en conservant environ 20 000 € de liquidités et en continuant ensuite avec 500 €/mois de DCA, vous paraît cohérent avec ma situation ?

Et surtout, quel montant de lump sum vous semblerait raisonnable dans mon cas ? Plutôt 4 000 €, 5 000 €, 7 000 €, voire davantage ou au contraire moins ?

Je suis complètement ouvert à différents avis et stratégies. Je n’ai pas encore arrêté ma décision et j’aimerais justement avoir des retours extérieurs de personnes ayant davantage d’expérience en investissement, afin de pouvoir comparer différentes approches avant de me décider.

Je suis également intéressé par vos remarques concernant mon allocation ETF, mon DCA de 500 €/mois, la place du 3e pilier dans ma stratégie globale et, plus généralement, par tout ce que vous pensez pouvoir améliorer.

Merci d’avance pour vos avis et vos retours !
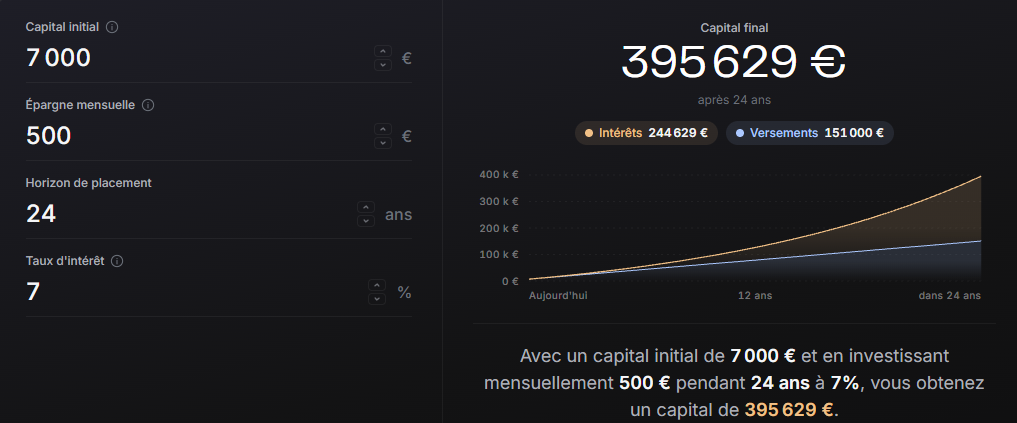
Franchement étant donné votre capital déposé et votre âge, ne vous embêtez pas. L’essentiel est que vous continuiez à verser. Même si le marché baisse. Donc 7 000 €.

Soit à vos 50 ans :

J’irais sur une allocation bien plus simple avec un seul etf compte tenu des montants. Je ne vois pas trop l’intérêt d’aller sur 3 supports avant 50-100k€. Ca te facilitera la gestion.

Lum sum évidemment compte tenu des montants, 7k c’est 2 mois de salaire dans ton cas, tu devrais bien dormir la nuit.

Le plus important dans ton cas c’est ta stratégie, et la stratégie c’est pas l’allocation :

-est-ce un bon move d’acheter ta RP

-si oui, quelle est ta capacite d’emprunt, tu en déduiras l’apport a constituer, + épargne de précaution 3-6 mois de revenus (c’est souvent après un achat RP qu’on en a le plus besoin)

-quel est ton objectif sur l’epargne investie LT

Vous avez de la peine à franchir le cap du premier investissement, alors commencez avec un petit montant. Si on vous dit que le lump sum est le plus efficace, vous croyez pouvoir sauter le pas ? Donc commencer petit. On est tous passé par là…

Malheureusement ces contrats d’assurance vie sont rarement (jamais) une bonne affaire. Des fois il vaut mieux accepter sa perte et clôturer au plus tôt pour repartir sur des investissements à moindres frais. A vous de voir. Il y a de nombreuses discussions sur ce sujet sur les forums suisses.

Merci pour votre réponse !

Merci pour ta réponse, le but de choisir 3 ETF était de justement mieux encaisser l’impact que pourrait avoir une grosse correction des marchés car je vois cet investissement sur un horizon long terme (20-25 ans) mais je prend en considération ton conseil sachant qu’en plus, j’ai le droit à un versement sans frais chaque mois pour 500 euros max donc à la base je me disais partir sur MSCI World ou même le MSCI AWCI récemment sorti.

Concernant l’achat de ma RP et les objectifs LT, je suis en pleine réflexion actuellement afin d’adopter la stratégie qui me semblera la plus adaptée pour mon type de profil etc. Rien n’est donc fixé concernant cet achat.

Etant donné que je suis conscient que c’est la meilleure chose à faire et que de toute façon ce n’est pas un gros montant non plus oui je pense pouvoir le gérer émotionnellement. Puis concernant cette assurance vie, oui j’ai vu pas mal d’avis négatifs donc je vais voir ce que je vais faire car sur ces contrats là, une grosse partie des frais se font uniquement sur les 5 premières années du contrat. La fiscalité au moment du retrait a aussi un gros avantage car la flat taxe sur les plus values est de seulement 6,75% mais pour en bénéficier je dois probablement ne pas fiscalement imposable en france je pense ! En tout cas je vous remercie pour votre réponse

Sur une grosse correction, un panachage géographique ne protège un très peu de la volatilité. Si tel est ton souhait il faudra opter pour une stratégie multi actifs (actions oblig commodities scpi private equity blabla).

Mais complètement inutile à ce stade - horizon long et petites sommes engagées.

D’ailleurs il semble qu’au plus bas des subprimes, le stoxx 50 pointait -58% vs sp500 -55%. (De tete, a confirmer) mais ça donne une idee : la diversification géographique peut générer des relais de croissance, mais ne protége pas d’un krach.

1 Like

Ok je prends note, merci pour ces explications

Salut,

Voici mon retour sur ta situation et tes interrogations :

1. Matelas de sécurité vs Apport immobilier (et Lump Sum)

Attention à bien séparer tes liquidités : il ne faut pas mélanger ton matelas de sécurité (dédié aux imprévus du quotidien) et ton apport pour le projet immobilier. Ce sont deux enveloppes distinctes avec des objectifs différents, à conserver sur des supports sécurisés et disponibles.

Une fois cet apport et ce matelas bien isolés, pour le capital qu’il te reste à investir : le lump sum (tout mettre d’un coup) est statistiquement plus performant que le DCA deux fois sur trois. Déployer directement tes 4 000 à 7 000 € fait donc totalement sens, avant d’enchaîner sur ton DCA de 500 €/mois.

2. L’Assurance-vie / 3e pilier au Liechtenstein

Pose-toi franchement la question de ce que ce contrat t’apporte réellement face à ce qu’il te coûte. Ces structures cumulent souvent pas mal de frais (gestion, arbitrage, entrée) qui viennent rogner la performance. Comme ton allocation là-bas fait de toute façon doublon avec ce que tu peux avoir sur PEA (World, Europe, etc.), l’intérêt reste très limité pour un résident français.

3. Allocation ETF : trop d’Europe

Mettre 25 à 30 % sur le Stoxx 600, c’est un poids très lourd pour un continent vieillissant, avec peu de croissance et un potentiel structurellement limité. Pour éviter ce biais :

Préfère une exposition plus globale.

Jette un œil au nouvel ETF MSCI ACWI éligible au PEA (chez Amundi). Même si ses frais sont un peu plus élevés (autour de 0,30 %), il a l’avantage de couvrir le monde entier dont les marchés émergents, sans surpondérer l’Europe. Sinon MSCI world+ 1 ou 2 satellites pour le rendement.

4. Courtier PEA

Au regard de tes montants (lump sum + DCA à 500 €/mois), Fortuneo n’est pas forcément le choix le plus optimisé : tu dépasseras sans doute un moment donné les 500€ par mois et donc il y aura des frais (y compris pour ton lump sum)

Trade Republic est très pratique pour automatiser le DCA à moindres frais, les spreads sont bons depuis le lancement du best price et leur service client s’est nettement amélioré. Ils font des transferts.

XTB est une autre excellente option à frais très bas.

(Attention : si tu décides de changer, les transferts de PEA vers ces acteurs ne sont pas toujours possibles ou sont très longs. Il vaut souvent mieux clôturer et rouvrir chez le nouveau courtier si ton PEA actuel est récent).

1 Like

Salut,

Franchement merci pour ta réponse, je regarde pas mal le nouvel ETF ACWI et j’hésite à effectuer mon lump sum dessus puis continuer avec le DCA de 500€/mois ce qui me permettrait de profiter de l’offre Starter où le 1er versement mensuel est sans frais jusqu’à 500€.

Concernant mon 3ème pilier, effectivement, je vais peser le pour et le contre et aviser en fonction et idem pour les courtiers car effectivement si mes revenus augmentent par la suite, Fortuneo ne sera pas la meilleure option je pense.

Le choix du Lump sum suivi du DCA sur ACWI te semble-t-il judicieux ? Car pour commencer je me disais que c’était probablement l’option la plus simple.

1 Like

C’est le plus simple dorénavant à mon avis surtout si tu es et veux rester chez Fortuneo avec le premier ordre gratuit/mois jusqu’à 500€ (j’aurais aimé un peu moins de frais dessus mais bon). Fais une simulation des frais pour ton lump sum, je ne sais plus s’ils appliquent un 0,35% chez Fortuneo. Pour ma part je suis passé chez un neo-courtier pour me débarrasser des frais et en même temps automatiser le DCA chaque mois.

1 Like