Crédit Lombard : 100k€ de collatéral, quel établissement et quelle stratégie ?

Salut !

Je sais pas vous, mais j’ai énormément de mal à trouver des infos concrètes sur le crédit Lombard. Des vidéos YouTube qui expliquent le principe, il y en a à foison. Mais dès qu’on veut creuser sérieusement le sujet auprès d’un établissement, ça devient beaucoup plus flou. On se rend compte que ce qui est expliqué en théorie ou en vidéo ne correspond pas forcément à ce qui est réellement proposé aux clients.

Je vous mets un peu de contexte, mon objectif est d’être financièrement indépendant. Ça fait plusieurs années que j’investis et j’ai maintenant un objectif qui me trotte dans la tête : avoir suffisamment d’actifs en collatéral pour pouvoir utiliser un crédit Lombard afin de financer une partie de mon train de vie, tout en laissant mon patrimoine continuer à fructifier. L’idée, c’est de pouvoir vivre grâce à l’emprunt plutôt que de vendre mes actifs. (La technique des 4%, tu connais)

Et vous le savez, pour y avoir accès, il faut déjà un bon capital de départ. De mon côté, je peux consacrer 100k€ à ce portefeuille de collatéral, ce qui peut paraître bas lorsqu’on veut faire du Lombard. Pourtant, certains établissements résistent encore à l’envahisseur et acceptent des clients à des sommes moindres. Actuellement, je connais seulement Swissquote… Tous les autres candidats proposent plutôt des solutions qui se rapprochent du compte sur marge. Interactive Brokers, Degiro, Boursobank ou les assurances vie ne permettent pas, soit d’utiliser l’emprunt pour financer son train de vie, soit la durée d’emprunt est limitée et souvent avec un renouvellement qui n’est pas vraiment garanti. Ils ont tous leurs avantages et inconvénients, le compte sur marge d’Interactive Brokers, par exemple, a un bon taux d’emprunt et à durée indéterminée mais ne me permettra pas de financer mon train de vie. Ce qui est le plan souhaité in fine.

Mon idée serait de procéder en deux temps : dans un premier temps, utiliser une partie des liquidités empruntées pour réinvestir et accélérer la croissance de mon patrimoine. Puis, une fois un patrimoine suffisamment important atteint, arrêter de réinvestir l’emprunt et utiliser progressivement les liquidités empruntées pour financer mon train de vie.

Je cherche un établissement :

  • qui acceptent des clients avec un capital initial de 100k€

  • qui me permette, dans un premier temps, d’utiliser les liquidités empruntées pour investir davantage et accélérer la croissance de mon patrimoine

  • qui me permettrait d’utiliser mon emprunt pour financer mon train de vie, une fois mon patrimoine suffisamment important

  • avec un taux d’emprunt le plus raisonnable possible

  • qui me permettrait d’emprunter à durée indéterminée, tant que les conditions de couverture sont respectées

Le Graal donc :trophy:

Questions :

  • Est ce que vous connaissez un autre établissement que Swissquote qui correspond à ce besoin ? Ça me permettrait de comparer, car leur taux d’emprunt est élevé.

  • Est-ce que ça peut valoir le coup de commencer avec Interactive Brokers, notamment pour profiter de leur taux d’intérêt plus bas, puis de passer dans une autre banque une fois un patrimoine plus important atteint ? Le problème, c’est qu’il faudrait solder l’emprunt chez IBKR pour en mettre un nouveau ailleurs, ce qui pourrait potentiellement nécessiter de vendre une partie des actifs, aïe…

  • Quelle est votre stratégie Lombard ? Ça m’intéresse d’échanger avec vous et de savoir quelles contraintes vous avez dans votre établissement :blush:

3 Likes

Bonjour,

Si sur Degiro tu peux sortir la marge. Taux à 4,75% avec Allocation actuellement. Pas de durée définie.

1 Like

Bonjour,

J’avais demandé à mon CGP avec qui je traite mon Girardin.

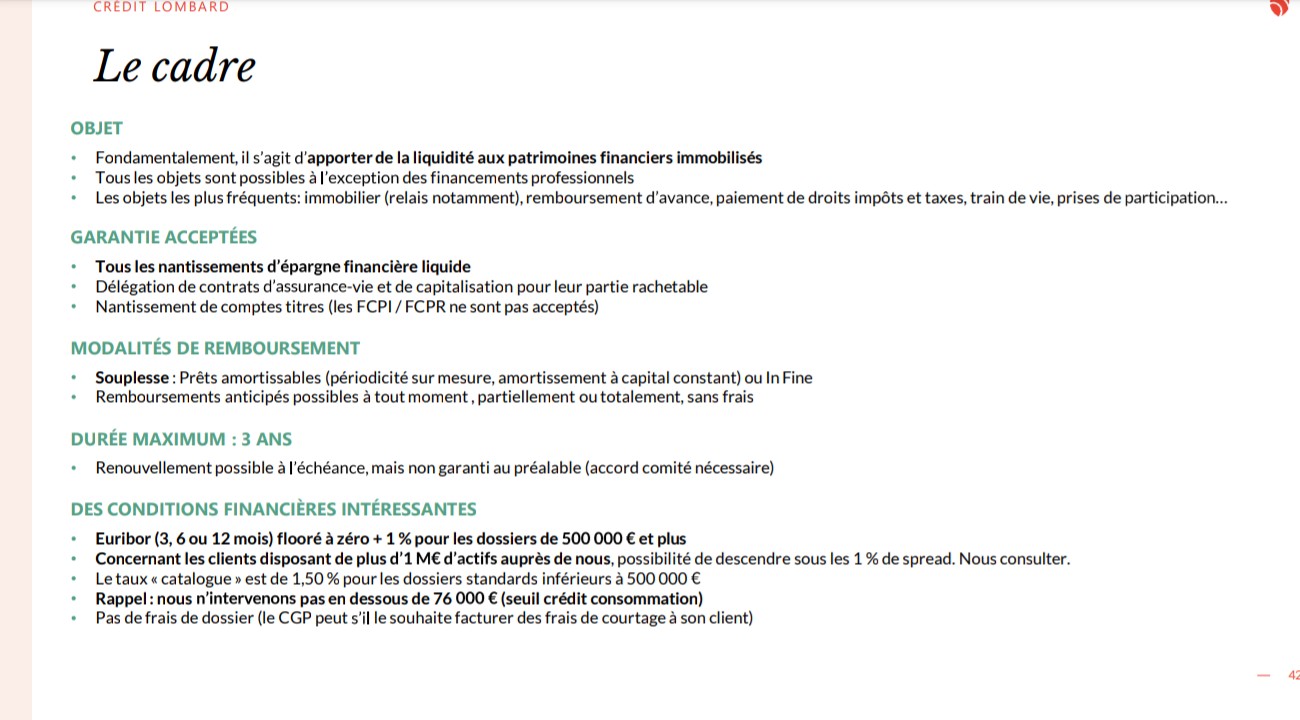
Sa boîte en propose, à partir de 76000€.

Je n’ai pas encore traiter avec lui, je n’ai pas assez de collatéral.

Je te mets le prospectus en PJ

A voir avec ton CGP si tu en as un (sur ce forum, la plupart des investisseurs les fuit, mais j’aime bien continuer à leur parler : ils peuvent nous apporter certains produits. La preuve.)

Sinon, c’est Attitude Patrimoine à Vannes qui me le proposait.

Bon courage

1 Like

Je ne vois pas l’intérêt de faire un crédit lombard pour investir pour le moment alors que les intérêts ne sont pas deductibles

C’est difficile si tu as un taux à ≈4% de faire du profit de manière régulière si c’est non déductible, sans que ça te tue si tu as un marché baissier sur plusieurs années

ETFs à levier en attendant d’avoir davantage

Ou box spreads avec un CTO pour déduire les intérêts

Salut,

Est ce que tu as toi même un Emprunt d’Argent sur Titres chez DEGIRO ? Et si oui, est-ce que tu as déjà effectivement retiré une partie de la marge pour l’utiliser en dehors d’un investissement ?

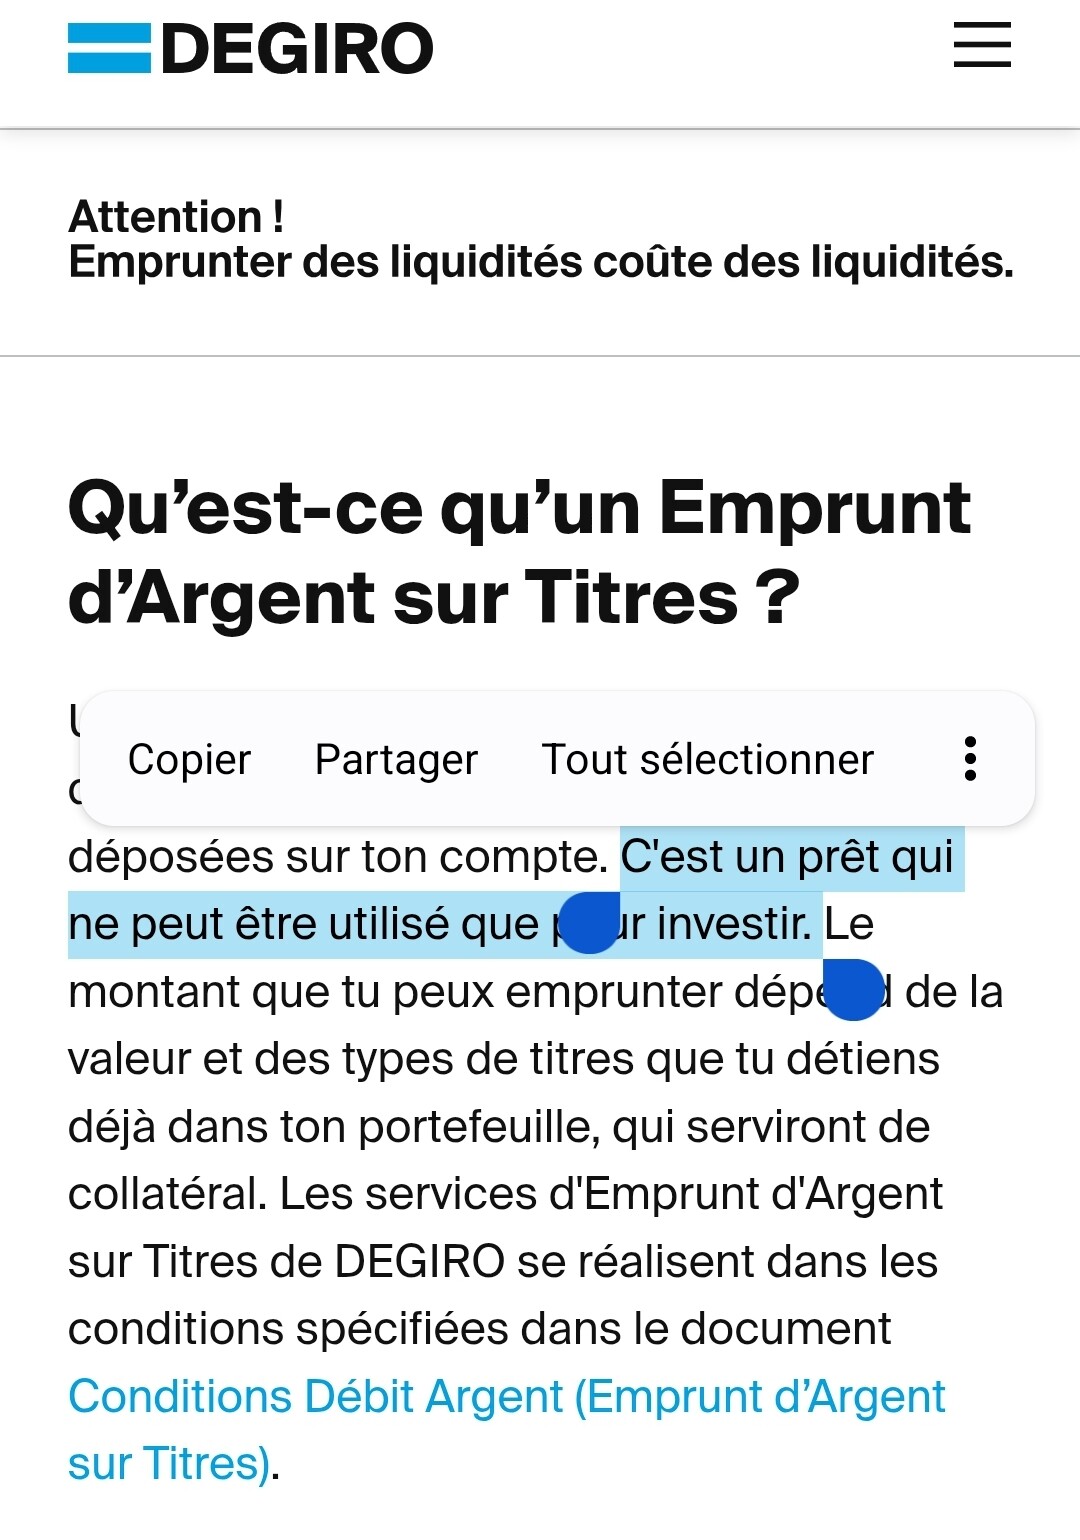
Je te demande parce que sur leur site, ils précisent que « c’est un prêt qui ne peut être utilisé que pour investir »

Emprunt d'argent sur titres I DEGIRO?

Salut,

En effet, j’ai vu avec mon CGP qui n’en propose pas malheureusement. Il me semble que celui que tu me proposes a une durée de 3 ans, même s’il est renouvelable, il n’est pas à durée indéterminée :pensive_face:

Merci en tout cas pour la proposition !

Salut,

Je comprends ton point mais justement, dans mon cas, je ne raisonne pas uniquement en me disant « rendement attendu > taux du Lombard = bonne opération ». J’ai fait une simulation où j’augmente progressivement le montant emprunté en fonction de la croissance du portefeuille, et où le montant emprunté est lui-même réinvesti dans le portefeuille, tout en conservant une marge pour absorber une baisse d’environ 50%. Dans mon scénario, les intérêts augmentent effectivement avec la dette, mais le rendement du portefeuille augmente plus rapidement, ce qui finit par générer un excédent de plus en plus important. Après, évidemment, ça repose sur un rendement moyen hypothétique de 8% et le résultat serait très différent avec plusieurs années de marché baissier. C’est justement le risque que j’essaie de prendre en compte avec une grosse marge de sécurité.

Mise a part swissquote qui le propose de facon native tu ne trouveras pas grand chose et perso je ne trouve pas le cout delurant vu les conditions et la simplicite .

Pour des montans plus important >500k il y a sans doute les banques privées qui peuvent avoir une marge rajoutée a l Euribor degressif en fonction du volume . Plus t as de capital moins emprunter te coûte cher

DEGIRO ne propose pas de lombard , il propose un pret qui ne peut etre utiliser que sur la plateforme

Quelle différence avec un ETF avec du levier ?

Bonjour,

Pour emprunter in-fine à taux fixe en € proche du taux de refinancement de l’Allemagne (2.75% pour un an), il existe des boîtes de taux (box spreads) disponibles chez IBKR par exemple. Il suffit de se former et ensuite vous n’aurez plus jamais besoin de passer par des crédits lombards ou d’utiliser le compte marge qui ont des taux bien supérieurs.

L’avantage est que les intérêts synthétiques sont considérés comme des moins values fiscales en plus dans le droit français contrairement aux crédits lombards ou l’utilisation de la marge d’un courtier.

1 Like

J’ai souvenir d’un taux autour de 5 % chez Swissquote. Je ne dirais pas que c’est délirant non plus, mais on est clairement dans le haut de la fourchette

Merci pour le tuyau, ça m’a donné l’occasion de creuser un peu le sujet. Je ne connaissais pas du tout avant ! Sur le principe je trouve ça malin, mais plus je regarde plus j’ai des questions. Mon idée est de financer mon train de vie sur 15-20 ans, pas forcément optimiser un emprunt ponctuel :

  • Sur les options européennes (EuroStoxx 50 chez Eurex), il paraît que le spread bid/ask sur un combo à 4 jambes peut vite bouffer l’avantage théorique du taux si c’est pas exécuté en bloc. T’as un retour d’expérience concret là-dessus ? Genre le taux que t’annonces (proche du refi allemand), tu l’as vraiment obtenu à l’exécution, ou t’as dû composer avec un spread plus large ?

  • Contrairement au lombard qui n’a pas de date de fin tant que le collatéral tient, le box a une échéance fixe non ? Ça veut dire qu’il faut rouler à chaque fin de contrat, avec un nouveau taux à chaque fois (donc pas vraiment « fixe » sur la durée totale, juste fixe sur chaque tranche) et un risque si les taux montent au moment du roulement. Pour un horizon de 15-20 ans, ça fait beaucoup de rollovers ? Comment tu gères ça toi ?

  • Tu dis que les intérêts synthétiques sont considérés comme moins-value en droit français, et forcément ça pose la question de l’abus de droit si l’unique but de la manip c’est de transformer un coût d’emprunt en avantage fiscal, non ? T’as une source qui sécurise ça ou c’est plutôt « ça n’a jamais été contesté à ma connaissance » ?

Je me trompe peut être mais j’ai l’impression que c’est un super outil pour un emprunt ponctuel/court terme où le taux compte vraiment, mais que pour vivre du crédit sur le long terme, le côté pas d’échéance à gérer du lombard classique pèse peut-être plus lourd que les quelques points de base gagnés sur le box. Mais je suis preneur si t’as une expérience qui prouve le contraire !

Bonjour,

Je te conseille d’aller voir la file sur les boîtes de taux (box spreads).

Mais globalement, oui, j’ai toujours eu le taux allemand avec une marge entre 0.10/0.15 %. Les frais d’ordres sont pour un ordre combo de 4/5 € en tarif dégressif chez IBKR sur les options européennes en €.

Oui, la durée maximum n’est pas de 15/20 ans, mais plutôt de 5/6 ans maximum. Il faudra donc renouveler la boîte à 2/3 reprises. Il me semble qu’aucune banque ne propose un taux fixe pour une durée aussi longue sauf boursobank sur du 10 ans maximum.

Personnellement, je préfère des durées entre 1 ou 2 années. Sur le long terme, les taux courts sont plus souvent inférieur aux taux longs.

Concernant le risque d’abus de droit, il n’y a pour le moment eu aucun jugement dans ce sens. C’est un produit très utilisé et ça passe obligatoirement en moins values sur le produit option sans ambiguïté.

Voilà

1 Like

Le beta slipage… Avis perso: les ETF a effet de levier sont une heresie

Le Lombard permet d’emprunter en mettant ses actifs en collatéral. Le capital emprunté n’est pas un revenu imposable puisqu’il s’agit d’une dette, tu peux décider de le réinvestir ou t’en servir pour financer ton train de vie. Tu peux gérer le niveau de levier comme tu veux et surtout tu n’as pas le beta slippage d’un ETF à levier.

Sauf que l’emprunt est non déductible si ce n’est pas via box spreads

Donc pour investir c’est du suicide

Là où un ETF x2 tu peux “au pire” perdre 100% de ta mise avec un coût de l’emprunt déduit de la performance, avec un lombard à 4-5% non déductible tu peux te faire exploser, te prendre l’appel de marge + les 5% par an + ton portefeuille investi via l’argent que tu as emprunté qui morfle, car pour faire davantage que 5%/an il faut prendre des risques

Je ne vois aucun intérêt, pour investir.

Le mieux reste les box spreads mais c’est nettement plus compliqué qu’acheter un ETF en x2.

1 Like

L’idée est de dimensionner le montant emprunté de manière à conserver une grosse marge de sécurité, par exemple en étant capable d’absorber une baisse de 50 % du portefeuille sans arriver à l’appel de marge. Par exemple, avec 100k€, tu peux emprunter 60k€, si tu les réinvestis dans ton portefeuille, ça te permet pile poil d’encaisser 50% de baisse avec une LTVmax à 75% (chiffres de Swissquote). Ce type de baisse reste quand même relativement rare sur un portefeuille diversifié, alors qu’avec un unique ETF x2, une baisse de 50 %, c’est finito pipo !

Pour les intérêts, l’idée est de ne pas les payer en cash chaque année, mais de les laisser s’ajouter progressivement à la dette. Tant que le crédit peut être renouvelé et que le portefeuille continue de progresser suffisamment, tu peux donc faire rouler la dette dans le temps au lieu de devoir sortir les intérêts de ton patrimoine chaque année.

Et concernant l’ETF x2, je ne suis pas certain que le risque soit forcément inférieur. Le portefeuille reste exposé à un levier important, avec en plus le beta slippage. Avec un Lombard, je peux au contraire choisir précisément mon niveau de levier et la marge de sécurité que je veux conserver, tout en ayant un portefeuille diversifié composé de plusieurs ETFs plutôt qu’une exposition x2 à un seul indice.

En fait je ne comprends pas pourquoi tu viens poser des questions sur le forum puisque à peu près tout le monde te donne de bien meilleures alternatives (box spread, ETF à levier,…) et tu persistes en réexpliquant que ta stratégie avec un lombard simple est parfaite

En fait, la raison pour laquelle la plupart des messages te proposent d’autres structures (box spreads, ETF à levier, etc.) tient à la gestion du risque de te faire liquider

Sur un ETF x2, si le sous-jacent baisse progresssivement de 50 %, le rebalancement quotidien ajuste l’exposition à la baisse. La perte sur le capital sera généralement comprise entre 75 % et 85 % selon la trajectoire, sans aucun risque d’appel de marge ni de liquidation forcée. Même si on est d’accord ça fait mal et c’est difficilement tenable.

Avec ton montage Lombard (100 k€ d’apport + 60 k€ d’emprunt) :

Une baisse de 50 % du marché réduit le portefeuille à 80 k€. Ça fait 80k de pertes et toujours 60 k de dettes (donc il te reste vraiment 20k, t’as pris -80%)

Ta LTV atteint exactement 75 % (60/80). Donc tu prends potentiellement l’appel de marge si ça descend juste un peu +.

En parallèle, tu supportes un coût de financement de 4,5 % à 5 % par an sur les 60 k€ (soit 2 700 € à 3 000 €/an), ce qui représente une friction permanente de 2,7 % à 3 % par an sur ton capital propre.

Alors que les mêmes frais d’emprunt sur les ETFs à levier sont déductibles de la performance

Même si le box spread reste la meilleure des méthodes, même si nettement plus compliquée, et avec un risque sur le refinancement si les taux augmentent fortement

Et tu dis que avec le lombard tu choisis ton niveau de levier mais rien ne t’empeche sur les ETFs x2 d’ajuster entre du X1 et du x2. Tu peux très bien obtenir du levier à 1,25, 1,5…

Je ne connaissais pas les box spread.
Merci pour cette découverte.

Si j’ai bien compris il n’y a que Interactive Broker qui propose des CTO sur marge
Et la LTV est de 25 à 30%.. donc pour emprunter 100k il faut posséder sur son CTO 350 à 400k d’actifs.