Je suis ingénieur dans une entreprise du groupe VINCI et j’ai le droit à un (très très bon ) PEE. Pour vous le présenter rapidement, vous versez 4K€/an et VINCI abonde de 3.5K€ avec une décote de 5% de l’action.
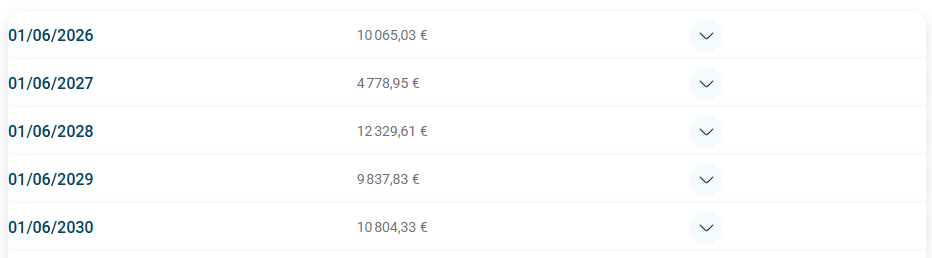
Après 5 ans au sein du groupe, je pourrais débloquer l’investissement de ma première année le 1er juin avec une plus value d’environ 2.5K€.
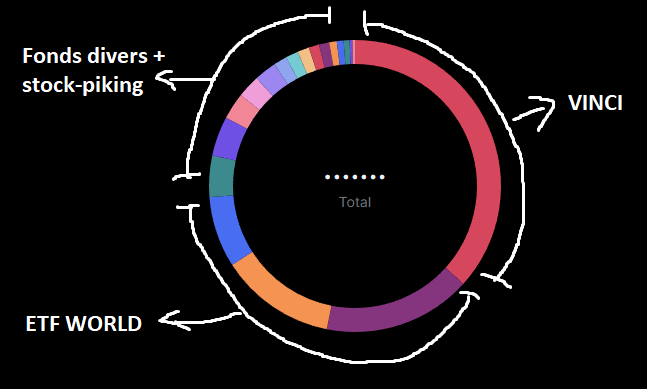
-> Je trouve que ça concentre beaucoup mon risque, que je préférerais voir diluer dans un ETF world.
Les - :
Le coût :
je paye les 18.6% de prélèvement sociaux sur la PV (~500€) et casse en partie l’effet “boule de neige” des intérêts composés
-> Ça m’embête de devoir m’acquitter de 500€ d’impôt (potentiellement tous les ans) pour ré-investir mon argent dans des fonds qui me conviennent mieux.
Autre solution : Elle ne me plait pas trop à cause des frais → arbitrer dans mon PEE vers les 2 fonds actions disponibles :
J’ai dépassé les 5 ans d’ancienneté et je peux donc désormais débloquer une partie de mon PEE chaque année.
Tous les ans, je débloque les sommes disponibles pour pouvoir les investir sur les supports de mon choix au sein de mon PEA plutot que sur des fonds assez limités au sein de mon PEE. Je me dis que sur le long terme, ces montants seront mieux investis dans mon PEA.
Ce que je fais aussi chaque année, c’est de réaliser un arbitrage au sein de mon PEE.
Les sommes que je pourrais débloquer l’année N+1 sont arbitrées vers un des fonds prudents à disposition.
faut simuler et regarder exclusivement ce qui te fait gagner le plus. Si pater 500€ d’impots te permer de gagner 700€ de plus (soit parce que tu vas payer moins de frais ou parce que le support hors PEE a un meilleur rendement), le choix est vite fait.
rien ne va battre ton PEE abondé… sauf peut etre le PER de ta boite qui peut abonder à 300%
mais bon c est un autre sujet..
le meilleur conseil de gestion que je te donnerai est de sortir les fonds (tout ou partie dès q elligible à la sortie .. apres 5 ans) et de les ré orienter vers d autres supports.
le PEE reste un produit chargé en frais si tu n es plus ds la boite… et cela permet de limiter ta sur expo à juste VINCI.
tu peux aller vers des supports à frais limité et accumulants
par contre si ta boite skyrocks .. tu ne seras plus dedans … donc regrets..
et si elle collapse tu auras sauvé une partie de tes fonds (genre ATOS, ORPEA, Alstom… )
c est surtout une question de psychologie et de gestion du risque que seul toi peut repondre/résoudre
Merci pour vos réponses, ça me conforte dans mon idée de transférer les fonds du PEE vers le PEA dès qu’ils sont débloqués.
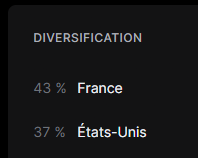
Concernant la performance, je n’ai pas de boulle de cristal pour savoir si VINCI va battre un ETF MSCI World donc je vais plutôt parier sur la diversification
 ) PEE. Pour vous le présenter rapidement, vous versez 4K€/an et VINCI abonde de 3.5K€ avec une décote de 5% de l’action.
 .
 donc je vais plutôt parier sur la diversification