Ma maman est actuellement cliente d’une banque et détient quatre livrets d’épargne, tous au plafond, à savoir un LEP, un Livret A, un LDDS et un CEL.
Elle va prochainement percevoir un petit héritage d’environ 200 000 €. Sur cette somme, 150 000 € seront destinés à l’achat d’un appartement. Il restera donc environ 50 000 € à placer ou à conserver comme épargne de précaution.
Je me pose surtout la question suivante concernant les 150 000 € destinés à l’achat immobilier. Quel serait, selon vous, le meilleur support pour placer cette somme temporairement, en attendant la réalisation de l’achat, tout en privilégiant la sécurité et la disponibilité des fonds ?
Et concernant les 50 000 € restants, que conseilleriez-vous de faire compte tenu du fait que ses principaux livrets réglementés sont déjà au plafond ?
Merci à tous pour vos conseils, vos retours d’expérience et vos suggestions.
Je n’ai jamais eu la chance d’être confronté à cette somme là mais je sais que dans ce cas, pas mal de gens placent les fonds sur des Livrets sans risque de type Distingo ou Monabanq
Il existe plusieurs placements possible, je ne vais parlez que de ceux qui n’entrainent pas de risque de perte en capital.
Vous avez le livret de banque, par exemple je suis client chez bourso avec leur carte métal et le taux est à 2,5% brut sans plafond. A voir si votre maman à un équivalent dans sa banque.
Sinon la traditionnelle solution des fond euro dans l’AV. Si vous sélectionnez un fond boosté, même si vous n’atteigniez pas la maturité des 8 ans avant de racheter une partie des fonds ça peut être intéressant. Par ex j’ai pris 15 k de fond euro chez bourso en début d’année j’ai mon taux qui sera boosté de + 1,5% pendant deux ans. Je peux espérer avoir un rendement brut proche des 4,5% cette année. Attention, il faut souvent satisfaire à certaines conditions. Dont souvent prendre une part d’UC dans votre allocation.
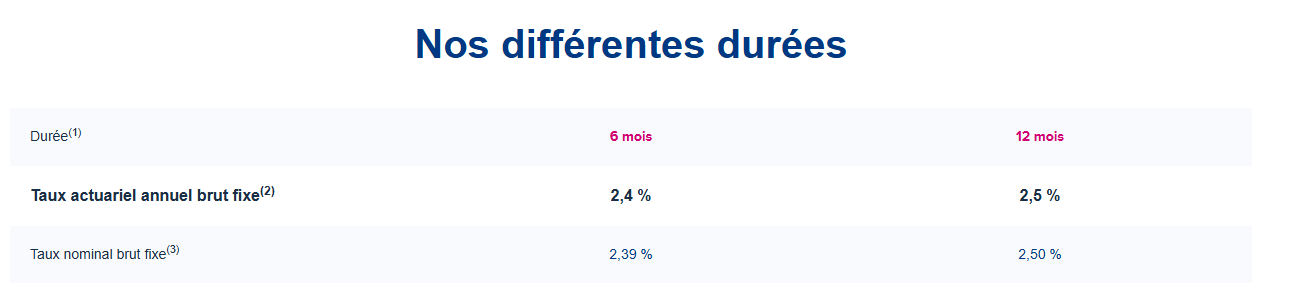
Il-y-a aussi les comptes à terme. C’est un placement bloqué 6 mois 12 mois 18 mois qui peut vous donner un rendement un peu équivalent au livret. Par ex dans ma banque il est à 2,5% brut en ce moment pour 12 mois et 2,4% pour 6 mois. Vous pouvez quand même débloquer de manière anticipée, mais vous perdez le bénéfice des intérêts. Vous pouvez en ouvrir plusieurs pour morceler le capital.
Question idiote, mais à 79ans, avec 4 livrets pleins, a-t-elle vraiment besoin de cet héritage? Ne serait-ce pas plus malin de renoncer à la succession pour vous faire hériter vous à la place?
C’est effectivement selon moi une des meilleurs solutions d’un point de vue strictement financier.
Julien, il vaut mieux upper le sujet initial que de créer un nouveau sujet.
Tu as déjà des redites sur le fil (placement sécurisé + préparer la transmission)
À 79 ans, la question du placement ne peut pas se séparer de la transmission. À cet âge, la vraie performance d’un produit se mesure surtout à sa fiscalité au moment de la succession.
Deux leviers majeurs sont à activer sans attendre. D’abord, le don familial exonéré : c’est la toute dernière année pour donner jusqu’à 31 865 € par enfant ou petit-enfant majeur sans le moindre droit de succession, la limite étant fixée à 80 ans. Ensuite, l’assurance-vie après 70 ans : malgré le plafond de 30 500 € d’abattement sur les primes versées, la totalité des plus-values et des intérêts générés par la suite reste entièrement exonérée de droits de succession.
La meilleure approche consiste à garder le strict nécessaire en liquidités sur des livrets, puis à basculer le reste vers des dons familiaux immédiats ou une nouvelle assurance-vie dédiée.
L’objet de mon message c’est surtout de dire : si elle achète il ne faut pas s’attendre à ce que cela soit une opération « rentable » et surtout ne pas le voir sous un prisme financier. Car cela risque au contraire d’être coûteux et ce n’est pas un mal en soit si elle souhaite devenir propriétaire, il faut simplement avoir cela en tête.
Si l’objectif est successoral, d’un point de vue strictement financier, une des options est qu’elle renonce en votre faveur comme évoqué précédemment.
Pour connaitre toutes les options, il peut etre opportun de consulter un notaire.
Ne pas oublier qu’une RP dans un cas ou cela se goupille rapidement, c’est à dire qu’elle trouve le bien demain, elle n’y est pas avant 3 mois et c’est hyper optimiste, je tablerai plus sur 6 mois/1 an :
Recherche du bien
Compromis de vente
Signature de l’acte de vente
Et il y a également un autre aspect c’est quel est son état de santé ? Risque t-elle de devoir aller dans une résidence sénior / maison de retraite ? A-t-elle de quoi financer le cas échéant ?
Ce n’est pas parce qu’on ne le souhaite pas que cela n’arrivera pas malheureusement. Comme dirait Benjamin Franklin : « En ce monde rien n’est certain, à part la mort et les impôts. »