Stratégie d’investissement pour l'épargne (32k€) de nos deux filles (5 et 8 ans)

Bonjour à tous,

Je cherche à définir une stratégie d’investissement cohérente pour l’épargne de nos deux filles, principalement afin de profiter de leur horizon de placement encore relativement long.

Mon profil

J’ai 38 ans, ma compagne 34 ans, et nous avons deux filles de 8 ans et 5 ans.

Je distingue en réalité deux horizons de placement selon l’utilisation future de cette épargne :

1. Financement des études, que j’estime pouvoir commencer vers leurs 16 ans :

  • environ 8 ans pour notre fille de 8 ans ;

  • environ 11 ans pour notre fille de 5 ans.

2. Aide pour leur entrée dans la vie active, que j’envisage plutôt entre 22 et 25 ans :

  • environ 14 à 17 ans pour notre fille de 8 ans ;

  • environ 17 à 20 ans pour notre fille de 5 ans.

L’idée serait donc potentiellement d’avoir une stratégie différente selon la part du capital destinée aux études et celle destinée à des projets beaucoup plus lointains.

Capacité d’épargne mensuelle

Je verse actuellement 25 € par mois et par enfant, soit 50 € par mois au total, sur leurs assurances-vie Linxea Avenir 2.

Auparavant, je versais ces 25 €/mois sur leurs Livrets A depuis leur naissance :

  • versements arrêtés fin juin 2026 pour l’aînée ;

  • versements arrêtés fin août 2026 pour la cadette.

L’objectif est désormais de privilégier les supports d’investissement à plus long terme pour les nouveaux versements.

Patrimoine actuel des enfants

Fille de 8 ans

Livret A : 19 125 €

  • 2 325 € correspondent à mes versements de 25 €/mois depuis sa naissance ;

  • le reste correspond à l’argent qu’elle a reçu en son nom depuis sa naissance.

Assurance-vie Linxea Avenir 2, ouverte en juin 2026

Valeur actuelle : environ 155 €

  • Versement initial : 100 €

  • Versement programmé : 25 €/mois depuis juillet 2026

Allocation actuelle :

  • 85 % Amundi MSCI World Swap II UCITS ETF Dist
    ISIN : FR0010315770

  • 15 % Carmignac Emergents A EUR Acc
    ISIN : FR0010149302

Assurance-vie AFER Multisupport, ouverte en 2020

  • Environ 100 €

  • 100 % fonds en euros


Fille de 5 ans

Livret A : 13 025 €

  • 1 550 € correspondent à mes versements de 25 €/mois depuis sa naissance ;

  • le reste correspond à l’argent qu’elle a reçu en son nom depuis sa naissance.

Assurance-vie Linxea Avenir 2, ouverte en août 2026

Valeur actuelle : environ 100 €

  • Versement initial : 100 €

  • Versement programmé : 25 €/mois à partir de septembre 2026

Allocation prévue :

  • 85 % Amundi MSCI World Swap II UCITS ETF Dist
    ISIN : FR0010315770

  • 15 % Carmignac Emergents A EUR Acc
    ISIN : FR0010149302

Assurance-vie AFER Multisupport, ouverte en 2020

  • Environ 100 €

  • 100 % fonds en euros

Mes objectifs

Cette épargne a principalement deux objectifs.

Premier objectif : financer tout ou partie de leurs études.

Je considère que les premiers besoins pourraient apparaître dès leurs 16 ans, soit dans environ 8 ans pour l’aînée et 11 ans pour la cadette.

Deuxième objectif : leur constituer un capital pour leur entrée dans la vie active, probablement entre 22 et 25 ans, afin de pouvoir par exemple financer :

  • leur ameublement ;

  • un premier véhicule ;

  • un apport pour un achat immobilier ;

  • ou tout autre projet important à ce moment-là.

Cette deuxième partie dispose donc d’un horizon nettement plus long.

Je cherche ainsi à trouver un compromis entre performance à long terme et sécurisation progressive du capital à l’approche de chaque échéance.

Tolérance au risque

Compte tenu des horizons de placement, je suis prêt à accepter des fluctuations significatives du portefeuille, y compris des baisses temporaires importantes des marchés.

Je privilégie donc la performance à long terme plutôt que la stabilité à court terme.

En revanche, je souhaite conserver une stratégie simple, lisible et facile à maintenir, sans multiplier inutilement les supports ou les arbitrages.

Ma question principale

Mon interrogation concerne surtout les sommes actuellement présentes sur les Livrets A :

  • 19 125 € pour notre fille de 8 ans ;

  • 13 025 € pour notre fille de 5 ans.

Compte tenu de leurs horizons respectifs, je trouve dommage de laisser l’intégralité de ces sommes sur les Livrets A pendant encore plusieurs années.

Je réfléchis donc à arbitrer une partie de cette épargne vers leurs assurances-vie, mais j’ai du mal à déterminer quelle part investir et quelle part conserver sécurisée.

Je me demande notamment s’il serait pertinent de séparer mentalement ou réellement le capital en deux poches :

  • une poche destinée aux études, avec un horizon de 8 et 11 ans et une sécurisation progressive relativement rapide ;

  • une poche destinée à leur début de vie active, avec un horizon de 14 à 20 ans permettant potentiellement de rester exposé aux actions beaucoup plus longtemps.

Plus précisément, je me pose les questions suivantes :

  • Quelle part conserveriez-vous aujourd’hui sur le Livret A ?

  • Quelle part investiriez-vous sur l’assurance-vie ?

  • Feriez-vous une distinction entre le capital destiné aux études et celui destiné à leurs projets à 22-25 ans ?

  • Investiriez-vous le capital disponible en une fois ou progressivement ?

  • L’allocation actuelle 85 % MSCI World / 15 % émergents vous semble-t-elle pertinente ?

  • Est-ce que vous simplifieriez plutôt avec du 100 % MSCI World ?

  • À partir de quel moment commenceriez-vous à sécuriser la poche destinée aux études ? Quelle serait la méthode ?

  • Quelle trajectoire d’allocation utiliseriez-vous pour la partie destinée à leurs 22-25 ans ?

  • Plus globalement, comment structureriez-vous ces deux objectifs avec des horizons aussi différents tout en conservant une stratégie simple ?

Mon objectif n’est pas de chercher l’optimisation absolue, mais de mettre en place dès maintenant une stratégie robuste, compréhensible et suffisamment simple pour être conservée pendant de nombreuses années.

Merci d’avance pour vos avis et vos retours d’expérience.

Ps : avant d’avoir la remarque, j’ai utilisé l’IA pour relire et structuré mon message afin qu’il soit plus compréhensible pour les gens du forum. Le message a cependant été travaillé plusieurs fois avant d’être posté et reflète vraiment ce que je voulais dire.

Bonjour à toi,

Voici mon point de vue concernant tes questions. Tes filles sont encore jeunes et personne ne peut réellement prévoir l’avenir et encore moins ce qu’elle voudront faire plus tard donc moi je partirai sur une épargne commune et vous verrez bien en fonction de ce qu’elles veulent faire dans 8 10 ou 15 ans.

  1. Quelle part conserveriez-vous aujourd’hui sur le Livret A ? Rien
  2. Quelle part investiriez-vous sur l’assurance-vie ? la totalité
  3. Feriez-vous une distinction entre le capital destiné aux études et celui destiné à leurs projets à 22-25 ans ? ben non du coup
  4. Investiriez-vous le capital disponible en une fois ou progressivement ? en une seule fois, sur le long terme c’est souvent plus payant
  5. L’allocation actuelle 85 % MSCI World / 15 % émergents vous semble-t-elle pertinente ? oui excellente ou même un etf ACWII encore plus large
  6. Est-ce que vous simplifieriez plutôt avec du 100 % MSCI World ? pas forcement
  7. À partir de quel moment commenceriez-vous à sécuriser la poche destinée aux études ? Quelle serait la méthode ? je considère les etf World ou ACWII déjà relativement sûrs donc je sortirai l’argent qu’au dernier moment en fonction des besoins
  8. Quelle trajectoire d’allocation utiliseriez-vous pour la partie destinée à leurs 22-25 ans ? la même ou alors étudier un PEA Jeune à leurs 18ans
  9. Plus globalement, comment structureriez-vous ces deux objectifs avec des horizons aussi différents tout en conservant une stratégie simple ? Celle décrite plus haut me parait très cohérente.

Voila mon point de vue, c’est la même que celle que je fais pour ma fille.

Espérant t’avoir un peu éclairé.

Déjà bravo pour leur avoir ouvert une assurance-vie dès leur enfance, peu de parent le font alors que cela peut influencer grandement leur avenir.

S’il est bien gérer, il pourra financer leur frais universitaire, l’apport nécessaire pour l’achat immobilier et une retraite anticipée.

Le principal avantage de l’assurance vie est pouvoir obtenir une avance de 60% sur sa valeur pour un prêt par nantissement (wikipédia) sur 3 ans au taux de votre assureur (3-5%). Durant cette période votre contrat continue à produire des intérêt composé vu que le capital n’est pas touché.

Pas de mensualité, après ces 3 ans soit vous le prolonger une fois, soit vous le rembourser par de l’épargne ou par un rachat partiel si le contrat assurance vie a +8 ans.

Laisser le minimum sur le livret A pour des dépenses à court terme puis placer le reste sur linxea de 100 à 500 euro/mois pour lisser les versements.

Pour la répartition, suivant votre niveau de risque, je conseille 30% euro/70% etf à rééquilibrer chaque année, pour un rendement de +7%/an

À partir de leur 18 ans, leur capital devrait être suffisant Pour leurs études ou autres projets.

privilégier le prêt par nantissement 3 à 6 ans, pour ne pas entamer ce capital, son rendement +7% couvrira les intérêts, remboursez par de l’épargne de preference.

À partir de 35 ans, pour un projet immobilier, organiser des vacances….

Merci pour votre avis, cela conforte mon idée première, à savoir arbitrer 100% de leur livret A sur chacune de leur assurance vie LINXEA Avenir 2. Reste a valider l’allocation sur celle-ci.

Concernant votre commentaire sur l’ETF ACWII, celui-ci n’est pas claire pour moi. Votre idée est-il de remplacer le combo 85 % MSCI World / 15 % émergents ou seulement les 85 % MSCI World ?

Concernant le second point, j’avoue ne pas avoir compris la différence entre PEA jeune et PEA normal qui peut être ouvert dès la majorité. Quel intérêt il y a t’il vraiment ?

Merci encore pour vos précisions.

Bonjour Neuvidor,

L’ETF ACWI (All Country World Index) est équivalent à un combo World + Emergent. La partie émergent est à environ 12%. L’intérêt c’est de simplifier le portefeuille avec un seul ETF.

Le PEA Jeune permet à vos enfants entre 18 et 25 ans et rattachés à votre foyer fiscal d’ouvrir un PEA en leur nom limité à 20 000 € en versement. Il sera par la suite convertible en PEA “classique” lorsqu’ils seront sortis de ces conditions. L’intérêt est l’apprentissage de l’investissement jeune et le démarrage précoce du compteur fiscal (qui sera pris en compte pour la transformation en PEA classique). De toute façon il n’y-a pas de choix à faire, les règles strictes vous amènent à l’un ou l’autre.

Je n’aurais pas dis mieux :slight_smile:

Hello,

Globalement je suis en phase. +1 pour le acwi, moins d’interventions/arbitrage à faire.

Mais pourquoi avoir pris du world distribuant et pas capitalisant ?

Merci pour la remarque pertinente.

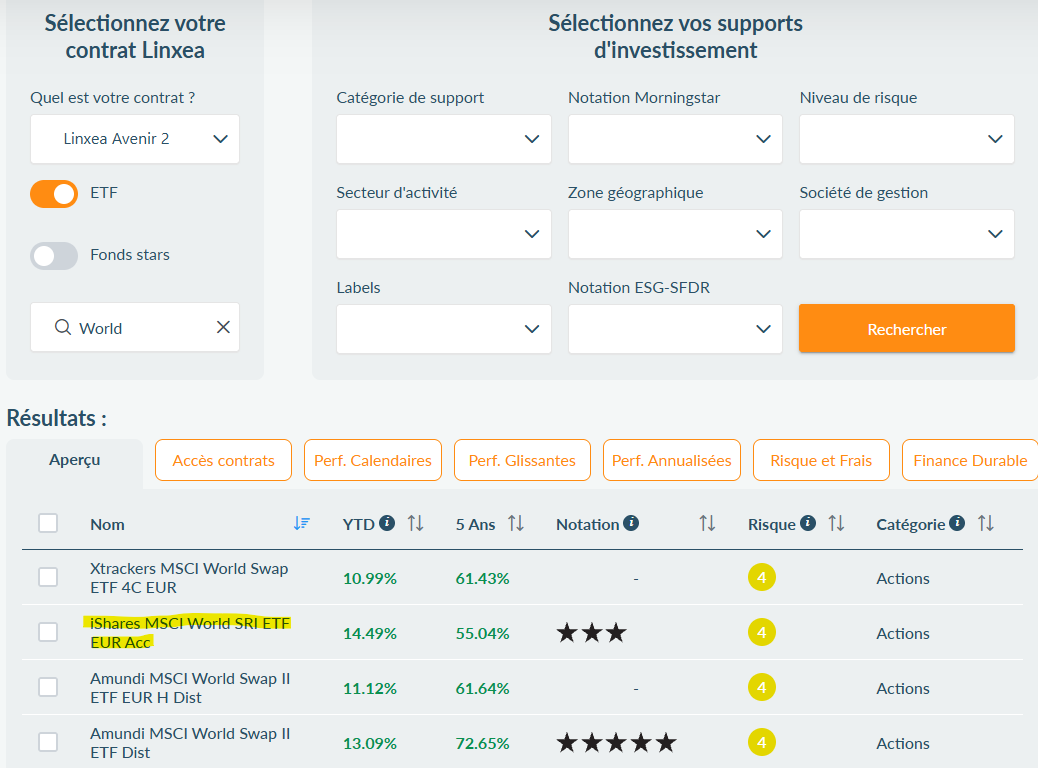
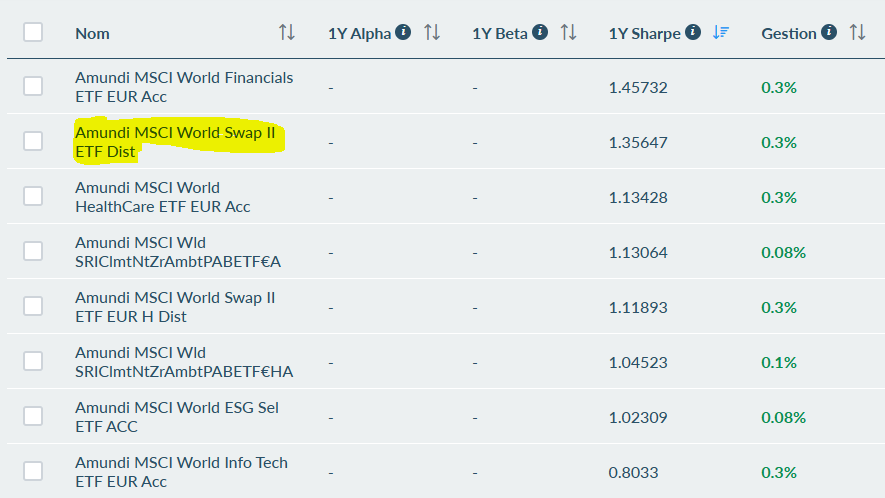
Malheureusement j’ai été contraint à ouvrir un contrat LINXEA Avenir 2 par rapport à ma contrainte de versement de seulement 25€/mois. De ce fait, voici la liste des supports Amundi disponibles ci-dessous. Seulement du distribuant.

Bonjour,

J’ai celui-ci dans mon AV :

1 Like

Tu sembles avoir filtré sur amundi? Voir poste de Frederic364 avec ishare.

J’ai fait le choix du Linxea Spirit 2 à cause des limites de choix de avenir 2 en ETF et SCPI entre autres. ACWI est dispo sur Spirit.

Mais oui si limite de versement je comprends.

1 Like

Merci, effectivement je ne sais pas pourquoi j’ai loupé le iShares, j’avais du mettre un filtre Amundi sans faire attention.

Etant encore débutant, je note une différence notable entre les deux fonds :

  • Le FR0010315770 Amundi MSCI World Swap II UCITS ETF Dist est un ETF synthétique ce qui fait que c’est le SWAP qui fournie la performance et donc une diversification lié au vrai MSCI World Index soit 1282 lignes à ce jour.

  • Le IE00BYX2JD69 iShares MSCI World SRI UCITS ETF EUR Acc est un ETF à réplication physique ce qui fait que la performance est liée aux positions que le fond à pris soit seulement 371 lignes à ce jour (29% du MSCI World Index)

J’avoue ne pas assez m’y connaitre à l’heure actuelle pour vraiment juger l’impact que cela peut avoir sur le long terme. Mais dans le doute, je vais rester sur Amundi car les anciens disent qu’il faut placer sont argent sur ce que l’on comprend et puis le sentiment d’une plus grande diversification raisonne mieux dans mon esprit. :slight_smile:

absolument pas. La performance est liée à l’indice suivi et à la tracking différence de l’etf. 2 etf qui répliquent le même indice auront globalement la même performance même si l’un a le double de positions, qu’ils soient physique en réplication complète, physique sur échantillon optimisé, synthétique.

L’amundi est synthétique, distribuant (parfois réinvesti sur le même support suivant l’AV) et suit le MSCi World.

Le Ishares est physique, capitalisant, mais a un filtre SRI que l’autre n’a pas, donc les 2 ne suivent pas le même indice.

Vous pouvez trouver de nombreuses informations sur le fonctionnement des etf sur justetf.com

Voilà qui est plus claire, merci Philippe262 !

j’ai appris grâce à vous la notion de filtre SRI qui peut être utile suivant ses convictions personnelles. J’ai note donc qu’il faut que je m’approprie le lexique des titres des ETF qui visiblement à son importance.

Pour en revenir à ma remarque, le fond de mon message était bien que les deux fonds ne suivent pas la même chose même si je n’avais pas compris à 100% l’origine du pourquoi. Du coup cela confirme que je préfère rester sur le MSCI World Amundi sans filtre SRI pour l’aspect diversification.

Merci, j’ai effectivement passé pas mal d’heure à lire leurs articles mais je n’ai visiblement pas tout retenus. Les échanges sur ce forum, l’expérience dans la vrai vie et les erreurs qui vont avec sont finalement la meilleur des écoles.

Si ça peut vous aider voici la perf du SRI depuis ce début d’année (versement 28/01/26) :

image

Bonjour,

Pourquoi une assurance vie et pourquoi ne pas ouvrir un CTO ?

Pour l’argent déjà mis de côté c’est trop tard mais tu peux ouvrir un CTO à ton nom pour leur donner plus tard en purgeant les PV (attention sous réserve de fiscalité stable)

Je t’invite à calculer les frais de l’assurance vie (50€/ans par tranche de 10000€), versus l’économie d’impôt potentiel (17,2% d’impôt vs 31,4%) la différence d’impot semble énorme mais ne porte pas sur les mêmes montants et est ponctuelle. De plus si elles ne sont plus dans ton foyer fiscal, elles seront potentiellement non imposable.

Sur une plus value de 4600€ en AV tu paies environ 800€ d’impot vs 1400€ en CTO =>ca peut se calculer en se basant sur des hypothèses.

Pour répondre aux questions :

  • Quelle part conserveriez-vous aujourd’hui sur le Livret A ?

Ca dépend si tu as l’intention de leur compléter lors qu’elles seront dans la vie active.

Après qu’elle se soit payer tout ca, il faudrait de mon point de vue ~5k en fonction de leur aversion aux risques.
L’argent que tu met en bourse devra revenir sur le livret A à l’approche.

  • Investiriez-vous le capital disponible en une fois ou progressivement ?

Vaste débat, pour un débutant j’aurais tendance ày aller progressivement. Mais les deux écoles se défendent.

  • L’allocation actuelle 85 % MSCI World / 15 % émergents vous semble-t-elle pertinente ?
  • Est-ce que vous simplifieriez plutôt avec du 100 % MSCI World ?

Selon moi,les deux portefeuilles auront une perfs très similaire. A titre personnel, j’estime que la surperformance potentiel des émergent sera trop faible pour justifier de m’emmerder. Des ETF ACWI (all countries incluant les émergent existent)

Pour les fonds il existe également des ETF target qui peuvent sécuriser au fur et à mesure ton capital ( (lifepath pour blackrock lifzycle pour amundi)

C’est surtout 0 sur CTO (pour l’instant du moins) vu que vous évoquiez le don de titres

1 Like

Merci pour les informations supplémentaires très intéressante. Quel monde intéressant la finance, tellement de chose à apprendre, merci d’ailleurs pour votre bienveillance !

J’avoue ne pas avoir pensé à ça même si je l’ai déjà lu.

Du coup si j’ai bien compris, je peux envisager d’ouvrir un CTO en mon nom, placer l’argent sur 2 ETF monde puis effectuer une donation des 2 ETF à mes filles lors de leur 20 à 25ans ce qui entrainera la purge des plus values sous réserve que la fiscalité n’ai pas changé d’ici là.

J’avoue que cela me fait quand même un peu peur car la stabilité de nos gouvernement ces dernières 20 années n’est pas ce que je retiens le plus.

Je découvre ce type d’ETF, je n’ai pas souvenir d’avoir lu ça quelque part. Merci pour la découverte, je vais regarder ça de plus prêt car cela peut être interessant.

Pas besoin de 2 etf en soi. Vous pouvez très bien donner x titres d’une ligne à chacune de vos filles le moment venu et garder y titres si ça vous chante.

Avantages :

  • Fiscal bien évidemment avec la purge des PV, mais il faut effectivement accepter un certain aléa dans le domaine sur la durée… mais ça peut être vrai aussi sur d’autres enveloppes
  • Pas de frais récurrents
  • Maîtrise de la date et du montant donné. En attendant, l’argent reste à vous en cas de galère.
  • Actuellement vous prévoyez un versement mensuel sur l’AV au nom de vos enfants. Les montants restent modestes donc je doute que l’administration fiscale vienne vous enquiquiner avec ça. Mais si à l’avenir, vous avez la possibilité et le souhait d’augmenter significativement cette somme, ça peut être requalifié en dons non déclarés, sauf si au lieu d’un versement régulier vous optez pour des présents d’usage. Verser sur un CTO à votre nom puis effectuer un don officiel le moment venu est plus transparent.
  • Liquidité et réactivité du CTO si nécessaire, et autres avantages de cet enveloppe.

Il faut juste s’assurer que le courtier choisi soit facilitant sur ce genre de procédure.

Oui bien sur, mais pour l’argent déjà donné, l’option CTO au nom edes fille peut s’envisager.

Je découvre ce type d’ETF, je n’ai pas souvenir d’avoir lu ça quelque part. Merci pour la découverte, je vais regarder ça de plus prêt car cela peut être interessant.

En fait l’intérêt de ce type d’ETF est de pallier à un des défauts du CTO que je n’ai pas évoqué car tu as des limites à cette stratégie

  • Changement de la règle fiscale
  • L’ETF ou l’actif est retiré du marché : tu es obligé d’acter la plus value et donc tu paies la flat taxe. Problème similaire : l’émetteur change la stratégie de l’ETF et ne te convient plus (lyxor/amundi ont énormément changé d’etf lors de leur fusion)
  • L’arbitrage et la sécurisation enclenche la fiscalité donc tu perd l’intérêt de la purge des plus value => c’est ce dernier point que règle les ETF Lifepath car l’émetteur arbitre pour toi et donc tu ne fais pas de plus value tout en sécurisant le portefeuille à l’approche du besoin.

Tu peux très bien combiner ETF monde + ETF life path pour que tes filles ait quand même une partie dynamique à leur 25 ans