Je publie ce sujet car j’ai besoin d’avis extérieur. J’ai une épargne de 12 000€ sur un LDD qui est dédié à un projet personnel (un gros et long voyage). Je ne sais pas encore quand je le ferai, mais probablement à moyen termes entre 3 et 8 ans selon ce qui se passe dans ma vie. J’avais épargné cette sommes au cours des dernière années dédié à ce projet.
Ce montant étant sur mon LDD, je perds de l’argent dessus sachant que le rendement est inférieur à l’inflation, je me demandais donc s’il ne serait pas plus rentable de le placer en fond en euro sur une assurance vie sachant que je peux potentiellement avoir à le retirer avant la barre des 8 ans. Je souhaite le placer en fond en euro pour être sur de ne pas perdre d’argent sur ce montant économisé pour mon projet.
Je vous demande aussi si certains on un avis sur Linxea Sprit 2 ? Après m’être renseignée, j’ai pu remarqué que c’est la meilleure du marché.
À noter : • J’ai déjà mon épargne de sécurité sur le livret A
• J’avais une assurance vie chez Caisse d’Epargne sur laquelle je ne verse plus rien car la performance était médiocre donc j’attends la barre des 8 ans pour la retirer.
• Et j’ai également un PEA avec une stratégie DCA
3 à 8 ans, vous êtes plutôt sur du moyen terme. Je vois deux options :
Fond euro sur AV
Obligations (ou ETF obligataire) sur CTO.
Le premier si vous privilégiez la sécurité, le second si vous acceptez une légère part de risque contre un rendement un peu plus élevé.
Il faut mesurer l’opportunité, si la différence de rendement entre les deux est minime autant prendre le fond euro. Si vous avez 1,5 à 3 points de plus ça commence à se discuter. Pour vous donner un ordre de grandeur :
12 000 € à 1,5% sur 8 ans vous donne 13 500 €
12 000 € à 3% sur 8 ans vous donne 15 000 €
12 000 € à 5% sur 8 ans vous donne 17 000 €
A vous de voir selon votre profil d’investisseuse.
Je vous fait une autre réponse pour un autre sujet lié à votre profil. C’est à propos de votre AV Caisse d’épargne. J’ai été dans la même situation que vous avec leur AV peu performante.
Je comprends votre volonté d’attendre les 8 ans pour la fermer. Je vous conseille quand même de bien calculer si le potentiel rendement mieux placé ailleurs, n’est pas supérieur à un retrait total mieux fiscalisé à 8 ans d’ancienneté de votre contrat.
D’autant plus si vous n’avez pas versé beaucoup et que votre gain n’est pas énorme. 12,8% de pas grand chose reste toujours pas grans chose…
Ne te prends pas trop la tête avec ça, sur le moyen terme le fond euro ne performe pas mieux que les livrets. Et même si tu chopes 0,5pt de rendement net en plus, sur 12K ça sera peanuts…
Ce sera bien plus impactant d’augmenter la part d’actions dans ton allocation totale si tu cherches de la performance.
Pas sur que tu perde pas si l’état décide de nous voler en empechant les sorties et en devaluant sa dette.
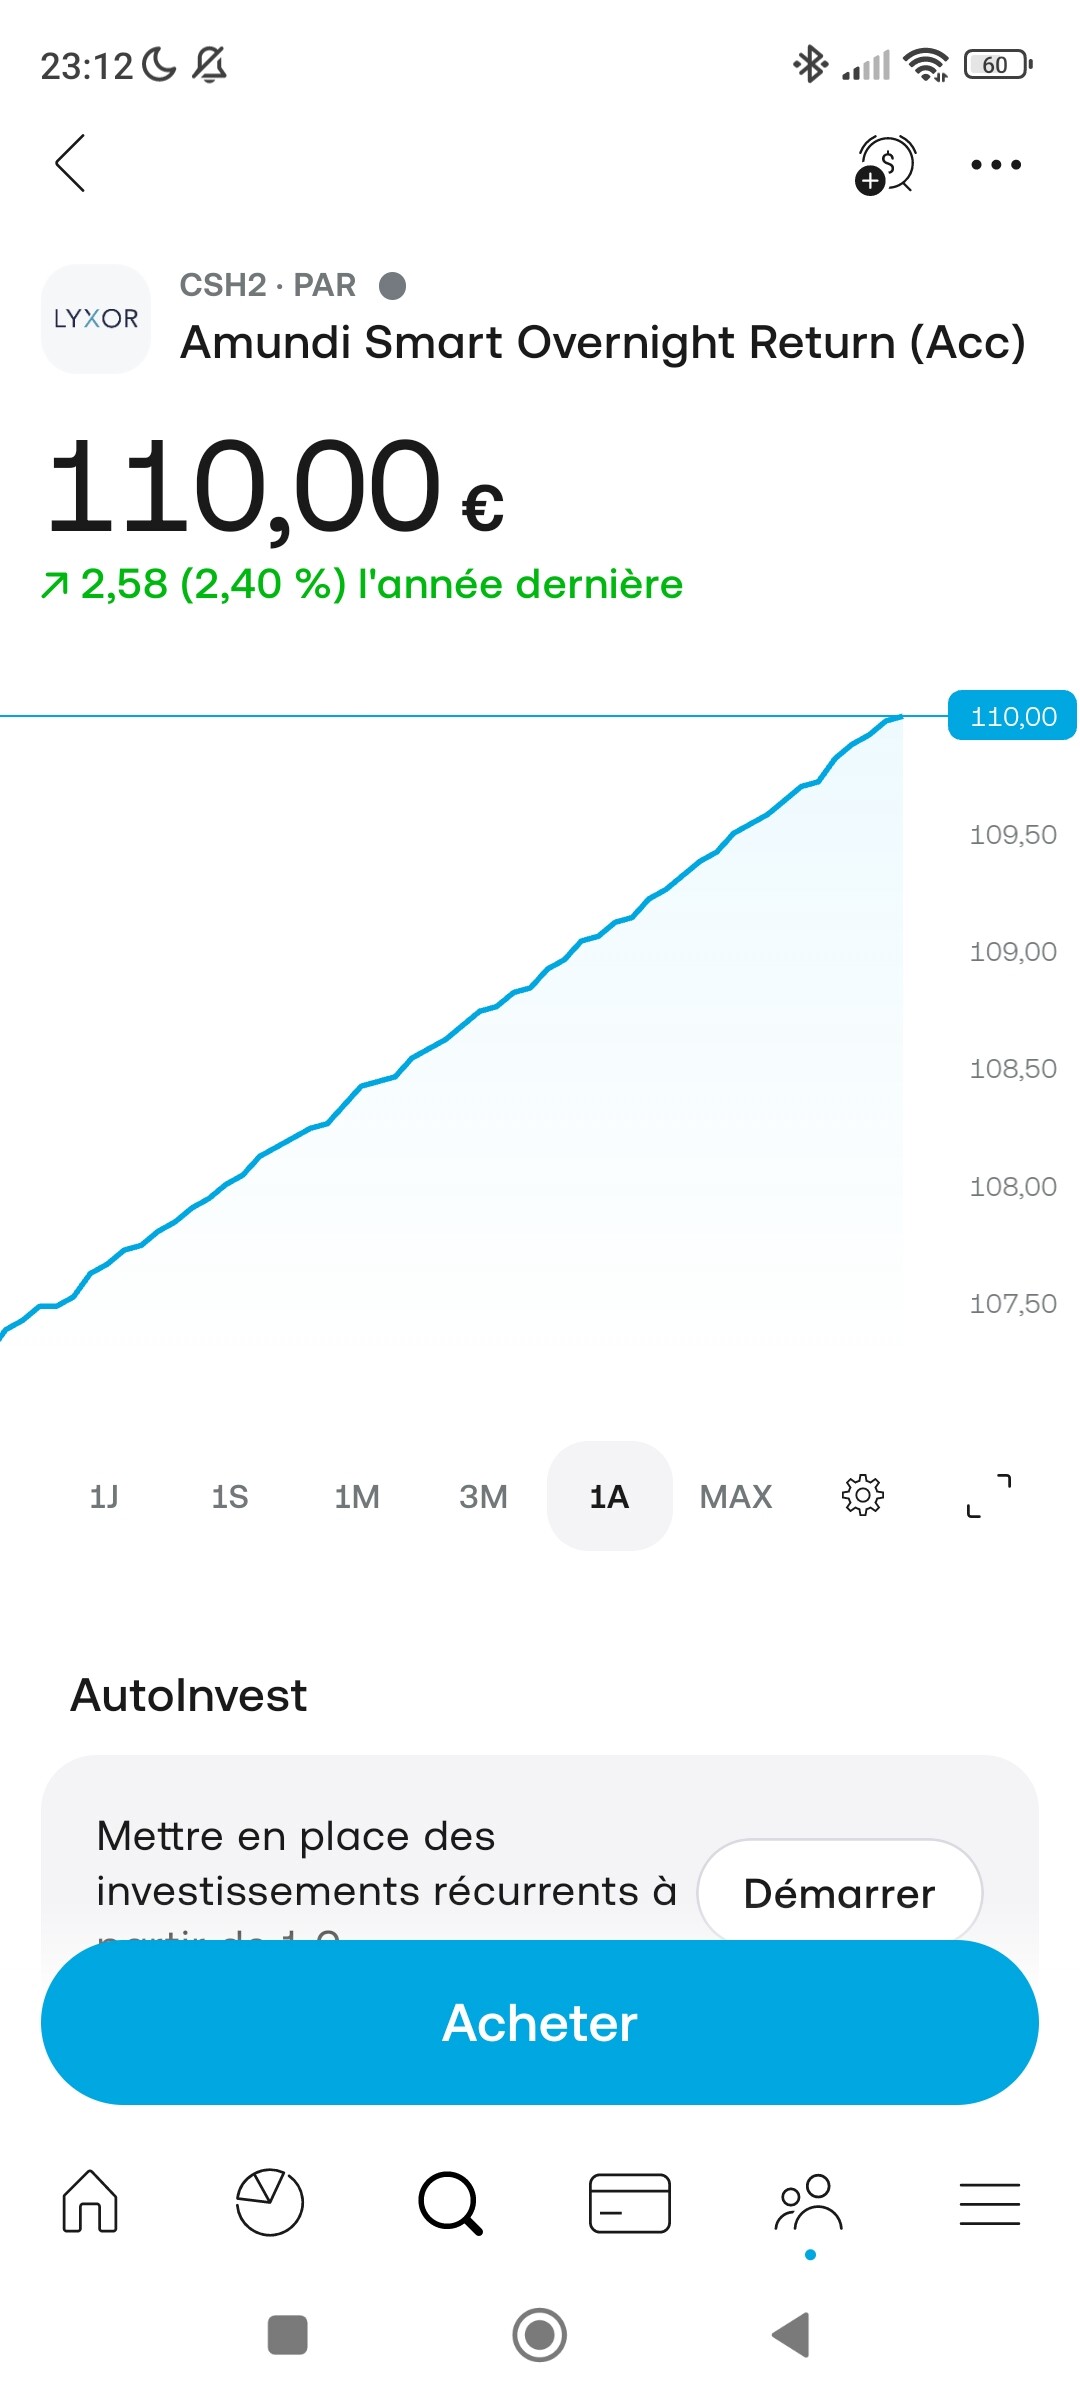
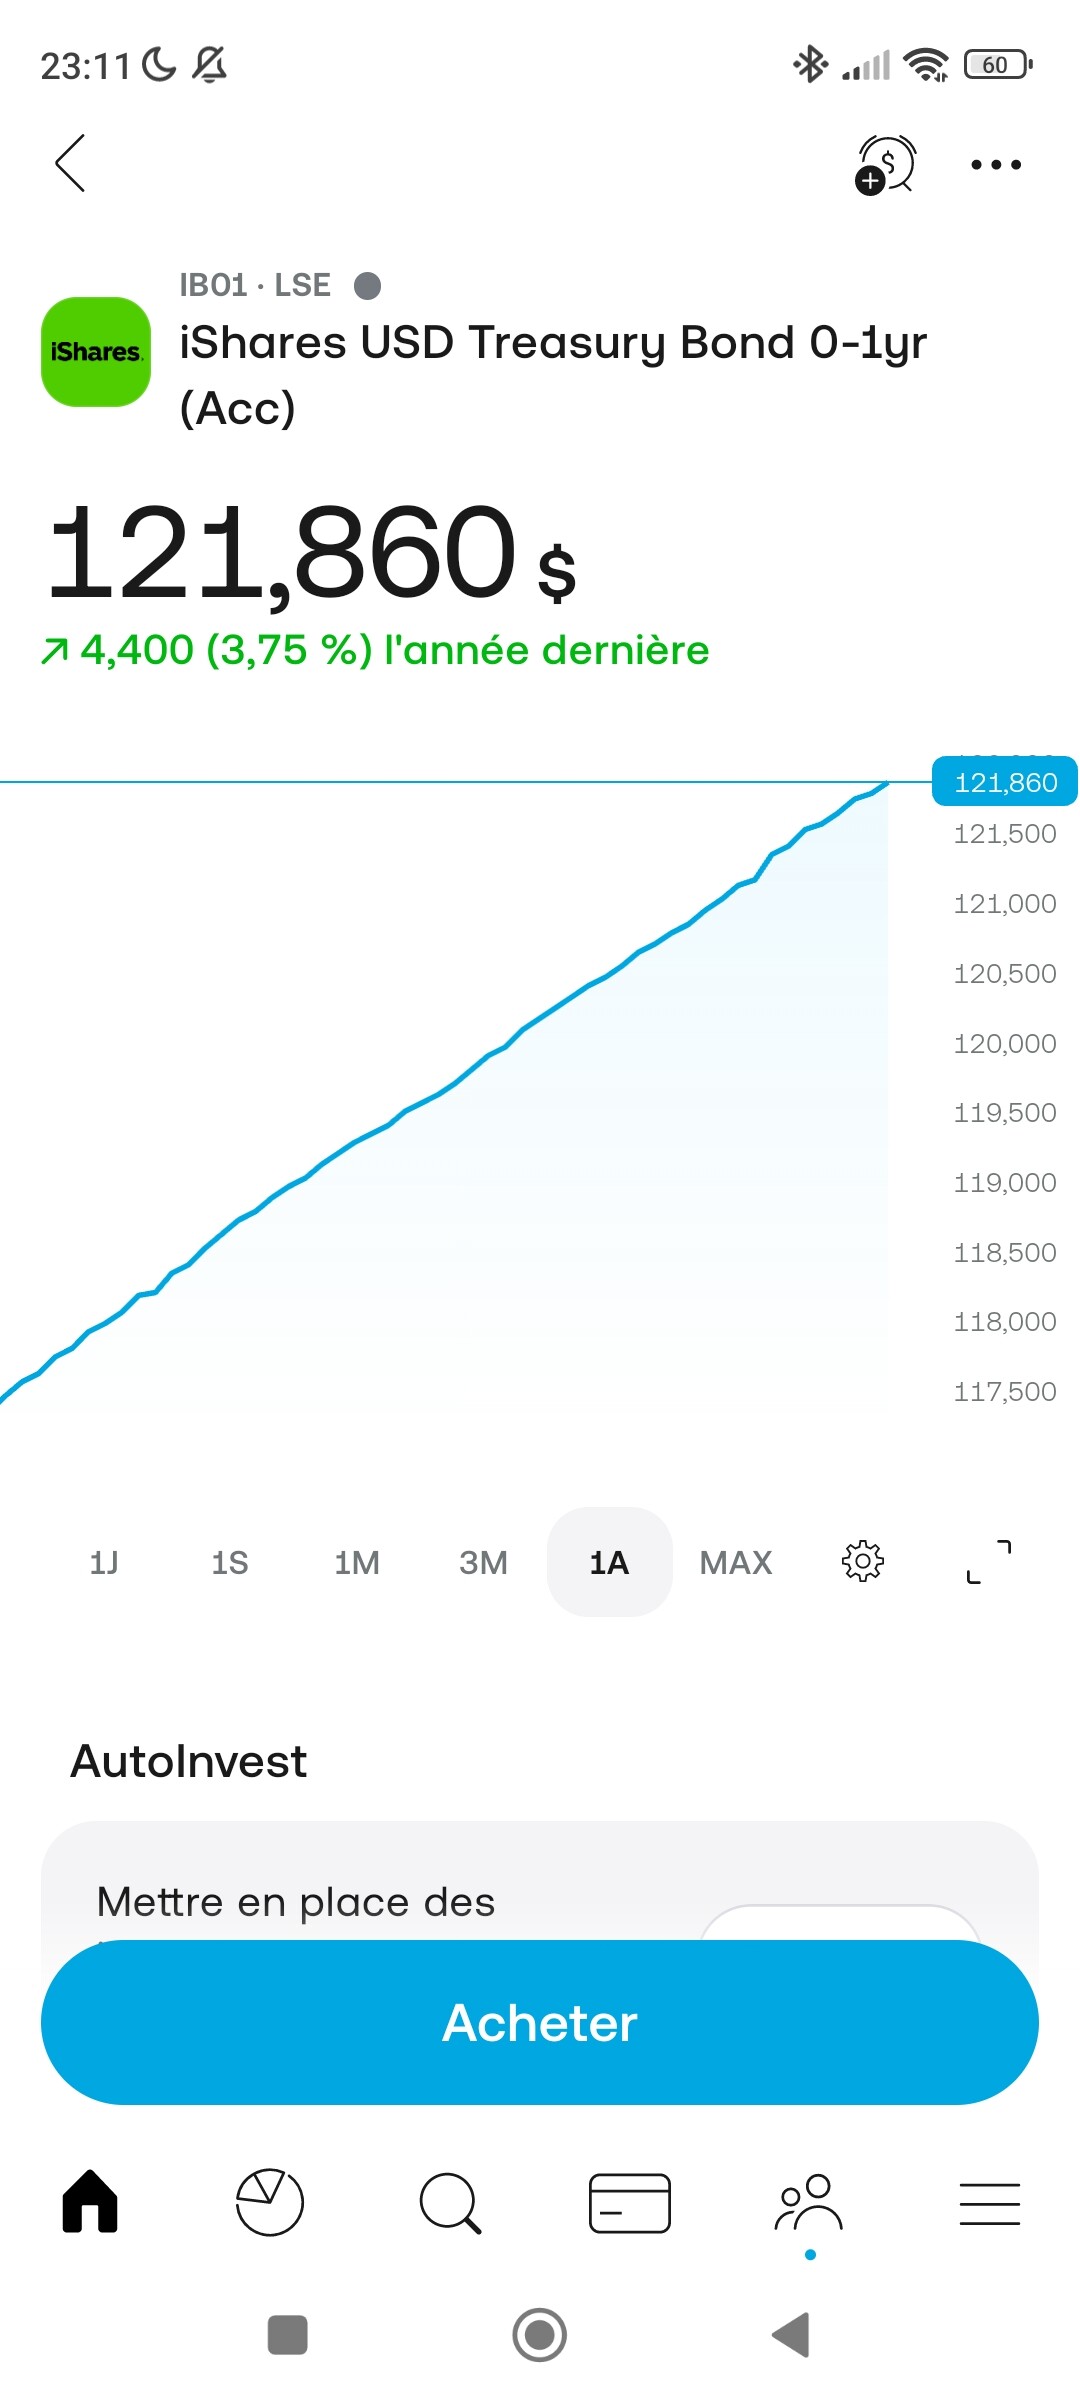
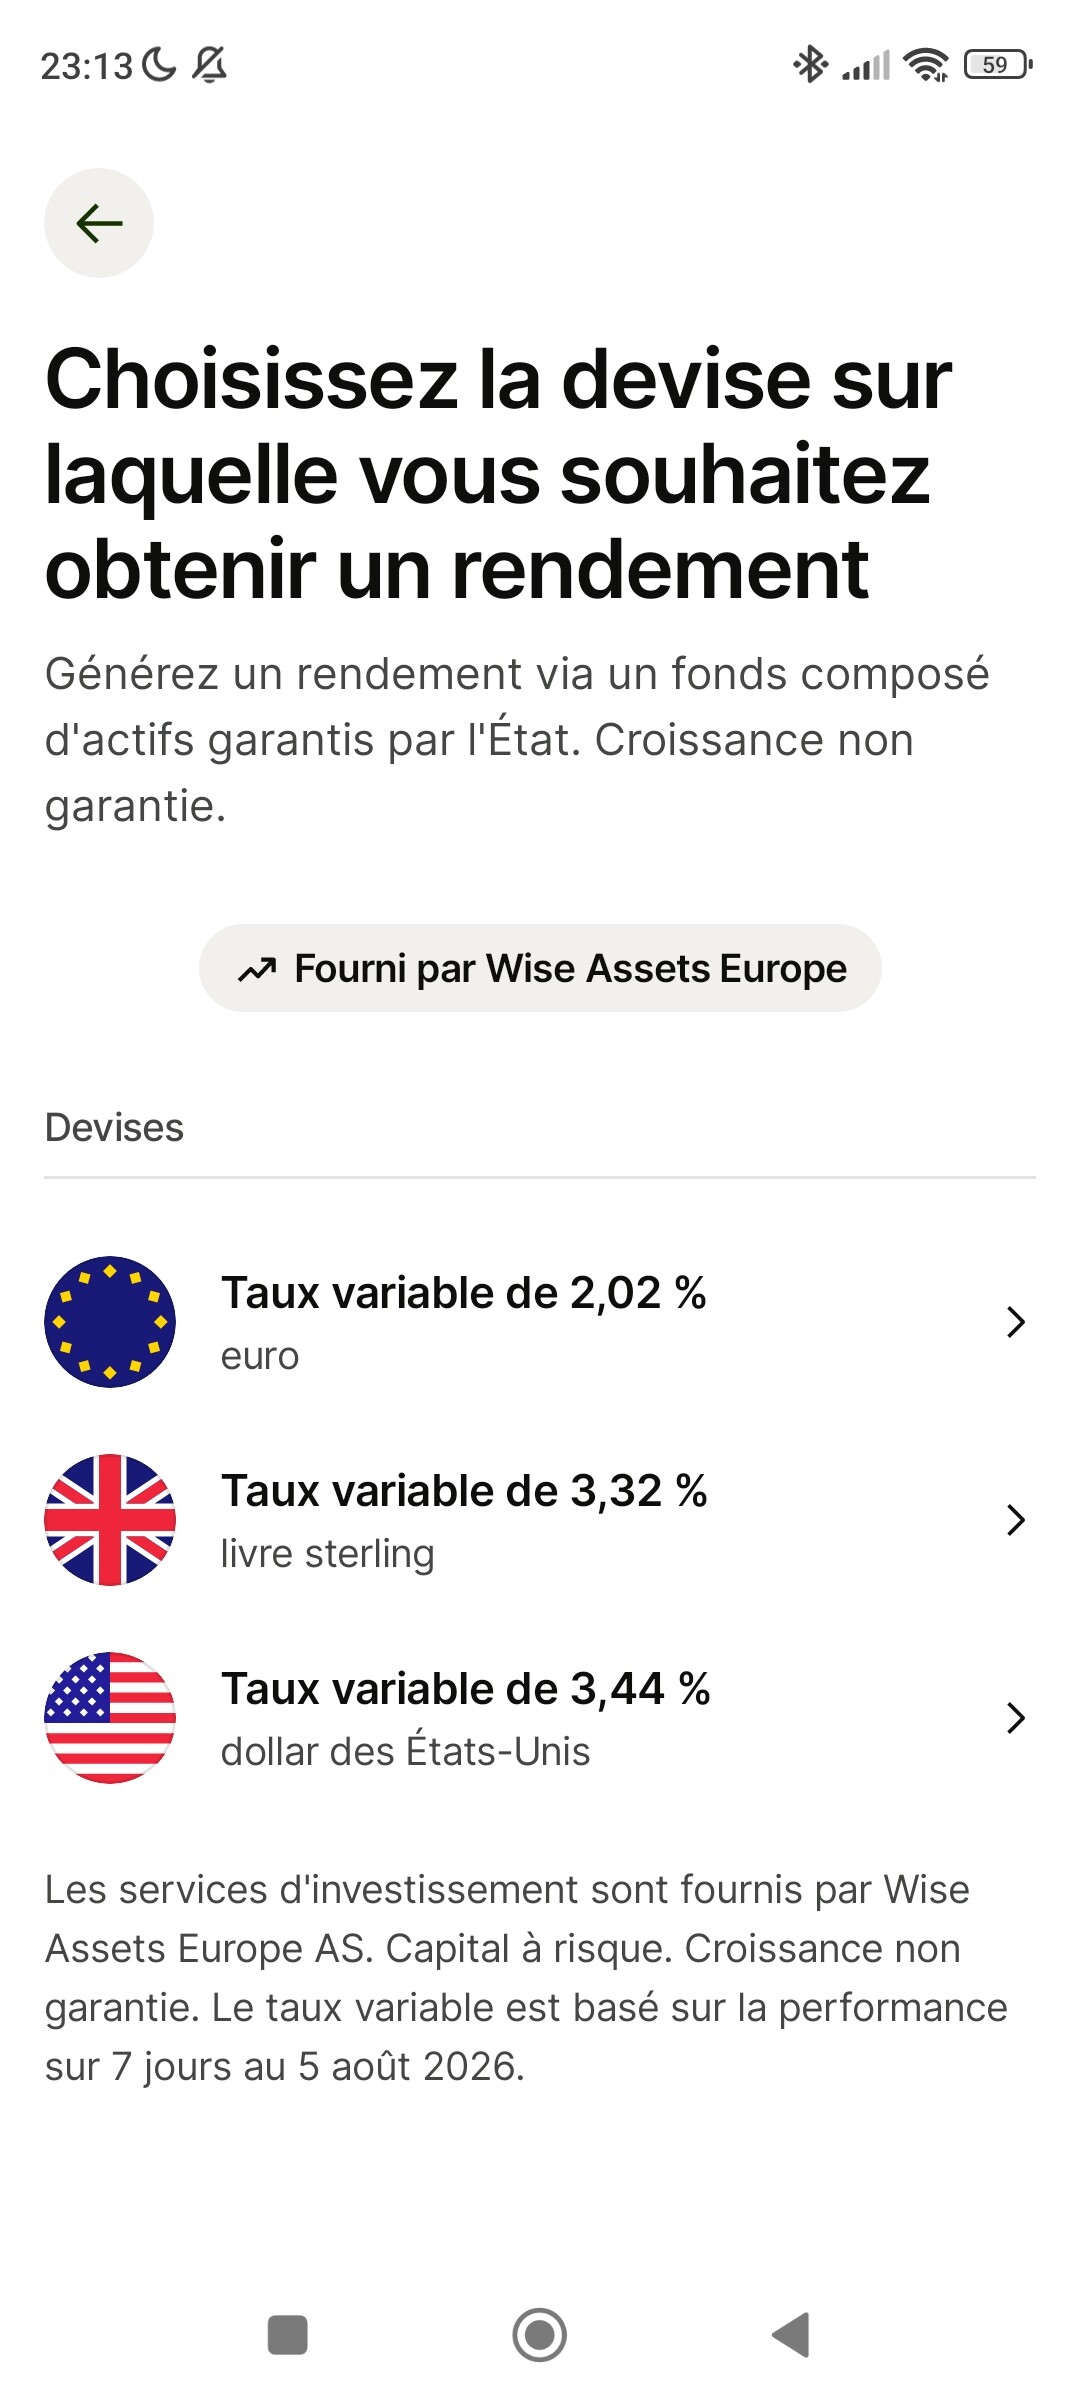
Si tu ne veux pas prendre de risque en prenant des actions ou etfs actions. Tu as une alternative tout simple qui te donnera un peu plus, sans etre extraordinaire non plus qui s’appelle « les fonds monétaires” en gros ce sont des fonds de dettes qui prettent à très court terme à des états sur 3 mois 1 an ou des banques sur 1 jour et ça reste liquide.
Tous les courtiers qui proposent du cash rémunéré t’en propose un d’office que tu peux activer, genre trade republic, trading 212, wise. Même en pea tu en as.
Ainsi la valeur de ta monnaie ne fluctue quasi jamais.
Il faut bien sur compter 1/3 qui sera redonné à l’état chaque année avec ça. Et avoir conscience d’un risque de défaut de la banque ou l’actif qui hébergera l’argent même si avec le tres court terme étatique il est quasi nul (moins important qu’un fond euro en theorie).
Après oliver n’a pas tort. Considère ceci, 0,5 de difference ca te fait 60/an. Soit 480 sur 8 ans. Tu ferais donc peut etre mieux d’investir 2000 de cette somme sur un etf world et en theorie tu auras tes 500 de plus au bout de 8 ans. Et dans le pire des cas tu fera ton -480 pareil (ce qui representerait deja plus de -20% de la valeur de l’etf sur 8 an, scenario peu commun sur le temps long) donc tu t’en fiche