Honnêtement, si tu as laissé LE COVID passer, je ne pense pas que tu seras capable de profiter de la prochaine baisse. Soit ça va chuter, mais tu seras trop attentiste en te disant que ça va baisser encore, te laisser balader dans le flot d’infos contradictoires et finalement ne rien faire (j’imagine que c’est ce qui s’est passé au moment du covid pour toi?). Soit tu vas rentrer d’un coup, voir ton portefeuille baisser, paniquer, sortir en espérant rerentrer… No bueno non plus.
En gros ce que tu fais maintenant, c’est tout sauf utile pour te préparer au prochain krach. Et je pense que tu le sais. Au fond, tu as juste peur, et c’est okay, c’est humain. Si tu veux apprendre à mieux maitriser tes émotions, il te faut de l’expérience. Donc il vaut mieux que tu commences quelque part avant un krach. Si j’étais toi, voila ce que je ferais:
Garde une poche de cash pour faire face aux aléas du quotidien (+/- 6 mois de dépenses)
Sur 50% de la somme restante, fais du DCA. Si tu arrives a la fin de ton DCA et que les marchés sont toujours en hausse, réévalue et relance un DCA, si ça krach entre temps tu auras largement assez pour rentrer et surtout assez de bouteille pour le faire sereinement.
En tout cas, à titre perso, c’est comme ça que je n’ai pas laissé passé le covid (ou les autres baisses depuis).
Y’a pas de secret. Just do it. Ou alors, si même en lisant ça tu n’es pas convaincu –> confie ton argent à un pro car je pense que ce n’est pas fait pour toi.
C’est une erreur fréquente, qu’on ait 100k en bourse avec 0 ou 50k de PV, il n’y a AUCUNE différence. Il faut vraiment faire ce travail mental. Pour cette raison je suis mes investissements sur excel, sans aucune vision sur mes PV.
Ce raisonnement pourrait d’ailleurs mener à des mauvaises décisions, je vois des investisseurs augmenter leur niveau de risque dans le temps justement parce que leur capital a doublé.
“J’ai 50k de PV, allez je vais tenter 20k de Nasdaq leveragé” => alors que c’est complètement hors stratégie.
Bon, ça y est, je me suis enfin décidé après des années de tergiversations !
Hors de question de laisser un « pro » gérer mon argent comme certains me l’avaient conseillé. En tout cas, vos différents retours m’ont bien fait réfléchir.
J’ai finalement mis en place une stratégie simple : 80 % WPEA (ETF World) et 20 % PAEEM (ETF Marchés Émergents).
J’utilise Bourse Direct avec l’option d’investissements programmés, donc aucun risque d’oublier de le faire chaque mois.
Pour le moment, je pars sur une allocation de 500 €/mois.
Des points à affiner selon vous pour démarrer ?
Attention tout de même a ton Em si tu crains la volatilité car aujourd’hui c’est essentiellement tsmc, samsung et sk hynix, qui sont des valeurs l’iés à l’ia.
Après si ton horizon c’est 20 ans, tu t’en fiche un peu, ignore la volatilité, continue a investir et elles seront remplacés par d’autres dans 10 ans.
T’as fait la premiere chose en investissement : braver la peur, il t’en manque plus que 3 ou 4, la discipline, la patience et trouver que le rouge c mieux que le vert
P-s. Une bonne façon de se sentir à l’aise, tu gardes une bonne partie de ton argent sur un livret garanti, moi je gardes 25%. Et theoriquement tu equilibre entre les deux (tu vends les hausses et investi en baisse), mais sur un pea c pas vraiment utile, donc juste dca mécanique (c pas toi qui décide quand renforcer). C’est pas mal le dca car sinon humainement soit tu renforce trop tot, soit tu fais pas.
Ça convient egalement à la lenteur des marchés, si ça bouge fort en deux semaines, tu seras pas loin de la bonne moyenne entre chute et reprise.
Conserve plutot le dca , tu dois éliminer la prise de décision. On ne sais jamais quand c’est le point bas. Tu peux voir la zone graphiquement où toutes les moyennes ont explosés mais pas jusqu’où ça va descendre.
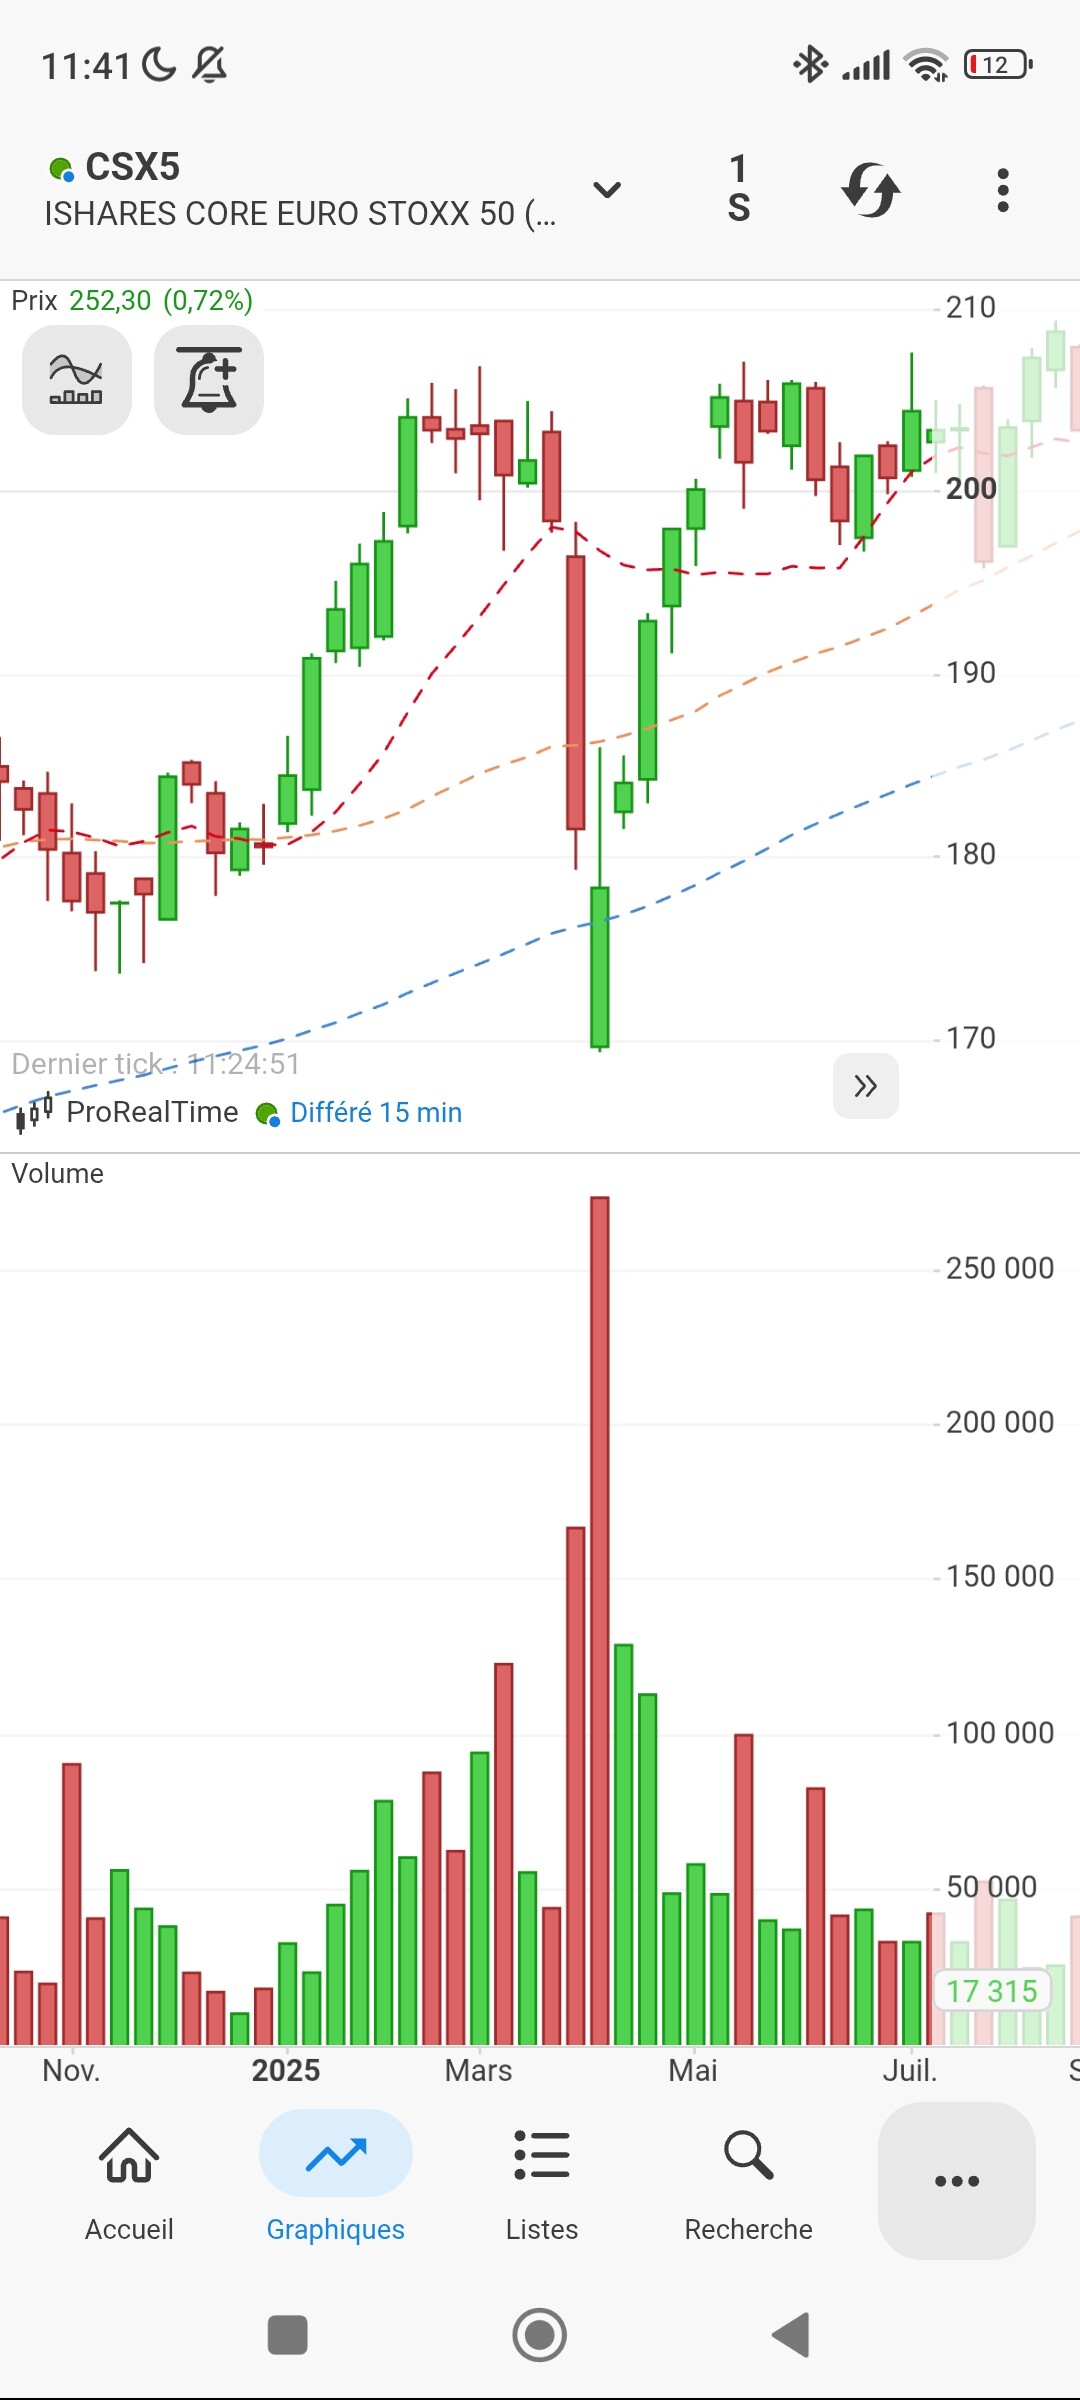
Ce sont les tarifs de trump sur une semaine, aurais-tu été dans le creux violent? et au bon moment? les lignes pointillés sont les moyennes mobiles sur 12, 36 et 84 periodes (en semaines ici).
Théoriquement le bon point d’entrée est entre orange et bleu. Donc même si ton dca rentre à 184 ici parce que tu regardais pas la bourse faire -16, tu t’en fiche. tu chopera le -12.
Les études montrent que timer le marché n’est pas plus rentable que d’investir régulièrement. Deux solutions s’offrent à vous.
Faire un lump sum : Etant donné votre frilosité à rentrer c’est probablement pas adapté.
Augmenter votre DCA : par ex vous faites 2 000 € pendant deux ans pour ne pas trop perdre en rentabilité. Et si une séquence baissière se présente pendant ce temps vous faite un gros versement.
Je ne ferais certainement pas de Lump Sum avec le niveau actuel de valorisation.
Je me suis peut être mal exprimé mais la poche de 40k€ à investir par pallier, ce sera en parallèle de mon DCA de 500€/mois.
500€/mois sur 10 ans ou 1K/mois € sur 5 ans ça fera seulement 60K€ d’où les 40K€ supplémentaires.
Je suis par contre persuader que sur une période aussi longue (10 ans) les niveaux de baisse que j’ai indiqué se produiront et forcément plus elle intervient tôt mieux ce sera.
Et question bête, mais tu sembles mal à l’aise sur le marché action : volatilité, risque de perte du capital, suivis régulier des contenus “finance” qui alimente l’insécurité (bulle IA, krach annoncé etc..)
Pourquoi ne t’orientes tu pas vers des placements plus “confortable” style obligation, or, immobilier etc…
Ils ont tous leurs avantages / inconvéniants mais si tu te fais un ulcère à suivre les marchés, pourquoi ne pas partir sur des trucs plus “stable” que les actions ? avec une progression plus linéaire (je pense aux SCPI) ?
Ou simplement diversifié (t’as la blinde de contenue pour les portefeuilles de brown, all weather etc…), qui amortisse les krachs boursier
C’est bizarre votre discours quand même. Si vous voulez investir en bourse, c’est que vous êtes convaincu que ça va globalement monter non ? Et si oui, pourquoi avez-vous aussi peur des ATH ? Quand on est convaincu que ça monte tout le temps, on est nécessairement le plus souvent en ATH !
2e point : vous semblez avoir une envie bien ancrée d’attendre un -30% pour investir une somme conséquente. Exemple concret : l’ETF World a fait +40% en 2,5 ans. Vous comprenez que si demain vous investissez sur un -30% ce sera toujours à un niveau supérieur à il y a 2 ans et demi non ?
Je suis par contre persuader que sur une période aussi longue (10 ans) les niveaux de baisse que j’ai indiqué se produiront et forcément plus elle intervient tôt mieux ce sera.
Ben ok mais la question c’est que ton niveau de baisse peut se produire après un sacré bull market.
J’entend parler de krach toutes les semaines, si j’avais de l’argent qui dort depuis 2024, j’ai déjà un cout d’opportunités de 40% (donc l’équivalent d’une crise à -30%).
On peut très bien avoir une crise dans 3-4 ans sans revenir au niveau de quand tu as commencé à investir.
L’autre point c’est quel sera la crise ? Quels seront les incertitudes ? Acheter quand tout est en panique c’est pas si simple. Le meilleur exemple c’est la crise des droits de douanes ou j’ai du me forcer à faire mon DCA
La bourse ne va pas se kracher sans raison.
Dernier points la bourse peut baisser en plusieurs phases ou pas.
Avec ton approche, les 10000 premiers € investis lors de la crise, ne sont déjà plus que 6700€ lorsque tu investis les 20000€ (si tu les investis c’est à dire qu’il faut que la bourse diminue)
J’aime jouer avec les chiffres, je me suis amusé à calculer sur la base du CW8 l’intérêt de “timer” le marché.
J’ai relevé les 5 plus grosses baisses du CW8 :
2011 La crise de la dette européenne -16%
2016 La correction chinoise et krach pétrolier -12%
2019 Le krach de fin d’année 2018 -14%
2020 La crise du Covid-19 -27%
2022 Le marché baissier de l’inflation et des taux -16%
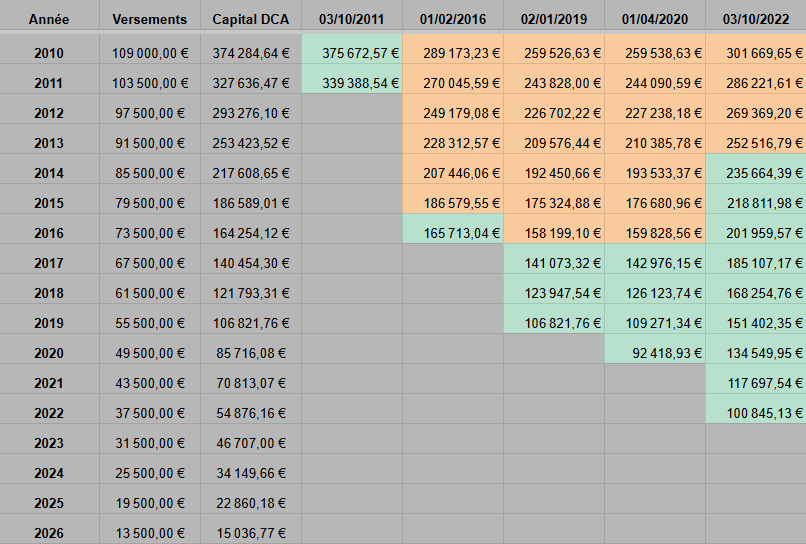
Ensuite j’ai comparé un DCA régulier avec apport en lump sum de 10000 € et à côté cumuler les versement et l’apport sans investir et partir au plus gros creux de la crise.
Sur cette ligne par exemple ça se lit comme ça :
En investissant 10 000 € + débuter le DCA régulier 500€ / mois en 2010 le capital en 2026 serait de 374 284,64 €
Cumuler les versements et l’apport à partir de 2010 sans investir et attendre le creux de la crise aurait donné un capital en 2026 de :
375 k en timant la crise de la dette européenne
289 k en timant la correction chinoise et krach pétrolier -12%
259 k en timant le krach de fin d’année 2018 -14%
259 k en timant la crise du Covid-19 -27%
301 k en timant le marché baissier de l’inflation et des taux -16%
Et voici maintenant ce même tableau mais en changeant l’année de début d’investissement et de cumul des versements :
Evidement comme j’ai choisi la valeur la plus basse de la part pendant la séquence baissière, je suis un super héro ultra chanceux qui sait investir au meilleur moment .
Le problème dans ces chiffres c’est que ce n’est pas réaliste psychologiquement de tomber pile au bon moment. Qui va se dire début 2020 lorsqu’il souhaite commencer son investissement. Je ne fais pas de DCA j’attends une forte baisse. N’investi toujours pas au moment de la crise COVID 4 mois plus tard. Et attend le 03/10/2022 pour investir tout son capital ? C’est beau il aurait eu aujourd’hui 135k € soit presque 50k de plus que si il avait entamé son DCA début 2020. Mais franchement cette séquence ne me semble pas réaliste.
@AK7 Je pense que vous avez pris la bonne décision de vous lancer. Le tout c’est de continuer à investir, que ce soit à la hausse ou à la baisse. Si il vous reste un capital liquide vous aurez peut être une opportunité. Encore faudra t-il mesurer et savoir partir au bon moment. Sur le CW8 même timer la plus forte baisse (01/04/20 -27%) n’apporte pas de gains fulgurants. Seul 2022 semble flatteur lorsqu’on regarde le tableau. Mais lorsqu’on creuse, ce n’est pas cette baisse en elle même qui laisse la faveur à cette solution. Mais l’enchainement des baisses de 2019 / 2020 / et 2022 qui a fait stagner le DCA régulier.
Bonne analyse mais comme souvent en psychologie le rationnel n’est pas suffisant pour éviter les angoisses.
Et la je pense que le problème de fond n’est pas les chiffres mais ce qu’on peut avoir dans la tête.
Le mieux reste le déni : ne pas regarder les courbes et faire son DCA à l’aveugle.
De ce point de vue là les courtiers comme TR qui investissent automatiquement à date fixe sans que l’on ai besoin d’ouvrir l’appli sont les meilleurs alliés.
Cela peut angoisser. Mais je ne suis pas sûr que passer son temps a regarder les courbes et se questionner en permenance si c’est le bon moment pour y aller amène une plus grande tranquillité d’esprit.
Reste ce qui a été évoqué plus tôt : si c’est trop d’angoisse, la bourse n’est pas faite pour vous. Ou pas au niveau d’allocation actuel de votre portefeuille.
Tu peux toujours le “parker” dans un fond monétaire en attendant, moi je fais ça sur mon pea qui a moins de 5 ans pour les gains que je réinvesti pas avant des grosses opportunités (parce que je ne fais pas de versements supplémentaires). Sinon ça me demange aussi d’utiliser les espèces si je fais pas ça, meme de pour 3000 en especes volante, j’ai le sentiment que c’est sous utilisé après.
En fond monétaire aussi puisque en net ça fera ptre o’équivalent d’un livret garanti par l’état une fois taxé, mais bon au moins c’est déjà ca qui echappe à mon impatience
En vrai il faudrait concilier dca + une poche de reserve pour envoyer la sauce stockée lors des crises.
Beaucoup se reconnaissent là-dedans, vous n’êtes pas seul. Ce que vous décrivez n’est pas vraiment un problème d’allocation, c’est la tension entre deux peurs : celle d’acheter au sommet, et celle de rester sur le côté.
Deux ou trois choses qui peuvent aider à y voir clair, sans trancher à votre place :
D’abord, « garder sa cartouche pour plus bas » suppose qu’on saura reconnaître le point bas. En pratique, personne n’y arrive de façon répétée et l’argent qui attend « le bon moment » attend souvent des années. C’est le vrai coût du cash, rarement chiffré : le rendement auquel on renonce pendant l’attente.
Ensuite, le blocage psychologique face aux ATH est normal, mais historiquement un ATH n’a jamais été un bon prédicteur du futur. les marchés passent beaucoup de temps près de leurs sommets. Le graphique fait peur ; les fondamentaux des entreprises derrière, c’est une autre question.
Enfin, si le DCA « aveugle » vous bloque, ce n’est peut-être pas le DCA le problème, mais le fait d’acheter quelque chose que vous ne comprenez pas assez pour tenir dans la baisse. Beaucoup trouvent plus facile de rester investis quand ils savent pourquoi ils détiennent une ligne (pas juste qu’elle monte.)
Aucune de ces pistes ne vous dira quoi faire de vos 60 %. Mais elles recadrent la question : moins « quand entrer ? », plus « qu’est-ce que je détiens et pourquoi ? ».
Très bonne analyse, mais ces chiffres dépendent fortement de la période choisie (2011 à aujourd’hui).
Peut-on vraiment considérer la période post-2008 comme une norme ? On sort de 15 ans de marché haussier exceptionnel. Si on prend la décennie 2000-2010 (bulle internet + 2008), le constat est bien différent.
Ce que je cherche à éviter en gardant des munitions, c’est d’être 100 % investi juste avant un grand retournement de marché et de subir une décennie perdue sans pouvoir renforcer à bas prix.



 .