optimisation d'un placement après quelques erreurs de débutant

Bonjour à tous,

Ce message pour vous demander un avis éclairé sur une stratégie patrimoniale que j’ai un peu mal embaqué il me semble, ou en tout cas qui ne m’offre pas vraiment la lisibilité que j’espérais.

Situation : 49 ans

Revenu : 70k mensuels

Mon portefeuille se répartit ainsi :

AV linxea : 12k en fonds euros

AV Lucya Cardiff : 12 k dont - 60% fonds euros boosté, le reste réparti entre:

  • amundi smart overnight RET etf Acc : schelcher flexible short 2 duration ; amundi FI rt Corp Bd ESG

PER linxea : 12k

PEA : 15k avec amundi DCAM et mon ancienne config (10%) en SP500, Japon et Europe

livrets A et LLDS pleins.

J’ai besoin de garder des liquidités pour un éventuel projet immobilier d’ici 1-3 ans. Mais je trouve globalement mon positionnement très défensif et assez peu fertile, parce qu’il manque de direction. Voyez vous comment répartir au mieux tout cela ? Je ne peux pas basculer tout sur ETF monde, car le PEA est à horizon 10/15 ans. Le PER me sert uniquement d’optimisation fiscale. Et les Assurances vie avaient au départ une fonction de transmission, mais j’ai commencé à les considérer comme des livrets plus favorables…

Votre allocation est, « malheureusement », tout à fait compatible avec votre projet immobilier à court terme : elle sécurise le capital (enfin, si le gouvernement ne décide pas de chercher l’argent où il est, dirait un complotiste) au prix de la performance.
Vu votre âge, il vous reste du temps pour préparer la transmission, puisque vous pouvez avoir besoin de l’argent des AV pour constituer l’apport d’un achat immobilier. Par contre, le fonds boosté permet quand même de gagner plus que l’inflation.
Seul le PEA permet potentiellement de mettre un peu de performance dans votre patrimoine. Placez-y toute la capacité d’épargne dont vous n’aurez pas besoin pour votre achat.

Bonjour

On a pas assez d’infos sur vos projets et votre situation (RP? Locataire?) Votre revenu, les 70k cest mensuel ou annuel?

Bonjour c’est 70k annuels et locataire pour le reste !

En vous lisant, je me demandais pourquoi vous aviez si peu d’épargne à 70k mensuel à votre age, ou alors je me dis il est politique et il nous fait le coup de darmanin avec 300€ sur compte courant et le reste planqué on ne sait où :grin:

Sinon vos placements ont l’air bien (même si on sait pas ce qu’il y a sur le per), comme vous dites c’est très défensif, donc pour le changement c’est assez simple, dca progressif renforcé sur votre sp500, japon et europe. Pas la peine de risquer l’argent déjà placé dont vous aurez besoin.

C’est souvent le dilemme en investissement, on veut de la performance mais sans le risque, et c’est deux désirs incompatibles. Considérez le curseur ainsi, vous avez deux actifs : fonds sécurisés / Actifs de croissance, le reste c’est qu’une question de curseur.

70/30 ?

60/40 ?

50/50 ?

Ça dépend de votre tolérance à la perte, à ma maman je lui ai fait faire 50% actions/40% fond euros/10% or pour que ça reste simple à comprendre pour elle tout en cherchant un peu de perf, mais ça ça porte déjà un risque d’au moins -25% potentiel en cas de crise majeure. Moi même je suis à 50% actions/12,5 metaux et énergie/37,5% supports garantis.

J’exagère un peu en support garantis :grin: Mais c’est évolutif s’il y a grosse chute des deux autres catégories j’en rachete en piochant dedans. Puis je “recharge” les supports tranquillement. L’idée c’est vraiment de définir une allocation cible et ne pas en dévier même dans la tempete, le reste ça importe peu. Sinon il y a pas de mystère > plus de perf = plus d’actions mondiales au format etf.

Ahah j’aime bien votre approche !

Bon l’explication tient plutôt aux aléas de la vie et aux bonnes choses qui parfois surviennent tard ! Ce qui explique que j’ai peu d’épargne. Et justement. J’aI peu de temps Pour rattraper les choses :slight_smile:

Sur le PEA je garde donc la triplette USA/euros/japon en plus du Dcam ? Je garde cette idée de porter la sécurité à 60% et d’augmenter peut être un peu le risque !

J’ai vu ici et la d’autres personnes un peu égarées entre les AV et les PEA qui Partagent les mêmes possibilités à peu près. On craint les doublons inutiles

Pour l’or il vaut mieux le trouver sur AV avec un Amundi gold ? Ou sur PEA ?

Bon l’explication tient plutôt aux aléas de la vie et aux bonnes choses qui parfois surviennent tard ! Ce qui explique que j’ai peu d’épargne. Et justement. J’aI peu de temps Pour rattraper les choses :slight_smile:

Je ne critiquais pas votre épargne à vous, loin de moi cette idée et puis je ne me permettrais pas. Au contraire c’est déjà bien votre épargne, mais vous aviez écrit « 70k mensuel », soit quasiment 1 million par an de revenu, du coup là ça ne collait vraiment pas :grin:

Sur le PEA je garde donc la triplette USA/euros/japon en plus du Dcam ? Je garde cette idée de porter la sécurité à 60% et d’augmenter peut être un peu le risque !

Les deux options sont un peu pareil. Moi je simplifierais en une seule ligne dcam. Même si personnellement j’ai le japon et mes trucs exotiques sur av.

Mais attention, je dis ça c’est par confort mental, en vrai il n’y a aucune obligation de les retirer. C’est juste que plus on passe de temps en bourse, plus on va vers un désir de simplicité. Ne serait-ce que pour gérer son temps investi dedans ou pour gérer ses émotions. Ça évite les questions du genre : dois je garder l’europe alors que la france est defaillante? le japon a t-il un risque tech? ou encore legrand va-t-il continuer a monter? On a pas besoin de tout ce bruit mental.

Oui allez y prudemment, c’est le respect de votre tolérance au risque qui compte, vous devez vous sentir à l’aise quoi qu’il arrive. Arriver au stade du : “je m’en fou si ça monte ou baisse”. 20/80, 30/70, 40/60, 50/50. Faites vous des scenario catastrophe. ex : que se passe-t-il si mes 20% actions perdent -50%? Je perds -10%, est ce acceptable pour moi? -20% à 40/60. Dans l’hypothèse où les marchés ne connaissent pas une crise pire que celle du covid.

J’ai vu ici et la d’autres personnes un peu égarées entre les AV et les PEA qui Partagent les mêmes possibilités à peu près. On craint les doublons inutiles

Rien ne vous interdit d’avoir le même produit sur des courtiers différents, moi j’ai par exemple un etf world sur bourso et un msci global world sur fortuneo, mais c juste pour pas tout mettre en pea. Ce n’est pas optimal mentalement. On appelle ça “avoir des poussières”, il vaut mieux avoir tout son capital regroupé sur un seul etf que sur un même etf dupliqué ailleurs, ça permet une gestion plus fluide.

Pour l’or il vaut mieux le trouver sur AV avec un Amundi gold ? Ou sur PEA.

Il n’y a pas d’or sur pea, il y a des minieres avec basics materials ou alors des commodities qui peuvent jouer le même rôle, mais pas d’or papier réel.

Pour ma part je le préfère en cto à cause de la loi sapin et du fait que si l’assureur fait faillite on revoit pas les titres, mais sinon oui, en AV ça peut le faire. J’en ai un peu en AV aussi.
Cto saxo ou TR ? J’avoue que j’avais mis le CTO « pour plus tard » mais c’est peut être une erreur.

J’ai eu un certificat or sur AV Lucya et j’y ai renoncé (frais élevé). Mais l’or ou le minier peut être intéressant !

donc je pourrais simplifier :

Une ligne Dcam en PEA

Une évolution de l’Av avec un partage fonds euros/UC ou je pourrais aller sur une ETF acwi ou retrouver ma triplette Japon/us/euros

un CTO avec or/mines ?

J’ai

Oublié le PER est chez Linxea en mode pilote à horizon. Je trouve le rendement plutôt moyen. J’ai beau avoir un profil « dynamique » il reste à un 4/10 sur le risque et génère un petit 2,5%.

TR est top. XTB 0 frais mais pas de fraction. Saxo j’ai pas. Moi mon préféré c’est trading 212 mais ça va être coton pour les impots parce que pas d’ifu… TR serait donc le plus flexible que je conseillerais à tous. En plan programmé 0 frais en plus.

  • Oui une ligne, toujours privilégier la simplicité.

Vu votre config (vous avez tout l’obligataire sur linxea), pour rester cohérent, ouvrez un cto TR et collez y un etf or ou global mining en effet. Comme ça le role de chaque enveloppe sera clair.

Pour le per je ne sais pas vous repondre je connais pas leur composition.

Pour le cas sp500, europe, japon. C’est le plus gros effort. Mais il faut réfléchir en terme de nature d’actif, ce sont tous des actions, ce que donne deja le world du pea. Après il est aussi possible de ne pas faire de dcam unique et de garder les 3, c un peu plus chiant.

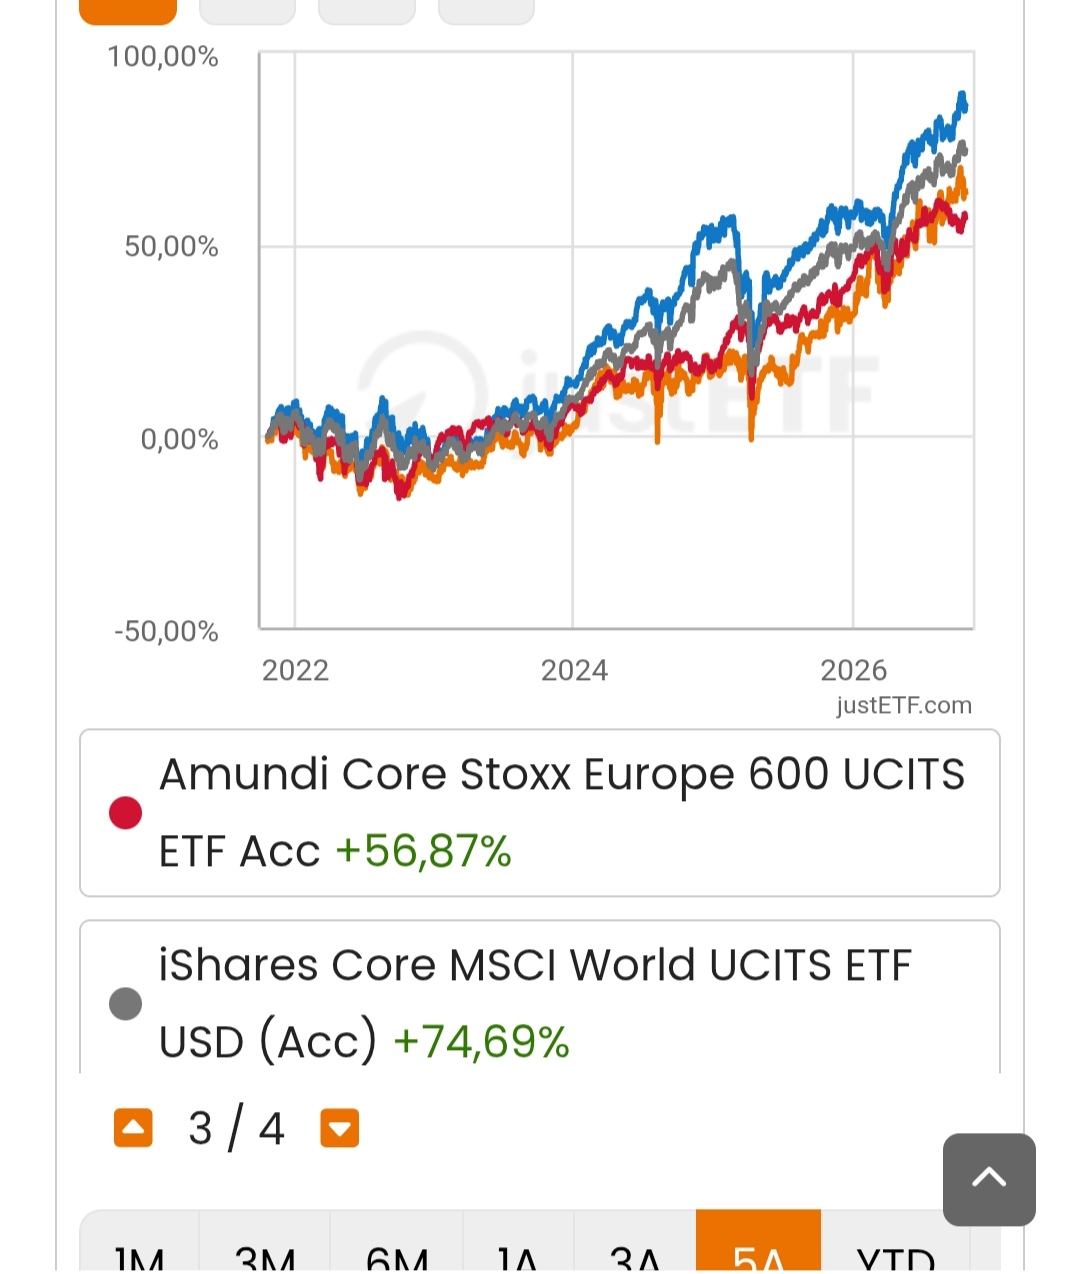
Stat des 3 sur 5 ans :

En bleu c le spi 500 et orange japon, on voit que le gris qui est le msci world est toujours le meilleur compromis. Donc en résumé que les autres ne servent à rien sur une periode de 5 ans, ca reduira juste la moyenne globale de quelques points :slight_smile:

J’ai du mal à lâcher le Japon par conviction et le SP500 parce qu’il surperforme toujours un peu le world. Merci pour les conseils sur le CTo, et pour toutes vos réponses très claires, cela me rend les choses plus intelligibles.