Les taux tombants de plus en plus sur les livrets (LDDS et A dans ce sujet), j’aimerais un avis pour le « placement » de l’épargne de précaution.
J’ai mon épargne de précaution qui est sur un LDDS plein, 12k donc et qui n’est jamais touché.
Ensuite, je garde maintenant +/- 2000€ de « tampon » sur mon livret boursorama, car depuis août, il est plus intéressant que le livret A niveau rendement (avec Metal).
Tout le reste est placé sur les marchés ou en or/pièces en banque.
En fait, j’ai vraiment l’impression de voir l’argent bruler lentement en laissant cette somme sur le LDDS et je voulais savoir s’il n’y avait pas un moyen plus intelligent de stocker de l’épargne de précaution et si oui, lesquelles ?
Est-ce qu’un fond en euro serait une solution ?
Est-ce que tout garder simplement sur le livret bourso qui est pour l’instant plus rentable serait la solution la plus simple dans mon cas ?
Quelles sont vos expériences de votre côté ?
Il faut savoir que je n’ai pas besoin de toucher à cette épargne.
Même s’il devait y avoir un délai de 2 ou 3 semaines pour un retrait, cela ne me poserait a priori pas de souci.
(Je précise que je ne souhaite pas employer l’or comme épargne de précaution, pour moi ce n’est pas pour de la revente et c’est vraiment le dernier des recours en cas de « fin du monde »).
Sauf erreur, le taux du livret Bourso + est de 2%, et le bonus métal de 0,5%, soit 2,5% bruts.
Le livret A est à 1,7% nets. Donc ça n’a a mon sens pas vraiment d’intérêt.
De même, un fonds euro reste fiscalisé au niveau des PS. Sur 12000€, vous allez gagner peanuts contre une perte de liquidité relative. Pas sûr que ce soit intéressant.
Hello,
Epargne de précaution = disponibilité immédiate et sécurité.
Peu importe le rendement, l’idée est que tu puisses parer à une grosse galère avec de l’argent déblocable dans la minute. Donc exit les fonds euros, seuls les livrets bancaires répondent à ce besoin.
Pour ton info dans les CGV des AV on parle de 2 mois comme délai de déblocage, donc en théorie tu peux être bloqué bien plus longtemps que 2/3 semaines.
De mon côté j’ai fractionné mon épargne de précaution (9K) en deux avoir 50% en or « liquide » sur veracash et 50% sur livret A. Le gold premium n’est pas fiscalisé si on vend pour moins de 5000€. Ça te permet d’être exposé à l’or et donc palier l’inflation en restant liquide.
Les frais sont à mon sens relativement bas.
Merci à tous pour vos réponses.
Les fonds euros m’intéressaient déjà moyennement (et pas que pour cette utilisation) mais ça confirme ce que je pensais.
C’est vrai que 0.05% de différence d’intérêt, c’est peanuts, mais c’est ça de pris sans effort supplémentaire pour le livret bourso.
@huguesld il faut que je me renseigne là-dessus, c’est la version old school de leur crypto VRO sauf que je pense que ce produit est plus intéressant fiscalement pour des petites sommes comme cela.
Merci pour la découverte
Je pourrais avoir mon épargne ou une partie indexée sur l’or, mais sans impact sur mon or physique avec ce produit.
J’ai préféré rester sur la solution veracash goldpremium avec la CB, parce que c’est la fiscalité des pièces à court légal donc pas de fiscalité sur ta plus value en dessous de 5000€. alors que si je passe sur l’écosystème crypto c’est 30% de flat taxe direct sur la moindre transaction si il y a une plus value.
Donc j’imagine que VRO est considéré comme un actif numérique et pas de l’or ? Parce le gold premium est considéré comme un actif physique avec un droit de propriété sur les quantités d’or qu’on détient dans leur coffre.
J’avais envisagé aussi VRO, notamment pour swap mes plus value crypto mais j’ai l’impression que ce n’est accessible que via leur solution crypto donc on ne peut pas les obtenir sur un exchange classique.
Mais si t’as des infos là dessus je suis preneur
Hello,
J’espère que tu ne considères pas la partie placée sur l’or comme de l’épargne de précaution ? L’or c’est historiquement plus volatile que la bourse…
Je peux aussi te poser la question suivante:
J’espère que tu ne considères pas la monnaie fiat comme sûr ? Au vu des politiques monétaires et de la gestion budgétaire des états et l’inflation RÉELLE qu’on s’est pris (parce que les chiffres mesurés sur un panier ne reflètent pas du tout l’inflation qu’on a) post Covid. J’ai absolument aucune confiance dans les monnaies Fiat.
En vérité mon matelas de sécurité où je me sens à l’aise est 3 mois, les 9K c’est pour 6 mois.
J’accepte qu’il y ait de volatilité court terme sur les 50% de surplus parce que je me sens pas à l’aise d’avoir autant d’argent immobilisé qui perds de la valeur. Même si en soit au regard de mon patrimoine total ce n’est pas grand chose.
La notion de matelas de sécurité est surtout un concept subjectif et qui dépend de la psychologie de chacun donc je partage juste ma vision et mon personnelle.
Exact, VRO est une pure crypto (même si on parle de stablecoin) et passe donc par la flat-tax en cas de plus-value.
C’est pour cela que ce genre de solution ne m’intéresse absolument pas.
Pour ton besoin, de ce qu’il me reste de mon passage en crypto, je partirais sur PAXG pour stabiliser ses swaps de crypto et je crois que c’est encore la seule qui est directement échangeable contre l’or physique qui sert de backup à la crypto.
Du coup ce n’est pas ton vrai matelas de sécurité, mais précise le sinon on va mal interpréter (moi le premier !).
Les monnaies fiat ont beau être inflationnistes, c’est avec ça que tu consommes au quotidien donc pour du court terme il est indipensable d’en avoir en réserve, comme tu le fais.
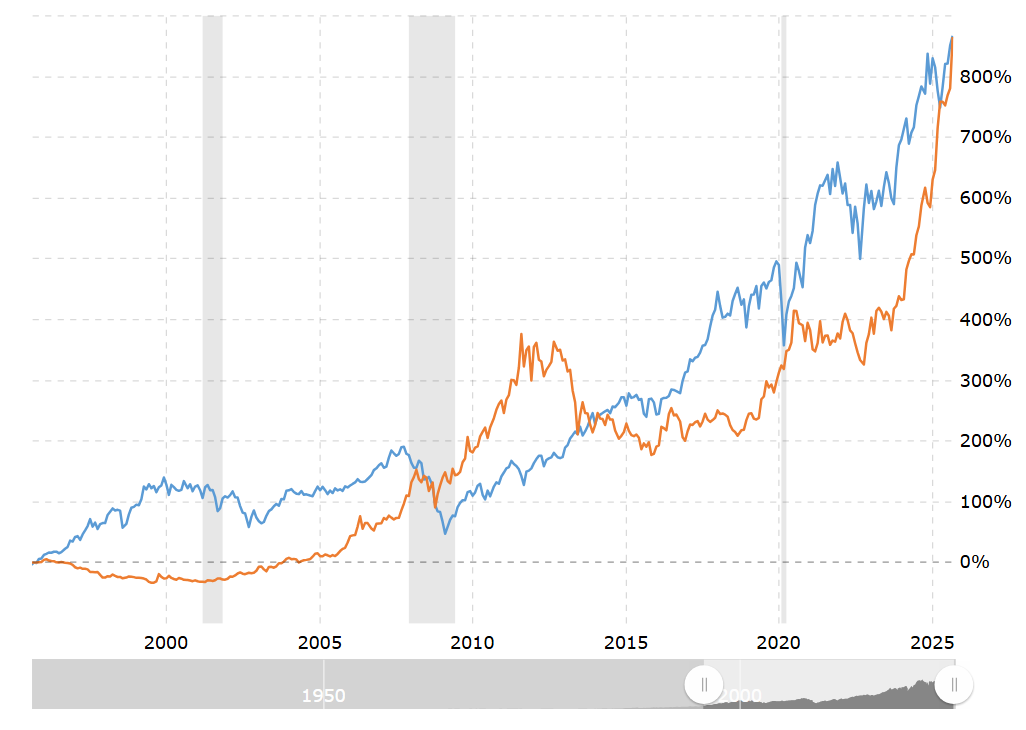
Je ne dis pas que l’or n’a pas son rôle à jouer dans un portefeuille, au contraire c’est décorrélé des actions donc ça apporte de la diversification. Mais il ne faut pas croire que c’est stable, si tu en achetais en 2013 il fallait attendre 10 ans avant de t’y retrouver (pire qu’après le crash de 2008 !). Il y a eu des énormes drawdowns de 20/30% dans le passé.
Oui les Fiat sont utilisés au quotidien pour consommer. Peut-être que je me trompe, mais ma conviction profonde c’est que la volatilité de l’or sera compensée par l’inflation que nous allons avoir dans les années à venir. Regarde en argentine, l’inflation était tellement forte que dans la même journée les prix pouvaient passer du simple au double. Il y a pleins d’autres exemples à travers le monde de mauvaise gestion monétaire.
Certes on est backés par l’UE etc, tout n’est pas comparable. Quand on voit les liquidités énormes que l’UE déverse pour financer des guerres et autres conneries, on va se prendre le retour de bâton comme après le Covid.
J’ai de l’or physique long terme mais j’ai aussi de l’or court terme plus liquide. Donc oui je considère cet or plus liquide comme une assurance plus court terme que l’or que je conserve long terme. Donc pour moi ça fait partie de mon matelas de sécurité
Il y a une hausse quasi constante et plus, on avance et plus, on voit les crashs de monnaies se produire, plus l’or sera stable, en tout cas dans sa hausse.
Si tu compares avec l’inflation, les monnaies en vigueur en France sur cette période, il n’y a pas match, 45% d’inflation cumulée au minimum… (et selon les chiffres officiels…)
Edit : et en fait le vrai intérêt de l’or pour de la sécurité, vu que c’est le sujet, c’est qu’on soit aussi en dehors du système bancaire, rien ne nous dit que la France ne ferra pas une libanaise d’ici à 10 ans …
De l’or, ça marche sans internet contrairement aux cryptos et c’est une valeur qui a résisté à la plupart des civilisations humaines.