Par ailleurs je déconseille à un particulier qui investi son capital de le faire sur un fonds institutionnel dont la période d’investissement est de 5 ans car cela lui oblige à bloquer son cash pendant 5 ans ce qui est très pénalisant puisqu’il ne rapporte rien pendant tout ce temps. Seul celui qui investi ses revenus années après année peut le faire sans être pénalisé.
Bonjour Marc,
Comme “porte d’entrée”, je parlais aussi du “portier”.
—> a qui s’adresser ?
Je déconseille vivement d’investir sur de FCPR car le risque est bien trop important. D’une façon générale il est préférable d’éviter les produits avec des cadeaux fiscaux.
Il est faut de croire que le PE c’est toujours du risque.
Disons plus exactement que c’est trop souvent du risque pour les produits grands publics, alors que du coté haut de gamme, on trouve de tout, donc des fonds prudents et c’est sur cela que je crois préférable d’investir
Je ne suis pas sûr de bien comprendre.
Si je comprends bien, vous déconseillez d’investir 100k en one shot puis rien ensuite car l’argent ne travaille pas et prends du temps à être investi ?
Si je comprends bien :
- Si beaucoup de capacité d’investissement : investir 100k tous les ans sur les fonds institutionnels (donc environ 500k sur 5 ans), puis une fois les 1ers retours, les reinvestir au fur et à mesure.
- si capacités insuffisantes pour supporter ce rythme, se rabattre sur les fonds de fonds qui appellent les 100k en fractionné sur 5 ans, qui permettent de faire travailler la totalité de la somme au fur et à mesure qu’elle est apellée, mais au prix d’une perf moindre à cause de la couche de frais supplémentaires ?
Vous dites : Sur un fonds PE institutionnel c’est 100k mini
Mais ou avez vous vu cela ?
Vous dites
Néanmoins, pour ouvrir cette classe d’actif aux particuliers sur des montants moindres tout en assurant une liquidité, il y a des concessions à faire en termes de structuration.
Vouloir assurer de la liquidité en non coté c’est le vouloir marier la carpe et le lapin.
Autrement dit c’est contradictoire. Des produits le propose mais dans ce cas il ne faut pas s’étonner d’avoir des perfs très faibles. C’est produits sont faits pour attirer le public et c’est tout. Les grands gagnants sont alors toujours la société de gestion et le distributeur mais pas l’investisseur.
D’ailleurs quel est l’intérêt de donner de la liquidité à des investissements en Ass vie ?? Franchement j’aimerais comprendre.
Investir en PE n’est pas fait pour faire de la diversification (c’est un argument de vendeur) mais pour :
- accéder à de biens meilleures perfs
- décorréler son investissement des marchés
et pour cela immobiliser son capital.
Quand on vous dit autre chose on exploite le fait que vous ne le savez pas.
Je ne sais pas s’il est autorisé de te donner ici une adresse mail pour organiser ensuite un appel, afin de te donner des réponses adaptées à ta situation.
Perso je ne travaille pas dans ce métier je suis investisseur particulier depuis 2018.
J’investis dans des fonds prudents qui font du X2 à X3 et qui investissent rapidement (généralement 18 mois) Actuellement je suis sur 5 fonds.
1 « J'aime »
Très intéressé par votre retour d’expérience
La nouvelle mode en PE/LBO (capital investissement) est de créer de la liquidité avec des fonds de continuation. C’est le nouveau business pratiqué par les fonds, qui n’ont rien à vendre ^^
Et oui pourquoi pas échanger par mail sur le sujet
Vous avez déjà compris bq de choses importantes.
- fuir les fonds de fonds pour la raison évoqué
- il est préférable de s’engager sur un fonds qui procède par appels de fonds successifs à chaque investissement (chaque achat d’une participation) et non sur les fonds qui immobilisent le capital sur plusieurs années avant de l’investir.
- fuir l’avantage fiscal qui fait prendre trop de risque
Les adresses que je peux recommander obligent d’avoir 1 M d’€ d’actif non immobilier et d’investir 250 K€ par fonds
Merci beaucoup pour ces conseils.
Quand vous dites que l’avantage fiscal fait prendre trop de risque, quelle en est la raison ?
Par ailleurs, est il préférable d’investir en direct, ou via un contrat d’AV luxembourgeois ?
Merci !
Lorsque le fonds est un FCPR c’est qu’il est risqué, car s’il ne l’était pas le législateur ne donnerait pas d’avantage fiscal. Il le donne pour inciter à l’investissement pour favoriser le financement des startut up risquées qui sans cela ne trouverait pas forcément le financement dont elles ont besoin.
A vous de faire des simulations avec différents TRI pour voir si les frais du contrat sont compensés ou non par la fiscalité de l’Ass vie. Mais si vous réinvestissez la totalité de vos distributions de vos fonds de PE (capital + plus values et que vous le faites plusieurs fois de suite alors l’Ass vie sera forcément plus intéressante)
Mais j’ai peur que dans un contrat d’ass vie qui propose toute une gamme de fonds de PE vous n’ayez pas de bons fonds. Consultez Opalecapital.com filiale de Tikehau dédiée à l’investissement aux particuliers (Perso je n’investis pas chez Opale mais c’est peut être une bonne piste pour vous)
Pensez aussi a investir lors du dernier closing.
Supposons une période d’investissement de 5 ans avec un closing à 24 mois et le dernier investissement réalisé finalement à 48 mois, votre période d’investissement sera alors de 24 mois ce qui est acceptable. Mais comme dit dans d’autres messages ici il n’est pas bon que la période d’investissement excède 2 ans, car votre argent ne rapporte rien à attendre d’être investis.
1 « J'aime »
C’est une arnaque le « private equity ».
Tu fais un chèque en blanc sur des entreprises que tu ne connais même pas.
On t’annonce + de 10% par an de rendement, voire 13, 15%.
J’ai placé, il y a 4 ans, sur le FCPR Adrian Multi stratégies. Résultat : +8%, soit environ +2% par an. Même votre livret A fait mieux.
C’est trompeur. À fuir !
4 « J'aime »
Merci pour votre retour @Gui7
En effet, votre témoignage ne donne pas envie d’investir en PE (question que je me pose en ce moment)… j’ai 2 questions :
Avez-vous fait cet investissement au sein d’une assurance-vie ?
Avez-vous investit dans d’autres PE, les performances étaient-elles aussi mauvaises ?
Merci!
Avec plaisir !
Oui, j’étais bien passé par un contrat d’assurance vie.
Non, je n’ai pas investi sur d’autres supports de PE.
Je pense que le PE, dans l’ensemble, au cours des dernières années, à cause de la forte hausse des taux, n’a pas été très performant.
Pour autant, même en période de conjoncture plus favorable, je persisterais à avoir des doutes. Il n’y a aucune visibilité sur les supports, ni sur le présent, ni surtout, sur le passé.
Par conséquent, c’est bien simple, s’agissant de la performance délivrée, on peut nous raconter ce que l’on veut. On a aucun moyen de vérifier.
Enfin, le PE est lourdement chargé en frais.
2 « J'aime »
Vous pourrez seulement confirmer cela à la fin des 10 ans.
Ce genre de PE il y a des chances pour que le rendement soit très faible au début et explose à un moment donné et donc qu’il soit lissé à 9% sur les 10 ans.
En gros ce genre de PE (fonds de fonds), achète plusieurs Private Equity Millésimés qui eux: les 1-3 premières années ils achètent → 4 - 7 les entreprises évoluent → 8 - 10 ans ils revendent et les rendements explosent.
Donc ça dépend des fonds qu’ils ont acheté et quand ils les ont acheté
Donc « à fuir! » pas si sûr.
Bonjour,
Je m’intéresse un peu au sujet du Private Equity (PE) via l’assurance vie, car j’aimerais y allouer environ 10 % de mon patrimoine pour découvrir ce type d’investissement et tenter d’obtenir un peu plus de performance. Cependant, j’avoue être un peu mitigé.
En passant par Linxea et en analysant le couple risque/rendement des fonds de PE, je trouve que le ratio n’est pas très bon, voire pas du tout… Seul le fonds NextStage Croissance sort vraiment du lot.
J’hésite même à commettre l’erreur de mettre tous mes œufs dans le même panier.
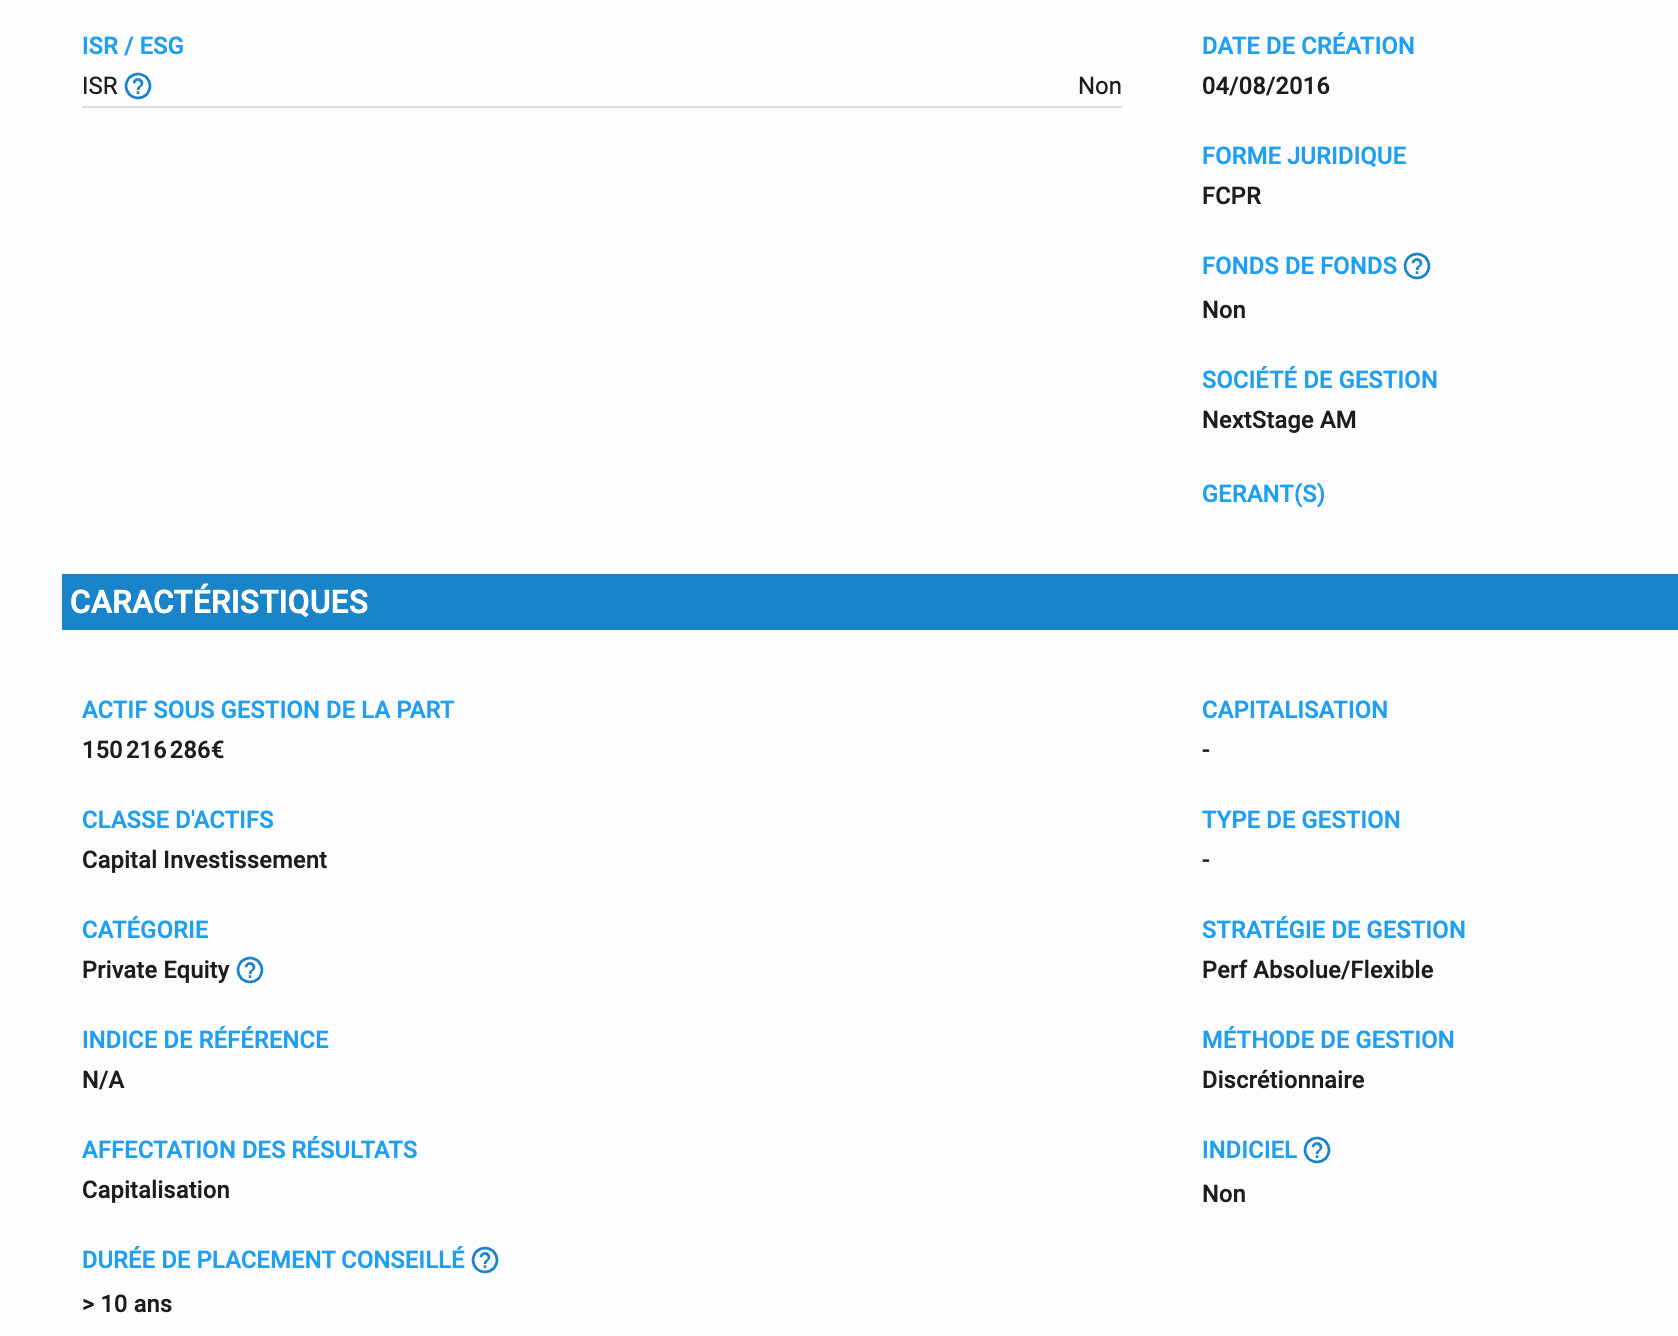

Autre recommandation : le fonds Edmond de Rothschild , qui affiche des performances assez intéressantes, mais avec des frais très élevés . Certes, si la performance est au rendez-vous, cela ne me dérange pas de payer plus en frais, mais ce fonds est très récent et rien ne prouve qu’il continuera à bien performer dans le futur.
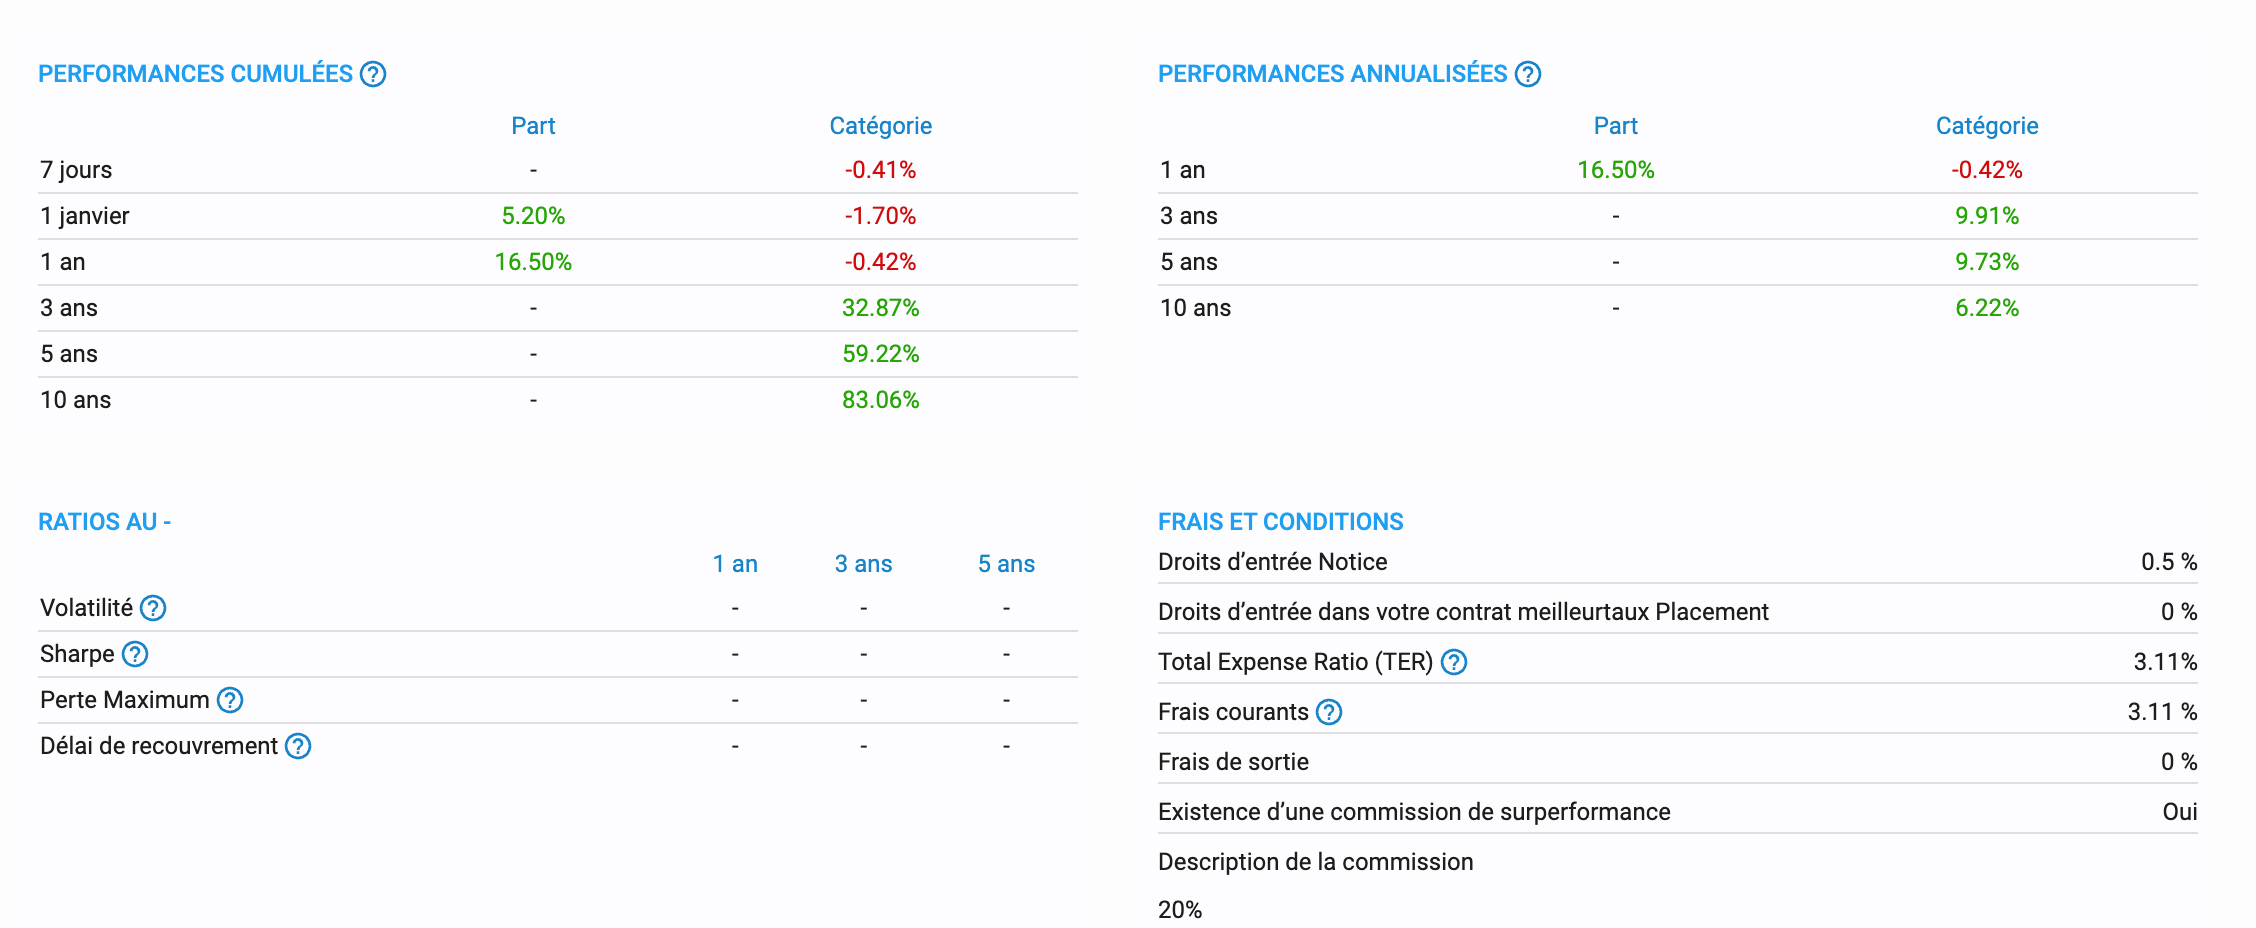
J’aimerais savoir si le fait que les performances actuelles soient si faibles est lié au caractère encore récent de l’ouverture de ce type d’investissement aux petits épargnants. Peut-être n’avons-nous pas encore assez de recul pour en percevoir le plein potentiel (ici rare sont les fonds vieux de plus de 5 ans) ? Car j’ai lue dans la discussion que l’investissement en PE avait tendance a performer avec une croissance dite en J, donc faible au début puis exponentielle par la suite, mais pas sur que ce soit le même fonctionnement lorsque l’ont passe par un fonds.
Cela permettrait alors de sélectionner, sur le papier, de bons fonds de Private Equity, même si leurs performances actuelles ne sont pas encore à la hauteur du risque pris.
Qu’en pensez-vous ?
Ps : Ici j’aurais 3000e à allouer à cette classe d’actif, donc en choisir 3 pourrais être une bonne diversification.
Hello,
Je déconseille fortement d’aller sur ce type de fonds, pour des raisons plusieurs fois expliquées sur le forum :
- frais élevés car ce sont des « fonds de fonds » du coup rendement/risque défavorable - et encore pire avec les frais d’une AV par-dessus…
- pas d’accès aux top projets qui n’ont pas besoin de la liquidité des retails - qui servent au contraire de liquidité de sortie des projets moins bons via ces fonds
- classe d’actif pas si différente de la bourse, on reste sur des parts d’entreprises donc corrélation aux mêmes évolutions macroéconomiques
- volatilité dissimulée : comme ce n’est pas coté, on ne voit pas les évolutions au moment T mais elles existent bien
2 « J'aime »
Merci pour ta réponse mais si je peux venir nuancer certain des tes points et n’hésite pas à me dire si je me trompe :
En effet, certains, comme le fonds Ardian, sont bien des fonds de fonds d’après leur fiche technique. C’est effectivement quelque chose à éviter.
Mais la quasi-totalité des autres ne le sont pas. Voici par exemple « NextStage Croissance A » :
Concernant les frais, certains en proposent étonnamment très peu, voire parfois pas du tout :
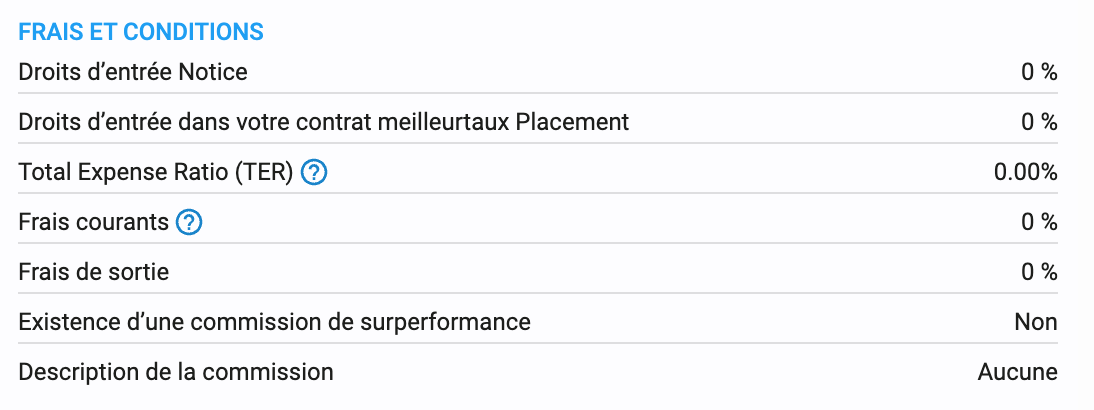
Sur la limitation d’accès aux meilleurs projets, je ne peux rien dire — en effet, pour les petits investisseurs, il est quasi impossible d’avoir accès au premier quartile.
Ici, je me pose aussi des questions. Je trouve que les fonds ne sont pas assez transparents sur leurs investissements. J’ai vu que certains investissaient un certain pourcentage en bourse ou dans d’autres actifs, ce que je ne recherche pas du tout, étant donné que je veux de la diversification. D’autant plus que la bourse, je peux l’avoir de mon côté à moindre coût.
Du coup, avez-vous une recommandation pour investir dans le Private Equity, afin de viser davantage de performance tout en cherchant à se décorréler un peu de la bourse, qui représente dans mon cas plus de 80 % de mon portefeuille ?
Pour aller plus loin, j’aimerais créer, si possible, un portefeuille assez agressif (je suis jeune et peux me permettre de prendre du risque), mais aussi assez diversifié, avec ce type d’allocation :
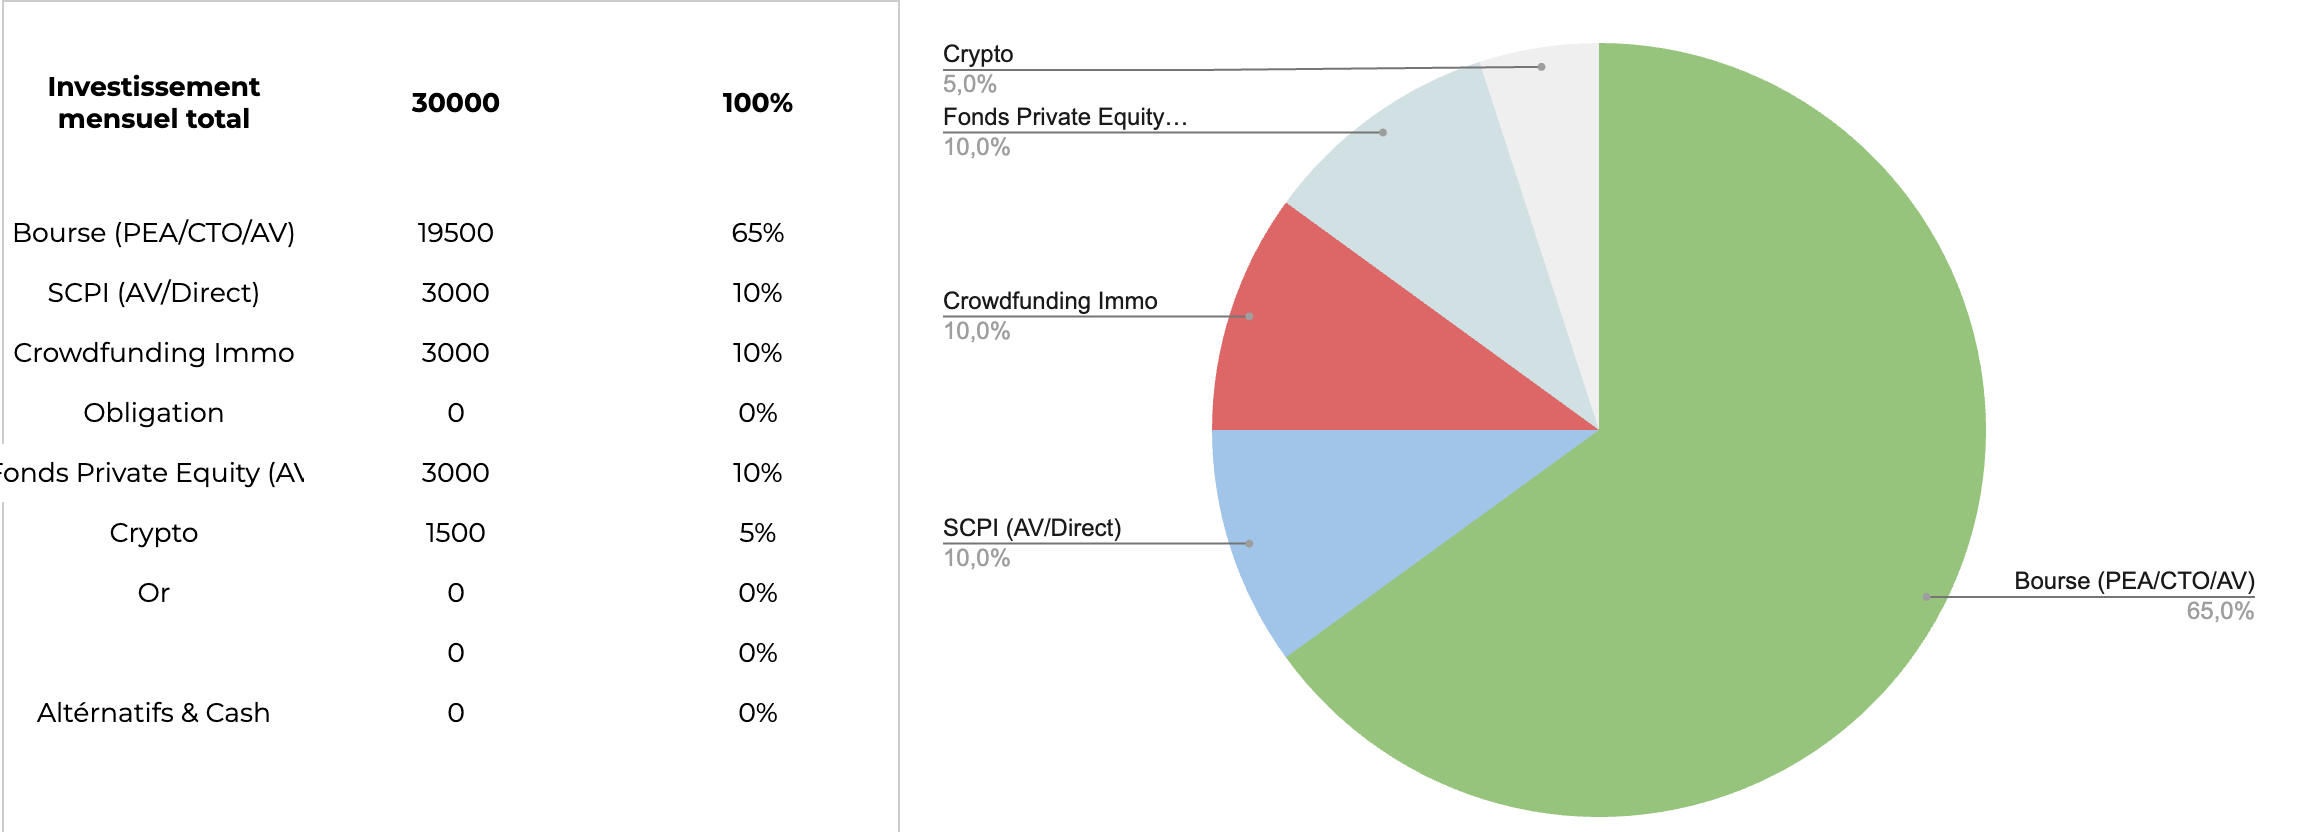
Rien n’est encore définitif, mais j’hésite encore a faire juste les choses simple style 70% bourse (MSCI World) 25% SCPI sur AV (je dois encore les choisir) et 5% Crypto (BTC/ETH).