Avis Corum/remake/Iroko zen + avis sur stratégie personnelle

Bonjour, je découvre depuis peu les SCPI, j’ai plusieurs questions concernant la viabilité de mon projet:

J’envisage ces 3 SCPI :

Corum origine en SCPI principale (bon rendement, bon historique, bien résisté à la crise covid/télétravail, mais frais élevé?)

1ère question: les 12% de frais lors de l’achat, si j’ai bien compris ça a un impact uniquement lors de la revente? car si j’achète pour 10 000e c’est bien cette somme qui est utilisé pour le rendement (6% par exemple) et non 8 800e (après frais)

Iroko zen et Remake live en SCPI secondaire: 2 SCPI assez proche niveau profil (plus récente, diversifié, sans frais d’entrée, bon rendement)

un avis sur ces 2 SCPI? une meilleur que l’autre ? pour quelles raisons?

Imposition: ma tranche d’imposition est de 11%, donc 28% pour la part française et environ 25% pour la part europe sauf erreur de ma part?

Ma stratégie actuel est orienté ETF/fond euro/or. Rendement estimé 6% mais assez volatil bien sûr.

L’investissement en SCPI m’intéresse pour plusieurs raisons: beaucoup plus stable que la bourse, rendement correct, classe d’actif décorélée de la bourse

Donc je vois 3 scénario pour l’investissement SCPI dans mon cas:

  • Continuer uniquement ETF puis progressivement acheter cash SCPI quand j’aurai besoin de revenus complémentaires par exemple à la retraite (j’ai actuellement 38 ans)

  • Effet de levier dans 6 ans (j’aurai fini de rembourser ma résidence principale à ce moment là): plus aucun crédit et normalement un bon patrimoine financier. Pour une somme importante (80k/100k sur 15 ans par exemple).

  • Effet de levier maintenant avec une somme plus modeste (10/15k) sur une plus courte période (5 ans) avec pour objectif de commencer au plus tôt l’effet de levier, et de « tester » l’investissement en SCPI (valider mes calculs de rentabilité, imposition etc

Dans mes calcules je part du principe que le rendement brut est de 6% (4.5% après impot), ça semble réaliste pour du moyen terme?

Crédit immobilier:

j’ai un peu regarder les offres, j’ai vu par exemple Younited proposé des prêt 2.90% sur 5 ans.

Par contre je ne sais pas si c’est un prêt à la consommation qui ne permet pas de déduire les intérêt

Il faut plutôt voir avec sa banque physique (Crédit Agricole par exemple) ou banque en ligne?

Quels taux je peux espérer?

Des remarques / avis sur ma stratégie?

merci d’avance :slight_smile:

2 Likes

Salut John,

Tu dis que ta stratégie est actuellement orientée ETF, fonds euros et or.

Quelle est la répartition actuelle entre ces différents actifs ?

Tu souhaites maintenant ajouter des SCPI. Pourquoi ? Qu’est-ce qu’elles t’apporteraient que ton portefeuille actuel ne t’apporte pas déjà ?

Enfin, quel est ton objectif patrimonial, et dans combien de temps ?

Oui.
Le rendement réellement touché est de l’ordre de 5% (max) sur la somme investie (ce qui est TB), après 6 mois de détention. Il faut ensuite payer un peu d’impôts sur une partie des loyers (peut-être 5% avec votre TMI de 11%).
Et ça rend pénible les déclarations d’impôt, surtout avec plusieurs SCPI et encore plus avec un crédit…

Bonjour,

Oui, le taux de distribution se calcule sur le prix de souscription, donc sur ce que vous avez payé. En 2025 il ressort à 6,50 % sur un prix de part de 1 135 €. Vos 10 000 € produisent bien un rendement calculé sur 10 000 €.

Les frais se matérialisent sur votre valeur de sortie, dès le premier jour. Le prix de retrait est de 999,21 € contre 1 135 € à l’achat, soit 135,79 € par part, qui correspond à la commission de souscription de 11,96 %. Sur 10 000 €, vous récupéreriez environ 8 800 € en sortant le lendemain.

Concernant le TD de 6,50 %. Il contient 0,57 point de plus-values de cession d’immeubles (publié par Corum). La part qui vient des loyers est de 5,93 %, soit 67,34 € par part en additionnant les douze dividendes mensuels de 2025. Et ce taux est annoncé brut de fiscalité étrangère, payée à la source par la SCPI pour votre compte. Sur le quatrième trimestre 2025, l’acompte brut de 16,94 € est ressorti à 13,65 € net, environ 19 % prélevés avant versement. Votre imposition française s’applique ensuite.

Sur Iroko Zen et Remake Live, le taux d’occupation est un peu plus élevé chez Remake (99,2 % au T1-2026 contre 96,9 % au T2-2026 mais c’est très correct pour les deux) et l’endettement est quasi identique, autour de 24,5 % pour les deux. Là où elles se distinguent vraiment, c’est sur la valorisation et les frais courants : Iroko a un prix de part 4,8 % sous sa valeur de reconstitution contre 0,2 % pour Remake, et sa commission de gestion représente 14,4 % des loyers contre 18 %. Aucune des deux n’a de parts en attente de retrait ce qui est positif, et les deux ont un report à nouveau inférieur à un mois de distribution, donc peu de réserve pour lisser un trimestre difficile.

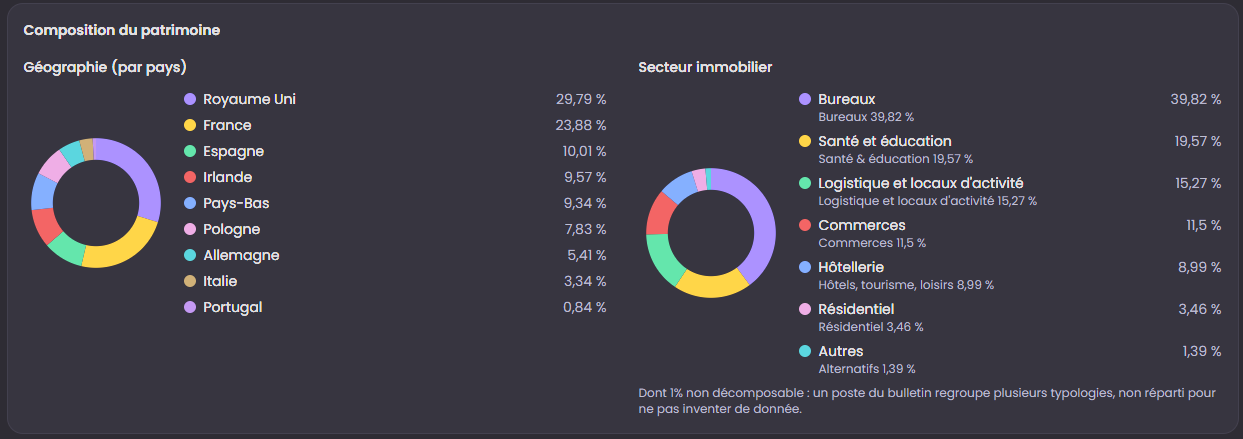
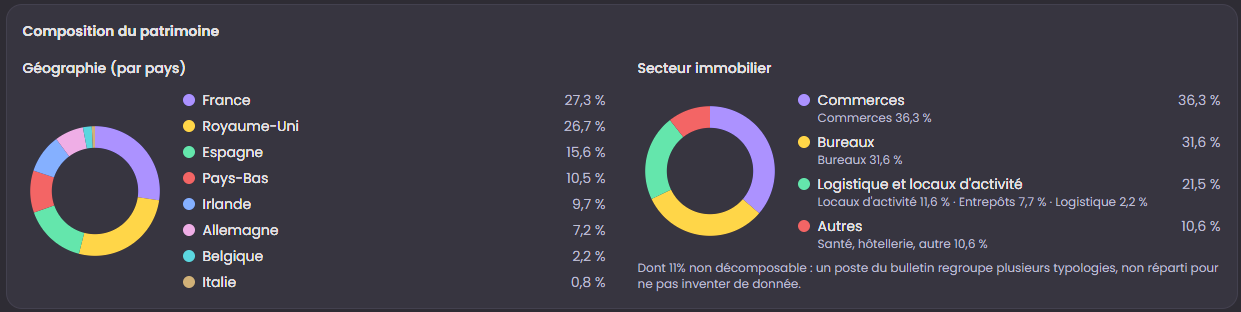
La composition de leur patrimoine est aussi un peu différente comme vous pouvez le voir ci-dessous pour vous faire une idée.

Ramake Live

Iroko Zen

Merci pour vos retours:

@Alexandre1258 , répartition: environ 75% ETF (world + marché émergeant) 12.5% fond euro, 12.5% Or

L’idée est d’accumuler grâce au etf et en cas de crise utilisé revendre une partie de l’or (si ça monte) pour acheter ETF, idem pour fond euro.

Initialement je voulais acheter des SCPI bien plus tard pendant la phase de consommation (dans 10/15 ans je dirais) pour avoir un actif moins volatile que la bourse et qui donne un complément de revenu régulier.

Mais je me suis dit qu’avec l’effet de levier ça pourrait être intéressant de commencer plus tôt, par exemple un crédit sur 15 ans qui soit en grande partie financé par la SCPI)

ça permet une diversification des actifs décoléré de la bourse.

Mais mon investissement restera principalement ETF

Objectif “principale” complément de retraite si tout se passe bien…

Mais potentiellement un revenu complémentaire avant si ça se passe mal au travail (ou chomage)

@Agnes13 oui la déclaration d’impôt a l’air pénible malgré le rapport envoyé par le SCPI

@JeanPhilippeDucros merci pour les informations détaillées!

“Iroko a un prix de part 4,8 % sous sa valeur de reconstitution” j’ai du mal a comprendre ce concept, en fait le prix est légèrement inférieur au prix théorique? donc une forte probabilité que le prix de la part remonte sur le court terme pour coller au prix réelle des immeubles?

1 Like

Bonjour,

Pour vous répondre, la valeur de reconstitution n’est pas le prix des immeubles. C’est ce qu’il faudrait débourser pour racheter tout le patrimoine aujourd’hui, frais compris (la valeur d’expertise des immeubles, plus les droits de mutation et frais de notaire, plus les honoraires d’agence, plus la commission de souscription de la SCPI elle-même). La valeur des immeubles seuls, c’est la valeur de réalisation, un autre indicateur. Donc acheter 4,8 % sous la valeur de reconstitution ne veut pas dire acheter les immeubles avec 4,8 % de rabais.

Ensuite, il n’y a pas de mécanisme automatique. Le prix de part d’une SCPI n’est pas coté, il est fixé par la société de gestion. La seule contrainte réglementaire est de rester dans une fourchette de plus ou moins 10 % autour de la valeur de reconstitution. À 4,8 %, on est en plein milieu de la fourchette, la société de gestion n’a donc aucune obligation d’agir. Elle peut revaloriser ou laisser le prix inchangé pendant des années.

L’écart peut aussi se réduire par le bas. La valeur de reconstitution est réévaluée sur expertises, désormais au moins deux fois par an. Si les expertises baissent, la décote se réduit sans que le prix de part ait bougé. C’est ce qui s’est passé sur beaucoup de SCPI de bureaux en 2023 et 2024, où certaines ont dû baisser leur prix de part pour rester dans la fourchette des 10%.

1 Like

ok merci, ça évite qu’il change régulièrement le prix des parts, plutôt faire une fois tous les 4/5 ans par exemple si il y a un gros mouvement à la hausse ou à la baisse plutot que de faire de micro ajustement 2 fois par an

Merci pour les précisions @574100john

Ce qui m’interpelle, c’est que tu as déjà 25 % de ton patrimoine (fonds euros + or) qui est, si je comprends bien, en attente d’une future baisse importante des marchés pour renforcer tes ETF.

Je trouve que c’est déjà une poche très importante qui n’est pas investie dans ton principal moteur de croissance : les actions.

Personnellement, j’ai aussi une poche de « cash offensif », mais elle représente environ 10 % de mon patrimoine.

La raison est simple : si la forte baisse n’arrive que dans plusieurs années, ces années de rendement composé sur la partie restée à l’écart du marché sont définitivement perdues. Elles ne pourront jamais être rattrapées.

Et pourtant, ton objectif principal est de construire un patrimoine pour compléter ta retraite. Dans ce contexte, je me demande quel est l’intérêt d’ajouter aujourd’hui des SCPI, que ce soit en achat direct ou à crédit. N’as-tu pas peur de continuer à réduire le poids de ton principal moteur de croissance ?

oui c’est une bonne remarque en effet, l’or je considère comme plus offensif que fond euro, c’est assez volatil et décoléré, ce qui peut permettre de revendre un peu d’or pour acheter des actions meme si pas de gros crash, par exemple l’année dernière avec les droits de douane, baisse de 30% des actions, une belle opportunité, a ce moment là je commençais depuis peu les investissements donc je n’avais pas le “reflexe” d’acheter.

SCPI comme complément de revenu en effet pas besoin immédiatement

Mais avec un crédit qui dure 10ans par exemple, ces revenus seriront à rembourser le prêt uniquement, et avec un bon taux de crédit, l’effet de levier permet d’avoir un remdement théorique plutôt élevé je trouve (7%) je précise que le rendement de la SCPI en elle même est 4.5% net mais avec l’effet de levier ça devient intéressant, et si le taux n’est pas intéressant, en effet je ne le fais pas.

j’ai fais une simulation sur excel, en comparant SCPI avec crédit avec plusieurs variables (durée, taux, etc) VS DCA etf: plus de gains avec SCPI avec un bon taux.

ça me permet aussi d’avoir une diversification des classe d’actif (important de mon points de vue) d’où également la présence de fond euro et or (peut être un peu trop important en effet)

Autre précision: la volatilité, je pense que j’y survivrai mais je n’en suis pas sûr à 100% :smiley:

surtout quand les sommes augmentent année après année (aujourd’hui 80 000e) je préfère ne pas trop mettre dans les etf meme si c’est sans doute le meilleur choix d’un point de vue purement financier.

Et comme dit plus le plan A est en effet pour la retraite mais avec les aléa de la vie je préfère être plus flexible.

Merci pour l’explication, c’est très claire !