Prometia.com (Antimatter.com) en crowdfunding

Hello la communauté,
J’écoute Richard Détente depuis un moment via Grand angle eco.
Après avoir crée DataFactory, il crée un SPV pour investir dans des terrains et des serveurs (=GPU), nommé Prometia.
Prometia France qui investi dans Prometia Inc qui achète des services à Antimatter (et qu’a elle seule, donc Prometia n’a qu’1 seul fournisseur).

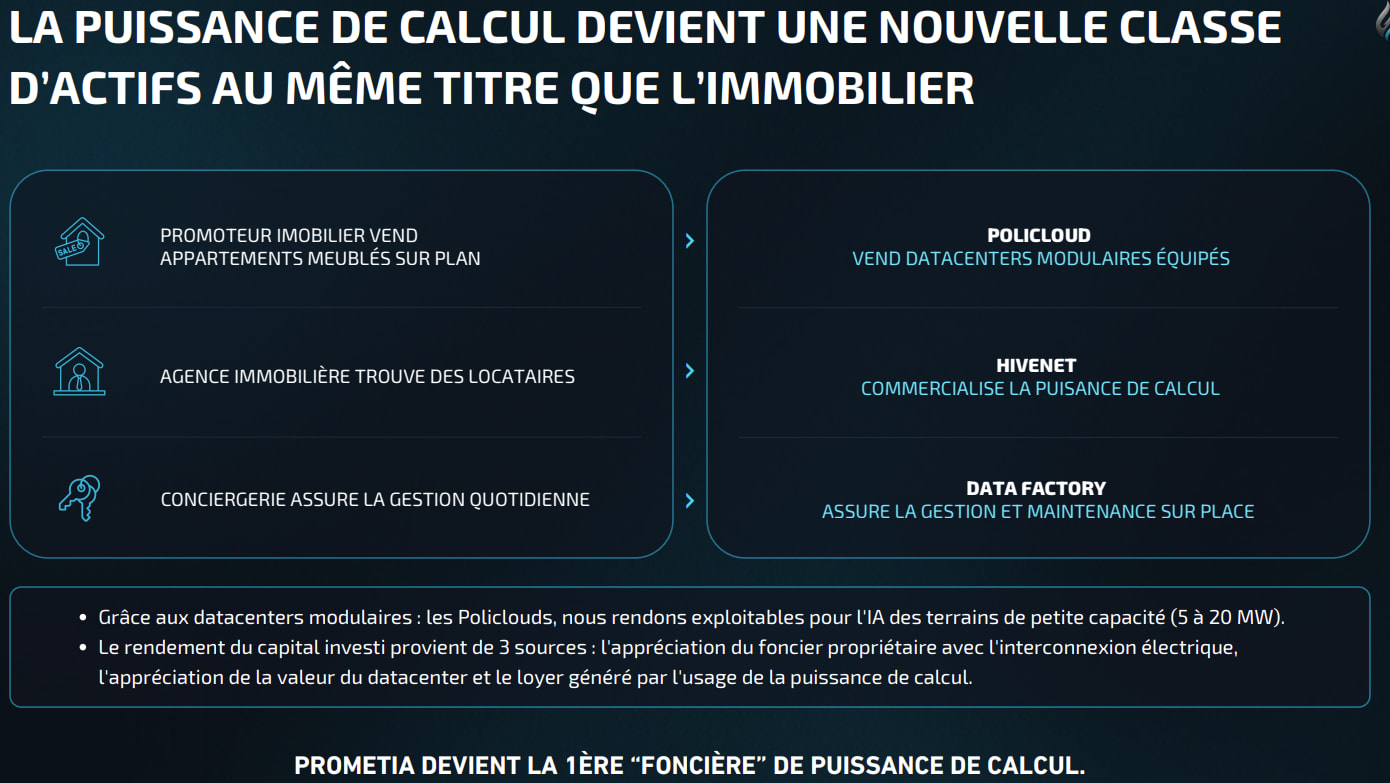
Antimatter | AI Infrastructure Built for Energy Constraints a déja un track record car c’est l’association de policloud, hivenet et datactory.

Cette levé de fond consiste en l’émission d’oca (obligations convertibles en action) automatiquement converties en actions dès septembre 2026.:

La stratégie Prometia Inc

  • Acquisition de terrains stratégiques à proximité de postes source.
    L’idée est simple, nous voulons être propriétaire du foncier car c’est bel et bien la propriété qui rend libre et souverain. C’est pour cela que nous voulons ces terrains au Texas car c’est l’un des endroits dans le monde occidentale où le droit de propriété est le plus fort et le mieux valorisé.

  • Déploiement de Compute Centers PoliCloud
    Sur ce terrain nous allons développer une ferme de puissance avec la propriété de notre propre interconnexion au réseau électrique. Là encore, si l’on possède les infrastructures et les MWs sur le réseau, nous sommes libre d’opérer comme nous le souhaitons ET nous bénéficerons de toutes les marges d’adaptation possible que l’on puisse avoir. C’est cette stratégie qui a permis à Data Factory de se valoriser au mieux dans la fusion avec antimatter.

le deck en bas de page ici: https://www.prometia.com/

J’ai déja interrogé l’IA (donc j’ai déja la compréhension générale).

J’aimerai avoir l’avis de ceux qui ont au moins lu le deck et les docs (bulletin de souscription …)

Antimatter semble avoir de nombreux clients (dont Prometia inc).
La performance de prometia semble être liée à:

  • la gestion de ses actifs (terrains et container avec GPU, gestion de l’obsolescence des puces) car elle se definie comme une foncière.
  • la capacité à executer d’Antimatter. Du coup, avez-vous des infos sur cette derniere et sa structuration policloud, hivenet et datactory?
Avez-vous trouvé des infos concernant le cas où cela se passe mal?

  • Comment seront traités les actionnaires, créanciers? Quels sont leurs priorité de remboursement?
  • des garanties ?

Pas d’avis sur cette société en particulier mais un rappel général qui peut servir.

Quand une société fait appel à du crowdfunding, ça veut dire que les banques et investisseurs pro ne veulent pas soutenir le projet, ou en tout cas pas suffisamment. Souvent, il y a une raison.

P.S. : je mets de côté le cas des kickstarters pour les projets “passion” qui permettent à des créatifs indépendants de financer une série, un jeu, etc.

3 « J'aime »

J’ai découvert Grand Angle récemment, je m’y suis intéressé pour la vision à haut niveau différente de ce qui est proposé autre part. Du coup, j’ai jeté un coup d’oeil sur le deck de Prometia.

J’ai pas mal de red flags ou d’interrogations qui me sautent aux yeux sur le slide du calcul de rendement.

Page 13 du deck, je ne peux pas mettre de lien ni image.

Ok, donc pour l’équipement PoliCloud (combien, d’ailleurs? voir plus bas), ~€11.5m + €500k de frais de levée (~4.3%, pourquoi pas, mais pour qui? Un intermédiaire que gère la levée de fond? Pas clair).
Passons, pas le plus gros soucis.

Le problème est sur les 30% annoncés. Oui, c’est juste un objectif, mais même les chiffres présentés ne marchent pas:
Dans le slide, les 30.13% affichés ne sont ni calculés sur l’EBIT, ni sur le net income, ni sur une mesure pure cash-flow. Une rentabilité “nette” avant impôts n’a pas beaucoup de sens dans ce contexte, les impôts n’étant pas facultatifs.
Le chiffre qui s’en rapproche le plus serait EBITDA/$12m = ~30.44% (même si cela ignore les frais de levée).

Il faudrait encore retirer des dépenses cash de cet EBITDA pour obtenir une sorte de Free Cash Flow:

  • Carry (à noter que malgré leur place dans le tableau, ceux-ci ne sont pas déduits du profit imposable!)
  • Taxes (exactement 30% de l’EBIT)
    =~$3’089’254.5
    =~25.7% de rendement sur une vue purement cash (en ignorant encore les frais de levée)

Le cash c’est bien, mais la dépréciation et l’amortissement sont des coût réels.
Ici, la dépréciation est linéaire sur 5 ans: est-ce bien raisonnable au vu de la vitesse de développement des nouveaux GPUs?
Avec 25% de rendement cash, il faut 4 ans pour récupérer la mise de base; il reste donc une seule année pour du profit avant de devoir racheter un nouveau PoliCloud/GPUs care celui-ci sera potentiellement dépassé technologiquement??

Et le carry: c’est donc un frais annuel pris par les gestionnaires du projet, en plus des frais de levée? Pas clair pour moi.

Je ne connais pas assez le marché de l’inférence pour estimer les revenus annuels et charges. L’IA n’est pas très utile sans specs techniques, par exemple les types de GPUs. Je note quand même que l’éfficience de systèmes distribués est problement plus faible que celles des hyperscalers. Leur priorité dans les listes d’attente de Nvidia probablement pas très haute non plus: l’accès aux meilleurs GPUs est potentiellement plus difficile, et pas au même prix.

PoliCloud annonce sur son site que “Les prix varient de 1 million d’euros à 4 millions d’euros selon la configuration”: on parle donc de plusieurs unités de P360 j’imagine? Parce que le deck fait presque penser qu’une seule unité coûté $12m…

Je ne suis pas allé voir les autres documents, peut-être qu’ils clarifient tout ça.
Reste que le structure m’inquiète; Prometia serait donc un client d’Antimatter.
Etre dépendant d’un fournisseur unique est une position extrêmement défavorable, car celui-ci détient un pouvoir de pricing très élevé, d’autant plus quand les gestionnaires du client sont salariés/actionnaires du fournisseur…

Bref, pas le temps d’aller plus loin, mais le seul slide qui parle du business model m’a l’air trop bancal.

2 « J'aime »

hello, je prendrais le temps de lire plus en detail mais clairement je vois 3 red flags deja

on investit dans le management:

Richard et grand angle n ont pas juste un point de vu differenr, ce sont clairement des menteurs. Je me rappelle encore des video a vomir ou ils se vantent d investir sur des obligations bresiliennes quand la monnaie se devalue d une semaine sur l autre juste parce que le rendement faciale est elevée et que son audience n y comprend donc va payer pour comprendre mais nooon la reponse n existe pas.

pas de fondamentaux tech, ni de moat: si tout le monde pouvait faire du cloud et des DC, IBM se serait remis sut le dossier… Je suis dans la tech et franchement c est une promesse impossible qu ils font avec trop peu d info. Ils n ont pas de tech a eux donc ils sont morts d avance .

coquille vide: site buzz word a fuir, promesses futures… digne de la pire alt crypto. ils essaient de reproduire apres plein d autres acteurs un modele qui a pu fonctionné mais en retard. En plus, ils offload le risque sur vous… sans expliquer en quoi c est different et sans possibilité d auditer comme dans du coté.

2 « J'aime »