Je dois placer une certaine somme sur mon Assurance-Vie (qui a moins de 8 ans), admettons 10 000 euros.
Je sais que je vais avoir besoin de ces 10 000 euros sous 1-2 ans (mais ne souhaite pas les laisser sur mon compte courant).
Ma question est la suivante : J’ai déjà des fonds sur mon AV en fonds euros, disons 5000 e qui m’ont apporté 500 e de PV.
Si j’y ajoute mes 10 000 euros, j’aurais 15000 e + 500 e de PV = 15 500 e.
Si je décide de retirer uniquement ces 10 000 e dans 12 mois, comment sera calculée l’imposition sur cette somme s’il vous plait ?
Je n’ai encore jamais fais de retrait donc je me demande si placer cette somme en fonds euros pour une si courte période serait pertinent ou non.
Je vous remercie par avance pour celles/ceux qui éclaireront ma lanterne !
Normalement pour une AV de moins de 8 ans c’est la flat tax de 30% qui s’applique sur tes gains (12,8% d’impôt + 17,2% de prélèvements sociaux). Sauf si tu demandes à remplacer les 12,8% en 11% ou 0% selon ton TMI.
Sauf que là si tu n’as que du fonds en € cumulé c’est différent : tu as déjà payé chaque année les 17,2% de ps dans les intérêts versés par ton assureur en janvier. Il ne va donc te prélever que pas grand chose sur ta demande de retrait partiel. Juste qq euros, pour ce qui concerne les PS, sur les intérêts générés (et pas encore versés) entre la date du retrait et le 1er janvier de la même année.
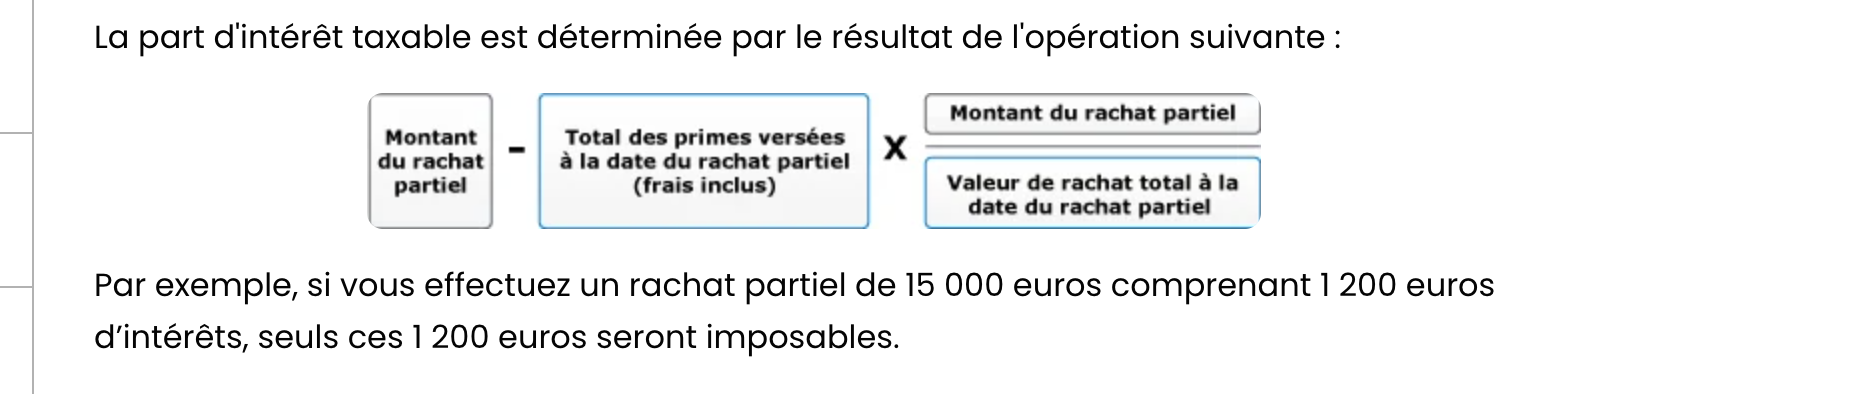
Et pour les 12,8% d’impôts, pas encore payés, il va calculer ça sur un gain de 500€ (ou légèrement plus) pour 15000€ versés. Pas de distinction donc par rapport aux deux dates et deux montants de versement.
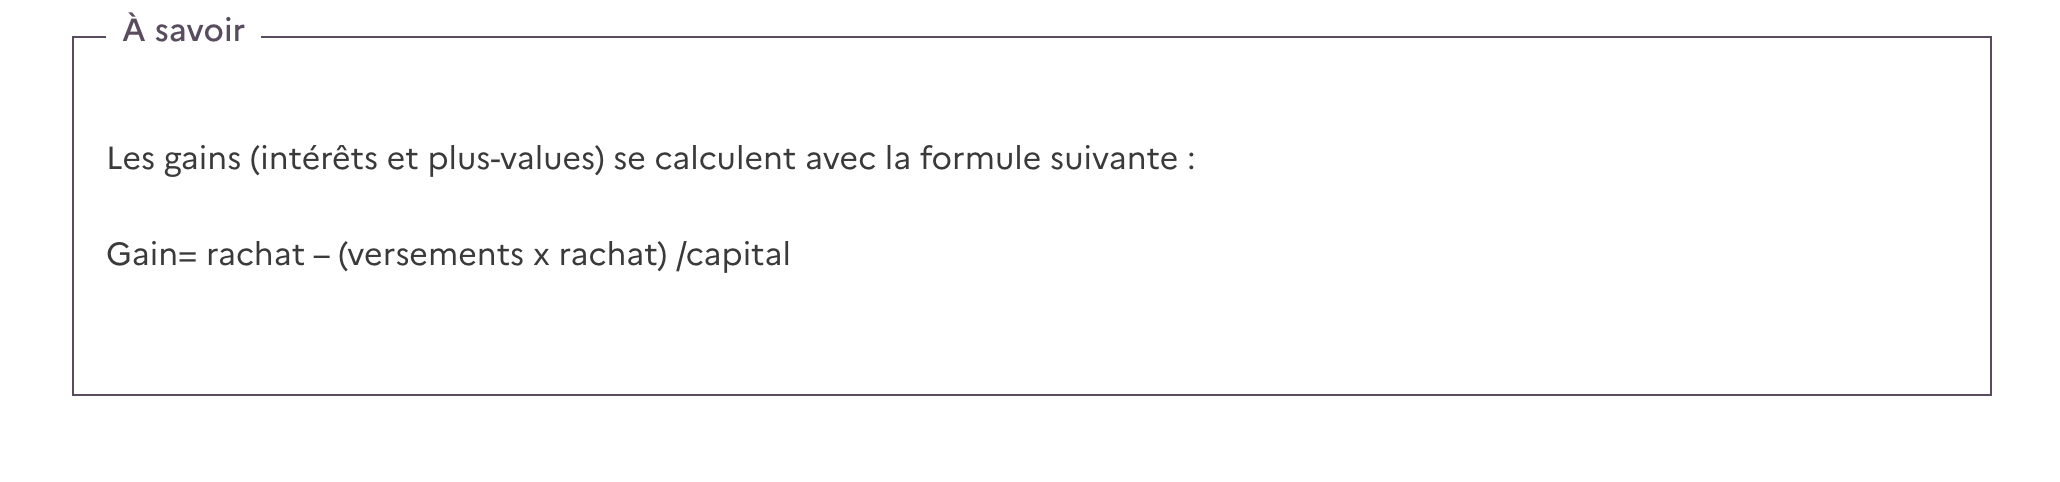
Enfin comme tu retires en partiel et non en totalité ils vont appliquer à priori un prorata sur l’impôt à payer. Retrait de 10k sur 15k versés ca fait 2/3 donc tu vas payer un impôt sur 2/3 de la PV globale. Soit approximativement 12,8% x 2/3 x 500€
il faudra donc prendre les éventuels PV supplémentaires suivant la date du retrait , attention aussi au règlements des contrats d’assurance vie qui diffèrent sur la prise en compte de la participation aux fond euros .
C’est très simple.
Sur un fond euros, la participation aux bénéfices de l’année N est versée début N+1
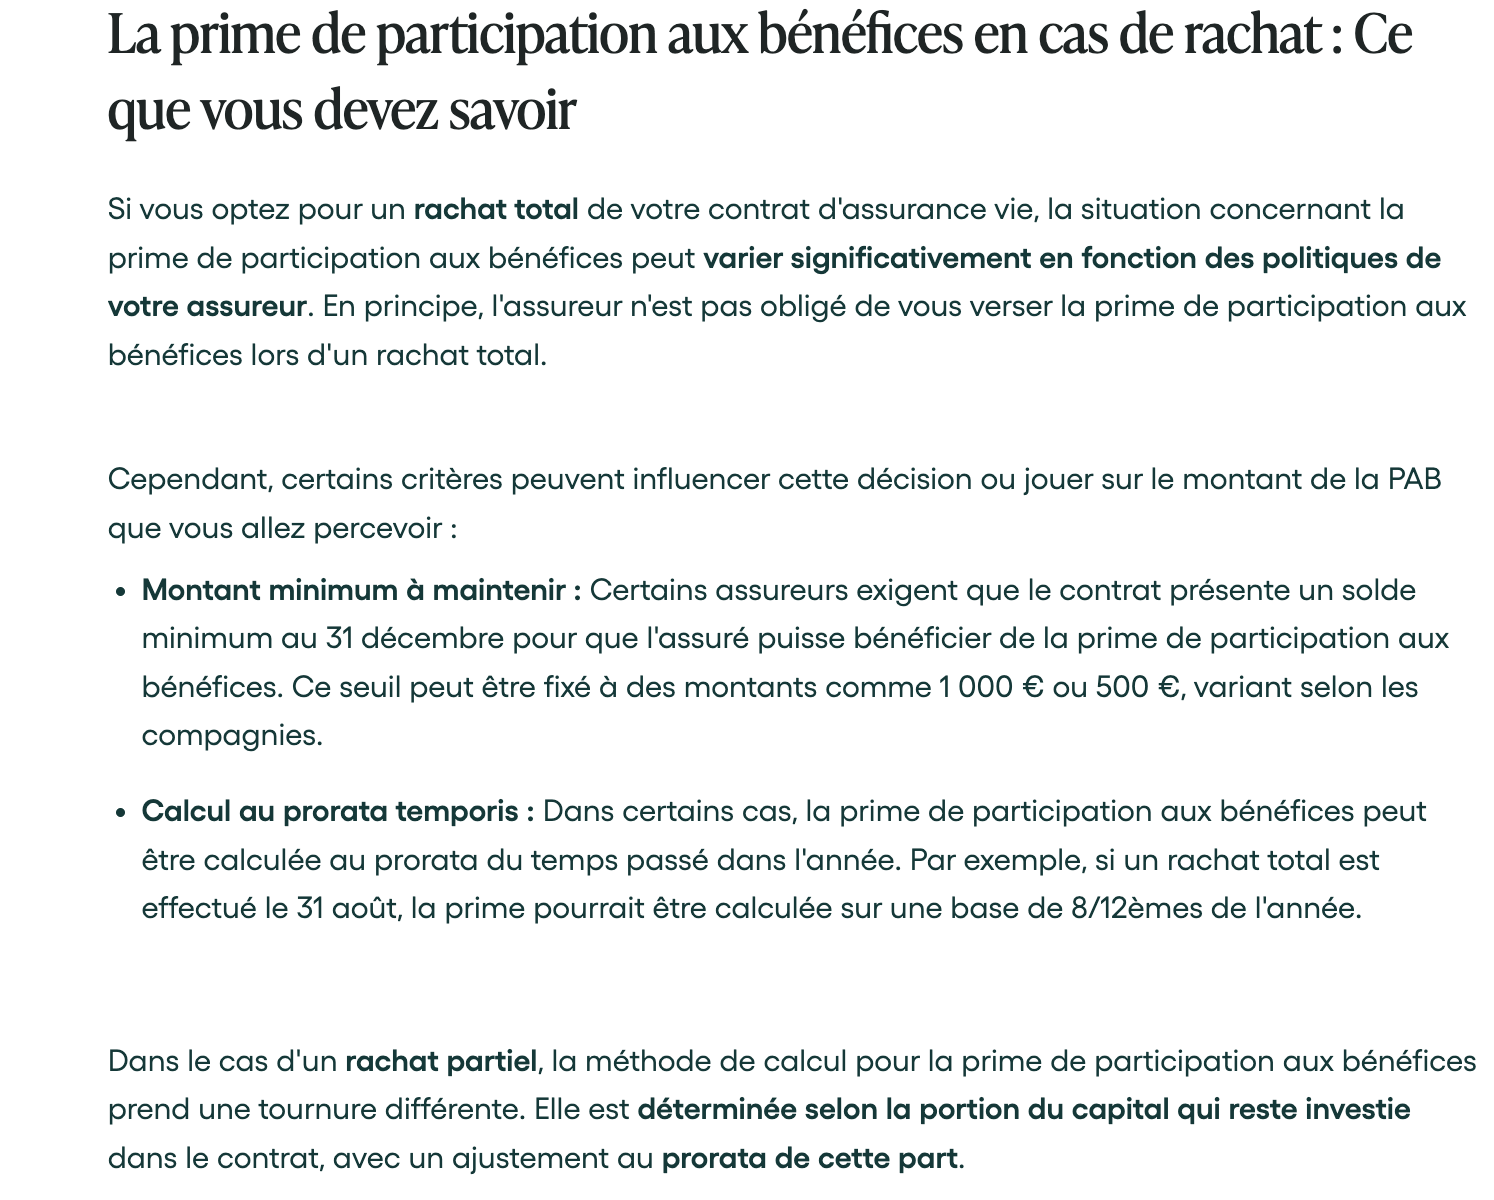
Mais si tu fais un rachat total, par exemple en Décembre de l’année N de ton fonds euros, tu n’auras le plus souvent aucune participation aux bénéfices versée en N+1 (ou bien au mieux un rendement minimum garanti dérisoire). En gros, tu auras perdu quasi 1 an de rendement.
Petite astuce : il faut faire un rachat partiel afin de toucher au prorata la PB.
Bob (expert assurance vie)
Je peux te renseigner également sur la fiscalité si tu as besoin
Il retira cette somme directement quand je souhaiterai récupérer mon placement en fond euros ou je vais devoir le notifier sur ma prochaine déclaration d’impôts ?
Peux tu développer le dernier point que tu évoques : « attention aussi au règlements des contrats d’assurance vie qui diffèrent sur la prise en compte de la participation aux fond euros » ?
Par défaut l’assureur applique ici (AV récente) un impôt de 12,8% + 17,2% pour les prélèvements sociaux et c’est prélevé lors du retrait, pour le compte du fisc. Tu n’as pas à payer l’année suivante.
Sauf si tu demandes à passer de 12,8% à 11 ou 0%, en fonction de ton TMI.
Pour compléter, les prélèvements sociaux de 17.2% en AV, c’est tout les ans sur les fonds euros, même si il n’y a pas eu rachat.
C’est l’un des gros inconvénients du fonds euros, le frottement social
Bob (expert assurance vie)
Pour rebondir, c’est pour cela que la communication des assureurs concernant le rendement des fonds en euros est contestable. Ils indiquent X% net, mais en fait c’est X% net de frais de gestion mais brut de PS (et, le cas échéant, d’IR en fonction de la TMI).
Bob a bien introduit le sujet extrait ci dessous , tous les fonds euros ne fonctionnent pas suivant le prorata temporis surtout en cas de rachat total , c’est pourquoi généralement les courtiers en AV préconisent de faire les rachats ou arbitrages après les versements des participations aux bénéfices
Le mieux est de se renseigner en fonction de ton contrat , tu trouveras facilement de la littérature sur le sujet sur le net
ex ici
Donc d’après vous, est-il pertinent que j’y mette ces 10 000e pour une si courte période ?
De plus, je ne pense pas avoir eu de réponse à la question suivante : Si je fais un rachat partiel sur mon AV, dois-je indiquer quoique ce soit sur mon prochain relevé d’imposition ?
Il n y a pas de réponse toute faite a ta question .
La fiscalité dépendra de ton TMI et du taux de rendement du fond euros que l on ne connait pas ,
Pour faire déjà mieux que le livret A a 2,4 %avec un taux d imposition de type flat tax et uniquement sur une année calendaire, il faudrait faire du 3,5% sur plusieurs années il faut prendre en compte les PS qui ne feront pas d intérêt composés.
Les revenus de l assurance vie sont a déclarer lors du rachat , ton assureur te fournira un IFU , il faut donc faire aussi attention aux éventuels prestations sociales si déclaration au barème.
Une calculatrice te suffira à modéliser le tout
Quoi qu’il arrive, que tu fasses un retrait avec un taux de flat tax ou moins si tu demandes une imposition au barème sur le revenu (pour passer pour les impôts de 12,8% à 11 ou 0%), tu n’as rien à faire : l’assureur transmet tout au fisc, et l’année suivante tu as juste à vérifier lors de ta déclaration que les montants transmis sont exacts et à valider les calculs déjà faits
 alors ca m’a fait rire