Hello investisseurs avisés. Petite question pour bénéficier de vos avis/sentiments sur l’action Stellantis.
Actuellement, je suis en moins-value de 35% sur cette ligne. La moins-value latente représente environ 600€ (prix de revient à 21,26€ et cours à ce jour de 13,85€). Ma question est simple : dois-je arrêter les frais ou conserver?
Sachant que l’on parle d’un PEA de moins de 25K€ dont l’unique ligne « stockpicking » est celle-ci et où le reste du portfolio est investi en ETF Monde. Si je vends, c’est pour « arbitrer » sur l’ishare PEA monde.
Merci à vous !
Je n’ai pas l’avis le plus éclairé probablement mais personnellement j’ai acheté des parts a 14€ environ parce que je pense que c’est un bon prix et que ça remontera. Carlos Tavares est un très bon PDG et il n’hésitera pas à revendre les marques qui ne marchent pas. De plus Stellantis n’est pas endetté contrairement à ses concurrents (source: un mec généralement fiable mais je me suis pas embêté à vérifier, il a racheté des parts pour faire baisser son PRU).
En plus je suis partisan du « tant que c’est pas vendu, c’est pas perdu ».
Bref c’est mon avis mais encore une fois il y aura largement plus pertinent je pense et je suis curieux à ce sujet.
Abandon suite à l’échec des berlines (DS9 / 508) qui coûte cher
Affaire des airbags (coûte cher en $$$ et en image de marque)
Affaire des puretech (coûte cher en $$$ et en image de marque)
les ventes de Maserati qui sombre (-50%)
Alfa Romeo qui suit le même chemin
les couac du lancement du Milano / Junior sur le nom (toute la comm et le marketing à refaire)
Relancement de Lancia qui va coûter cher en $$$ (j’aime bien bien Lancia hein, mais relancer une marque de base c’est pas gagné, mais en accumulant les mauvaises affaires + une concurrence qui n’a jamais été aussi féroce grâce aux chinois…)
Pour moi, ça serait clairement un stop. Remonter la pente c’est probablement possible, mais cela va prendre énormément de temps.
aligné avec @Spacewolf . Il faut decider sur ce genre d elements . Je serais sorti pour ces raisons. beaucoup de grosses problematiques mal adressées par le management (manque de transparence donc difficile comme pari)
mais en cas de conviction(+gambling), ca semble interessant d investir plus (sur les 12 prochains mois), si on est convaincu de pouvoir tenir jusqu au prochain cycle economique (~ anticipation de recession aux US).
et surtout il faut se mettre une limite absolue sur le % du portefeuille et un montant ou % max de perte pour eviter de sombrer et le coup d oppportunité.
Je me pose la même question avec aussi -35%.
Mais il est vrai que le groupe a de la ressource €/$, donc je vais rester patient.
Vu l’abandon des modèles non rentables et ils sont entrain de faire le ménage dans le groupe Chrysler au USA.
Une fois le revers passé avec les problèmes d’airbag (et c’est pas le seul constructeur concerné) et le moteur Purtech.
Ils ont aussi signé un gros partenariat avec des chinois pour une gamme de véhicules électriques qu’ils vont distribuer en Europe.
Je pense qu’à moyen long terme ça va remonter.
C’est toujours gênant quand on a une position un peu importante comme celle ci et qu’on pourrait utiliser les fonds sur d’autres placements plus rentables en ce moment.
J’ai été sur Stellantis pendant plusieurs années et ai coupé ma position le 1er février 2024 à plus de 20€, largement en PV. Alors que selon moi, Stellantis avait de nombreux atouts dont certains déjà cités plus haut: un PDG de haute volée, un dividende intéressant, etc… J’ai décidé de couper ma position en raison de sa politique de prix excessifs, de l’image en déclin auprès de l’opinion publique du fait du scandale des puretech notamment, la politique client désastreuse et leur difficulté à innover.
J’ai pour habitude de privilégier en stock picking des sociétés dont je suis consommateur et ai été client pendant plus de 10 ans. Malgré un achat de véhicule neuf, j’ai été impacté par le puretech, vécu une expérience client peu agréable avec une société qui ne souhaite même pas reprendre les véhicules qu’elle produit…
Parfois une analyse approfondie ne vaut pas une simple experience consommateur.
Vu les projets actuels, nul doute que Stellantis se relèvera à terme mais la situation actuelle va quand même laisser des traces…
Sachant que l’on parle d’un PEA de moins de 25K€ dont l’unique ligne « stockpicking » est celle-ci et où le reste du portfolio est investi en ETF Monde. Si je vends, c’est pour « arbitrer » sur l’ishare PEA monde.
Estimes tu que Stellantis va surperformer l’ETF monde ?
Il ne faut pas raisonner en terme de est ce que ca va remonter (car il est probable que cela finisse pas remonter) mais plutôt en est ce que ca va remonter plus vite que le marché. Si la réponse est non il vaut certainement mieux arbitrer vers ETF monde.
Difficile de passer outre tout ca en effet. Mais j’ai aussi une partie de moi qui pense comme @JohnBrooder que tant que ce n’est pas vendu, ce n’est pas perdu mais je suis p-e dans le déni ahahah
Ah oui, je ne voyais pas forcément les choses comme ca en effet. Le truc c’est que avant que la spirale infernale ne commence j’étais en PV d’environ la meme proportion… Dans ce cas si conviction dans le titre, oui ca superforme l’ETF mais c’est un gros si…
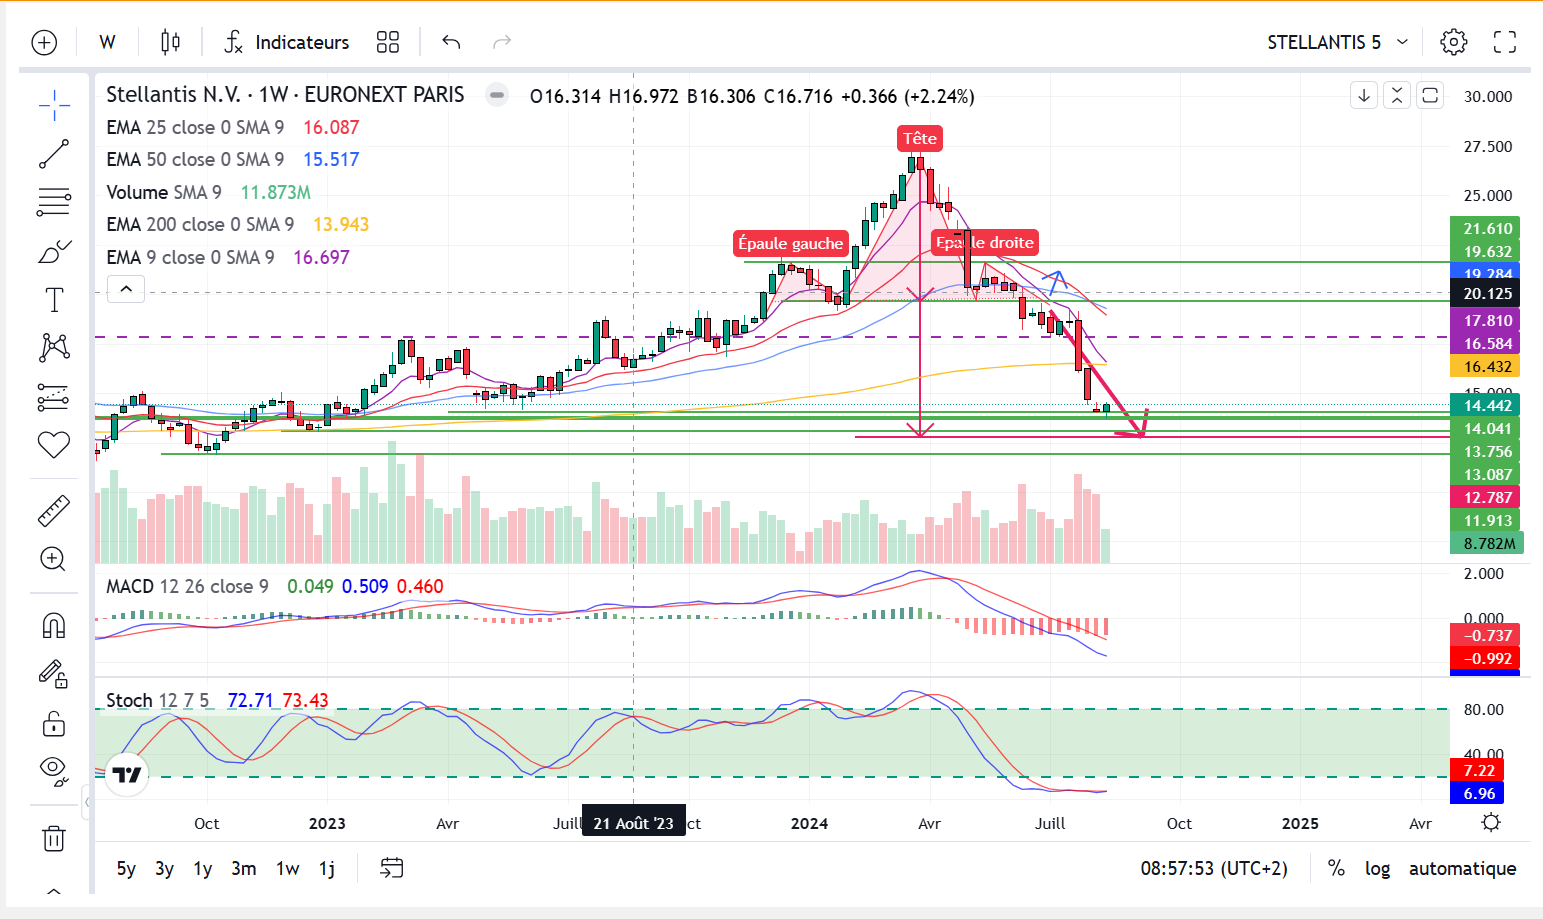
en moins valide aussi mais semble quand même peu chère , la baisse vient de gros fond américains qui ont du vendre pour acheter qq chose de plus attractifs j’attend encore 2-3 trimestres avant de décider. techniquement c’est moche oui. Dividende élevé qui est pour l’instant en sécurité…
Bonjour
Dans un premier temps l’automobile est cyclique et on n’est pas dans le bon cycle
Renault n’est pas non plus a la fête mais s’en sort mieux .
Si tu n’es plus a l’aise avec cette entreprise tu peux toujours réduire ta ligne au fur et a mesure au profit d’un éventuel DCA sur un ETF , au pire tu perds un peu plus si çà baisse au mieux tu profites de la hausse .
C’est juste un peu dommage de l’avoir en PEA plutôt qu’en CTO , vu que le dividende subit quand même l’impôt étranger (15% de mémoire) , tu aurais pu déduire tes moins values a la vente
Le rendement reste bon tu es a 6% environ vis a vis de ton pru , c’est toujours ça tous les ans qui peut être réinvesti ailleurs , toujours compliqué de savoir quand vendre ou pas , l’entreprise est quand même profitable , j’aurais eu tendance a dire que c’était plutôt le moment d’ acheter mais ce secteur ne m’intéresse pas .
Merci pour ton avis Patrick. Tu me donne à réfléchir car je n’avais pas pensé à l’option désinvestissement progressif.
PEA plutôt que CTO car le CTO n’était pas trop sur mon radar, le connaissant assez peu vs PEA
C’est un avantage du CTO , on peut purger ses MV et PV , il faut prendre en compte les frais de courtage par contre , pour les actions étrangères avec dividende çà peut être intérressant en fonction des taux d’impositions
Si tu es plus ETF , tu as toujours ce dernier sur PEA , tu as toujours une proportion de Stellantis dedans , toujours intéressant de jeter un oeil sur l’indice pour voir la tendance du marché
L’action a beau etre eligible pea, je ne me porte pas acheteur. Stellantis a trop de problèmes sur ses véhicules que ce soit moteur ou dernièrement sur les airbags. Je pense que pour l’heure c’est une perte et que la performance est a aller chercher ailleurs au regard des actualités (ndlr post sur le monkeypox)
Bonjour,
Vendu le 27/06/2024 :
|VTE CPT STELLANTIS| Qté : -184| Cours : 18,986
| VTE CPT STELLANTIS| Qté : -200| Cours : 18,944|
Mon avis : Il ne faut pas garder une action qui chute surtout que la sociéte a beaucoup de casseroles: Airbag, Puretech, Apparemment Fausse info sur stock, proces en cours au USA et j’en passe.
J’ai fait une analyse graphique qui semble montrer un ETE.