Quand tu dis 50 or, c’est minières + etc physical or ou seul le physical or?
or seul dans le calcul, mais les deux peuvent se partager les 50, ils suivent le meme chemin.
Mais c’est un modele un peu or dépend du coup, le modèle 33/33/33 offre plus de confort mental si tu veux integrer les fonds euros.
De manière générale plus tu mettra de fonds euros, plus tu te couvres en cas de crise du marché, mais moins tu gagneras également.
Si t’as pas peur de la faillite de l’état et que 4% par an te satisfait, tu peux aussi faire 60% fonds euros/15% or et 5% minieres%/20% actions. Et tu dormiras plus tranquille. Mais dans un monde où t’as plus confiance dans les états et leur monnaie actions/or est plus bénéfique à long terme.
L’exemple typique de ça c’est la turquie, si au moment de l’écroulement de la monnaie turque tu as actions et or tu es bien. Si t’as juste la lyre turc tu pleure
Mais 50/50 tu seras souvent dans le rouge, car le world lui va evoluer trznquille, donc quasi toujours vert, en revanche l’or il va iscilker entre +10 et -10 assez souvent selon le contexte économique. Même si a long terme, vu l’affaiblissement minétaire et la peur, il est censé monter.
Bonjour,
De quel frais voulez-vous parler si je change mes pourcentages 70/30 pour un autre pourcentage avec moins de fonds’euros ? 0.06 ETF et 0.10 EtC? Ou d’autres frais ?
Je peux donc laisser 700 euros en fonds euros et 300 en MSCI world mais pour le prochain versement, je fais ma nouvelle répartition. Genre 30 fonds euros 40 ETF world 20 etc or 10 ETF minières. C’est peut-être un peu dommage ?
Est-ce que les frais de 0.50 euros par an sur ETF unité de compte est sur un seul ETF ou plusieurs ETF?
D’après la démo en vidéo, il y a deux choix d’arbitrage. Lequel dois-je choisir ? Je suis un perdu
Désinvestir réinvestir une partie ou la totalité de mon épargne atteinte ou définir une nouvelle allocation en pourcentage de la totalité du profil de gestion libre
Merci,
Quels etc or et ETF minières avez-vous choisi exactement ? Avez-vous les codes ? Merci
Bonjour,
Je viens d’aller voir, sur Spirit 2 si vous le faites en ligne c’est gratuit.
Vous pouvez arbitrer, c’est plus simple.
Vous n’avez pas compris, c’est pas 0,50 € mais 0,50% sur les unités de compte (Vos ETF). Si vous avez 1000 € en UC les frais seront de 5€.
L’une ou l’autre, ça dépend de ce que vous souhaitez faire. Si vous avez déjà versé 700 € sur les fond euro et 300 € sur les ETF. Faire la répartition 30% Fond euro / 70 % ETF consiste à :
- Option 1 : Retirer 400 € des fond euro pour replacer vers ETF
- Option 2 : Modifier la répartition 30% Fond euro / 70% ETF.
A vous de voir ce que vous préférez faire.
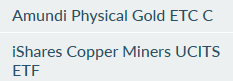
- ISIN : FR0013416716 pour le premier
- ISIN : IE00063FT9K6 pour le second
Pas de souçis.
En fait sur av ça marche ainsi les frais sur l’inxea (ou un autre). Durant l’année on vous prélève 0,5 ou 0,6 sur la valeur totale du contrat indépendement des frais de gestions ou courants propres à un etf, qui sont des frais qui vont s’ajouter.
Ex, vous avez 1000 investi sur un etf world. On vous prélevera 5€ de frais par an + 1€ de frais courant + 1€ de frais gestion. (en considerant que vous avez 0,20% de frais totaux en plus sur votre UC). C’est pour ça qu’une av avec beaucoup de frais de gestion mange la performance dans le temps. Sur linxea sur des etfs généralises on depasse pas 0,80% de frais contre le double pour d’autres.
Vous n’avez pas de frais d’ordre ou d’arbitrages, ni d’impots à payer tant sue vous ne faites pas de “retrait partiel” ou que vous fermiez le contrat (retrait total).
La totalité c’est quand tu dis : « j’en ai marre, j’arbitre tout et je redéfini tout », ça te désinvesti tout et réinvesti tout sur de nouveaux supports.
Donc dans votre exemple c’est assez simple pour 1000. Vous faites “desinvestir une partie”, récupérez l’isin de l’etf world, vous le cherchez dans les support, vous mettez par exemple désinvestir 15% (le minimum d’arbitrage c 100 sur spirit 2 je pense) du fond euros, puis vous les réallouez dans le world.
Vous attendez 3,4 jours et ca sera fait.
Si plusieurs supports c plus sportif, il faut faire les calculs avant.
Faisons simple :
- On a 1000 reparti sur fonds euros (700) et world (300).
- On va donc par exemple retirer 300 du fond euro.
- puis faire les transferer/arbitrer vers 150 or + 150 mineurs.
En fait sur av ça marche ainsi les frais sur l’inxea (ou un autre). Durant l’année on vous prélève 0,5 ou 0,6 sur la valeur totale du contrat indépendement des frais de gestions ou courants propres à un etf, qui sont des frais qui vont s’ajouter.
Ex, vous avez 1000 investi sur un etf world. On vous prélevera 5€ de frais par an + 1€ de frais courant + 1€ de frais gestion. (en considerant que vous avez 0,20% de frais totaux en plus sur votre UC). C’est pour ça qu’une av avec beaucoup de frais de gestion mange la performance dans le temps. Sur linxea sur des etfs généralises on depasse pas 0,80% de frais contre le double pour d’autres.
Je pensais TOUT CHANGER et faire fonds euros 15% etf word 50% ETC or 25% etf minières 10%
Si je fais ainsi les frais sont trop élevés, non ?
Autant balarguer l’etf minières et garder l’etf world, non ? Les o,50% de frais sont sur tous les UC, ce n’est pas 0,50 pour un etf, 0,50 pour un autre etf et 0,50 sur l’etc ?
A combien évaluez-vous la performance par an si fonds euros 15% etf word 50% ETC or 25% etf minières 10%?
Est-ce que le fonds euros sert vraiment à quelque chose ? Merci de vos précieux conseils
Votre question n’a pas trop de sens, quelque soit la nature des ETF ou (ETC), 0,5% sur chacun ou sur l’ensemble sont la même chose… Et les frais des supports dont Renaud vous a parlé sont déjà intégrés dans la valeur de ce dernier.
A noter aussi que si vous souhaitez simplifier, l’ETF Minier est déjà en partie contenue dans l’ETF Monde.
Franchement, ce type de question est à poser à une IA. Voici son calcul :
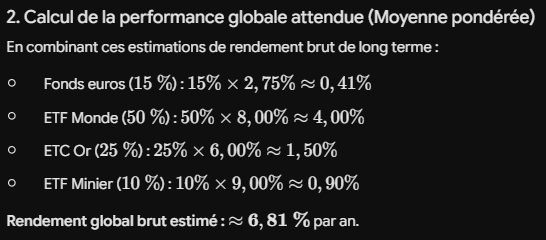
Evidement, tout ça n’est qu’hypothétique. Il est impossible de prévoir le marché.
Les fonds euro servent à sécuriser une partie de votre capital. Ils peuvent également servir de tampon d’investissement en l’attente d’une opportunité favorable d’achat d’UC.
Q1. En fait chaque support a des frais individuels spécifiques comme vous le dit fred par exemple de mémoire un psci usa aura 0,07 de frais de gestion + 0,07 de frais courants (donc 0,14 qui seront prélevé par l’emeteur et l’assureur sur la valeur liquididative du fond, comme n’importe quel etf)
Les 0,5% c’est l’assureur qui chaque année ponctionne 0,5% de frais sur la valeur totale de votre contrat, ce n’est pas lié au frais des uc, ni individuels pour cette partie.
Les frais sont plus elevés chez un assureur qu’en cto, typiquement pour un etf world ca sera peut etre 0,80% (en comptant les frais de gestion globaux annuel de l’assureur) au lieu des 0,20 sur un cto.
Q2. Vous pouvez tout désinvestir et réinvestir si vous n’êtes pas en perte en ce moment, ou concrétiser les pertes et le faire qd même. Sinon juste désinvestir une partie déjà investie et rééquilibrer le tout.
Q3. Vous pouvez tout a fait faire 100% etf world puis l’an prochain utiliser les gains pour acheter de l’or ou mettre en fonds euro. En fait l’intêret d’avoir un multi actif est double : amortir les chocs et faire des reequilibrages (donner le surplus des gagnants aux perdants, ce qui permet d’accumuler les parts).
Pour ça vous pouvez même simplifier l’allocation : 50% world, 30 fonds euros 20 or (ou or 10, miniere 10).
Les 3 actifs ne changent pas mais vous pouvez les moduler selon le niveau de risques que vous êtes prêts à prendre. Les actions sont le moteur de performance, l’or la valeur refuge et le fond euro le capital garanti (qui ne bouge pas mais du coup ne rapporte quasi rien).
Si vous n’avez pas peur du rouge à long terme world + or seul est optimal (50/50)
Mais un 50/30/20 est un bon compromis pour etre equilibré. Apres a vous de voir si vous voulez 30 or ou fonds euros.
Si vous voulez performance pure sans peur des crises 100% etf world. Si vous préférez la sécurité l’inverse 50 fonds euros 30 actions 20 or, mais du coup ça fera topber la perf annuel entre 4 et 5.
1 « J'aime »
J’ai essayé l’arbitrage ponctuel sur Linxea et ai regardé plusieurs vidéos sur youtube. Le truc, c’est que j’ai deux lignes fonds euros 700 EUROS + msci word 300 EUROS
J’aimerais donc mettre 600 euros msci world et 400 euros en etc or.
Si je réinvestis les 700 euros, je trouve l’etc or mais pas le msci world (le même). Comment faire ?
Sinon, je fais 300 euros msci world (comme au début) / 500 euros or / 200 minières. Mais peut-être que c’est trop risqué là. Qu’en pensez-vous ? Merci beaucoup encore une fois.
Mon but est de quand même limité les frais. Si je réinvestis les 300 euros msci world, je dois les revendre et avoir des frais surement ?
Peut-être que j’ajouterai 2000 balles en plus dans le futur ou un peu plus.
[Si je réinvestis les 700 euros, je trouve l’etc or mais pas le msci world (le même). Comment faire ?]
Regardez l’isin sur votre contrat linxea et retapez le dans l’outil de recherche. Désinvestissez 100% des fonds euros si vous n’en voulez plus.
[Sinon, je fais 300 euros msci world (comme au début) / 500 euros or / 200 minières. Mais peut-être que c’est trop risqué là. Qu’en pensez-vous ? Merci beaucoup encore une fois.]
C’est un profil équilibré 50% de risque en action 50 en fond garanti (les minieres étant des actions). On peut évaluer le risque maximal (hors crise du siècle ou guerre) à -30% max avec ça (on parle d’une crise subprime ou covid, -15 le reste du temps). Pour ma part j’ai 50% actions/12,5% metaux + énergie/37,5 % en cash + obligations + un soupçon de crypto.
Mon but est de quand même limité les frais. Si je réinvestis les 300 euros msci world, je dois les revendre et avoir des frais surement ?
Le mieux c’est toujours de réinvestir sur un actif en baisse et de le vendre le moins de fois possible.
L’idée en bourse c’est pas necessairement de gagner mais plutot de batir un modele capable de survivre a tout, ainsi on gagne meme qd les autres perdent. Et on a toujours un peu de vert qqpart ce qui aide aussi mentalement, car le plus difficile c’est acquerir la patience et le mental.
En fait, j’avais inséré l’isin et cherché partout, mais il n’est pas apparu. J’en ai déduis que comme j’ai 300 euros déjà sur cet etf, je ne peux pas arbitrer la totalité du fonds euros sur le même etf et l’etc or pour ce premier versement.
Pensez-vous que je peux survivre à tout avec 500 actions minières et world et 500 or ? Je me dis que mettre deux etfs, c’est peut-être trop de frais à long terme, d’où mon idée de mettre tout sur le world.
Quand vous dites “cash”, c’est fonds euros ? Merci
En fait, j’avais inséré l’isin et cherché partout, mais il n’est pas apparu. J’en ai déduis que comme j’ai 300 euros déjà sur cet etf, je ne peux pas arbitrer la totalité du fonds euros sur le même etf et l’etc or pour ce premier versement.
Essayez davantage, il y a quasi aucune chance qu’un etf world ai été retiré du catalogue depuis. Si si vous pouvez
Pensez-vous que je peux survivre à tout avec 500 actions minières et world et 500 or ?
Dans mes calculs sur les 5 dernieres années la répartion idéale était soit 100% etf world. Soit 33,33% world/33,33% or/33,33% fonds euros, mais c’est peut etre a cause des années exceptionnelles de l’or.
Comme vous avez peur du risque, faites plutot ça : 60 fonds euros/10 physical gold/ 30% etf world. Ça vous fera une performance autour de 3,5% à 4,5% nets par an. Et lorsqu’il y a une baisse majeure du world (genre -15%), vous arbitrez du fond euro vers les actions.
Et quand vous aurez un gros surplus (gain latent) sur les actions, vous ramenerez le fond euros à ses 60% de base.
Je me dis que mettre deux etfs, c’est peut-être trop de frais à long terme, d’où mon idée de mettre tout sur le world.
Si vous avez un horizon de 20 ans tout mettre en etf world est viable, mais avoir deux actifs minimum vous permet de prendre a jacques pour donner à paul lors des crises. Et l’inverse lors des périodes d’euphories.
Quand vous dites “cash”, c’est fonds euros ? Merci
Dans le contexte d’une av oui. Dans d’autres c plutot du cash rémunéré et liquide par exemple un livret ou un fond rémunéré comme le bnp cash ou celui ci qui est de l’obligataire court terme : Schelcher Short Term Z FR0050000746.
C’est un peu compliqué à expliquer, mais disons qu’il existe des support peu risqué où vous pourrez placer votre argent apres avoir rempli vos livrets ou fonds euros pour obtenir a peu prêt le même taux une fois les impits déduits. On les appelle génériquement des fonds monétaires et ils sont basés sur de la dette à très court ou court terme. Dù à l’aspect court terme, le risque de oerte est quasi nul, mais ça rapporte peu, ce sont des poches de stockage de cash.