AV ET PEA répartition

Bonjour,

J’ai souscrit l’AV linxea spirit 2 et j’ai 30 jours de renonciation. Au début, j’étais sur 70% fonds euros et 30% ETF mais je me dis que je peux prendre plus de risques sur 10/20 ans ayant déjà une épargne de précaution. En plus je paie des frais sur les ETF, autant les faire travailler, non? Par exemple, 30% fonds euros et 70% ETF. Qu’en pensez-vous ? Est-ce que le changement est facile sur Spirica ? Est-ce que ça engendre d’autres frais ?

J’attends que l’ouverture de mon PEA fortuneo se fasse également. Je compte mettre 500 euros et passer un ordre chaque mois. Est-il possible de faire de passer un ordre après les 5 ans ? On ne pourra plus l’utiliser après 5 ans.

L’AV et le PEA c’est pour du long terme, 10 à 20 ans…37 piges, sans mômes

Merci,

Bonjour Saperlipopette,

De mon côté j’ai deux AV. Une sur bourso qui n’est pas la mieux optimisée question frais. L’autre sur Linxea (Spirit 2).

  • Sur la première je vais plus axer complément à l’épargne de précaution. Les fond euro sont boostés (+1,5%), mais je fais quand même 50/50 avec un ETF MSCI World. C’est la même banques c’est facile à gérer.
  • La seconde, (la principale). Mieux optimisée question frais sera dédiée à ma poche diversification une fois le PEA rempli. Pour l’ouverture j’ai déposé sur un 66% ETC Or + 33% ETF Minier. Histoire de ne pas mettre du world partout (mon PEA est déjà 85% World / 15% EM).

Effectivement j’ai tendance à croire que la meilleur arme contre les frais est que outre qu’il soient bas, que la perf soit importante. Quoi qu’il arrive il seront prélevés sur votre capital. Mais si votre plus value est élevée, ceux ci paraissent plus doux.

Il-y-a des frais sur l’arbitrage, mais vous n’êtes pas obligé de le faire. Il suffit de changer l’allocation choisie sur vos prochains versements (à priori gratuit). Pour le faire il faut aller vois dans votre espace assureur >>> Opérations programmées >>> Modifier vos versements libres programmés (en dessous de Répartition des versements libres programmés).

Pour le PEA, la limite c’est un plafond cumulé de 150 000 € versés sur le PEA. Les 5 ans c’est pour le compteur fiscal qui offre l’avantage en impôts. Tant que vous n’avez pas dépassé les 150 000 €, vous pourrez toujours verser dessus.

Un délai aussi long, vous permet effectivement de prendre quelques risques. A condition bien sûr que vous n’ayez pas besoin de cet argent à court terme.

Tout dépend des risques que tu acceptes de prendre. Tu peux te mettre en agressif 20/80 avec un dca mensuel et tu rééquilibres par arbitrage, puis progressivement vers la retraitetu passes en prudent 60/40…

Actuellement L’inconvénient du spirica c’est les 0,08% de frais transaction (achat/vente) sur etf.

Pour Fortuneo tu as un versement pea de 500€ gratuit et aussi sur CTO 500€

Bonjour,

Choisis la répartition et ensuite choisis les enveloppes.
Pourquoi mettre des d’ETF sur AV et pas le PEA ?
Ils auront la même performance sauf que :

  • Tu as des frais de gestion sur AV que tu n’as pas sur PEA
  • Les titres t’appartiennent même en cas de faillite de ton courtier ou de ton émetteur

Hello,

Si c’est pour du long terme, rétracte-toi et envoie dans le PEA ce sera plus optimal. Avec éventuellement une ligne d’un actif de diversification sur CTO selon ta tolérance au risque.

Le fond euros c’est utile comme extension des livrets pour des projets court terme, c’est tout.

1 « J'aime »

Et pour sécuriser une part de son patrimoine également. Tout le monde n’a pas le mental ^pour avoir 80 ou 90% de son patrimoine exposé au marché actions, surtout en cas de crise.

Il existe d’autres actifs que les fonds euros et actions.

On ne sait pas sa tolérance au risque donc tu fais bien de mettre en garde contre le full actions en effet.

Mais si on tolère mal le risque, c’est plus sécurisant d’avoir des lignes volatiles et décorrélées des actions qu’une grosse poche de monétaire qui se maintient au niveau de l’inflation.

Pour un profil de moins de 40 ans avec un horizon de 20 ans, l’assurance-vie est rarement optimale en phase de capitalisation à cause des frais de gestion sur unité de compte.

La stratégie la plus efficace :

Priorité au PEA : Exonération d’impôt sur le revenu après 5 ans et zéro frais d’enveloppe sur vos lignes.

Relais sur CTO : Idéal une fois le PEA plafonné à 150 000 € versements (il peut être utilisé pour faire un don et purger les plus-values)

L’AV en phase de transmission : Elle prend tout son sens plus tard pour exploiter l’abattement successoral de 152 500 € par bénéficiaire (pour les versements avant 70 ans), en plus des 100k€ déjà possible sans AV.

Un mot sur les fonds euros : Immobiliser son capital sur du fonds euros sur 20 ans garantit une perte de pouvoir d’achat face à l’inflation. C’est un outil de sécurisation pour le très court terme ou l’approche de la retraite, pas un moteur de performance.

Certes, pas un moteur de performance, mais un moteur de tranquillité d’esprit.

Par curiosité, tu es exposé 100% action? Tu as déjà vécu un krach?

J’ai fait un virement sur fortuneo genre 500 balles et j’ai reçu un mail comme quoi mon compte est côturé pour cause de non versment initial. Est-ce qu’il y a un meilleur PEA dans une autre banque? ça commence bien merci

je voulais faire une AV pour faire travailler de l’argent pendant le versement de 500 euros par mois sur Fortuneo, ça prend quelques années. Je voulais également essayé or+ fonds euros mais peut-être que ça vaut pas le coup

Je n’aurai pas de descendance

Êtes-vous satisfait de l’AV 66% ETC Or + 33% ETF Minier ? Je voulais investir dans l’or aussi, bon rendement? des moments de peur?

Je viens seulement de l’acheter, je laisse @anon36247824 vous répondre sur la satisfaction.

De mon côté la démarche a été de mettre un point de diversification à côté de mon World + EM sur PEA. Sur Amundi Physical Gold ETC, les frais de 0,12% et les perfs passées m’ont séduit. Renaud m’avait conseillé d’ajouter du minier en plus pour sa perf élevée. Un peu comme pour l’ETC, cet ETF avait l’avantage d’avoir des frais moins élevés pour sa catégorie 0,55% et un rendement passé plutôt élevé.

Je dois signaler tout de même que le minier est très volatile (a voir si c’est un problème dans votre stratégie). De plus il est déjà présent dans le l’ETF World. Donc je surpondère volontairement cette partie dans mon allocation.

Dans mon cas il s’agissait d’abord de prendre date sur mon AV et saisir l’occasion pour diversifier un peu mes achats dans cette enveloppe. Je ne compte pas y mettre plus de 10% à 15% de mon capital en tout pour les deux actifs. La partie minière sera particulièrement surveillée au début pour voir si ça correspond vraiment à ce que je cherche.

Le principal inconvénient de l’assurance-vie réside dans ses frais de gestion. On tourne au minimum autour de 0,5 % par an, exception faite de Lucya CNP qui descend à 0,30 %. Ces frais sont souvent plus élevés dans les banques en ligne et deviennent carrément excessifs dans les réseaux traditionnels. À long terme, cette friction réduit nettement l’effet des intérêts composés, sans compter un choix d’unités de compte parfois restreint.

Le PEA reste la priorité absolue, même si son univers d’investissement demeure limité aux titres éligibles, principalement l’Europe ou certains ETF synthétiques comme le MSCI World, tu as de la marge jusqu’à les 150k€.

En pratique, compare l’assurance-vie et le CTO sur ton horizon de placement à l’aide d’un simulateur ou une IA. Il vaut souvent mieux maximiser la performance brute avant fiscalité que de chercher l’optimisation fiscale à tout prix, car la fiscalité ne doit pas être le moteur principal du rendement. Enfin, si tu envisages une expatriation à la retraite + changement de résidence fiscale, et une stratégie d’investissement passif sans revente sur CTO, ce dernier s’impose très largement.

@Frederic364 Voici la réponse pour vous deux.

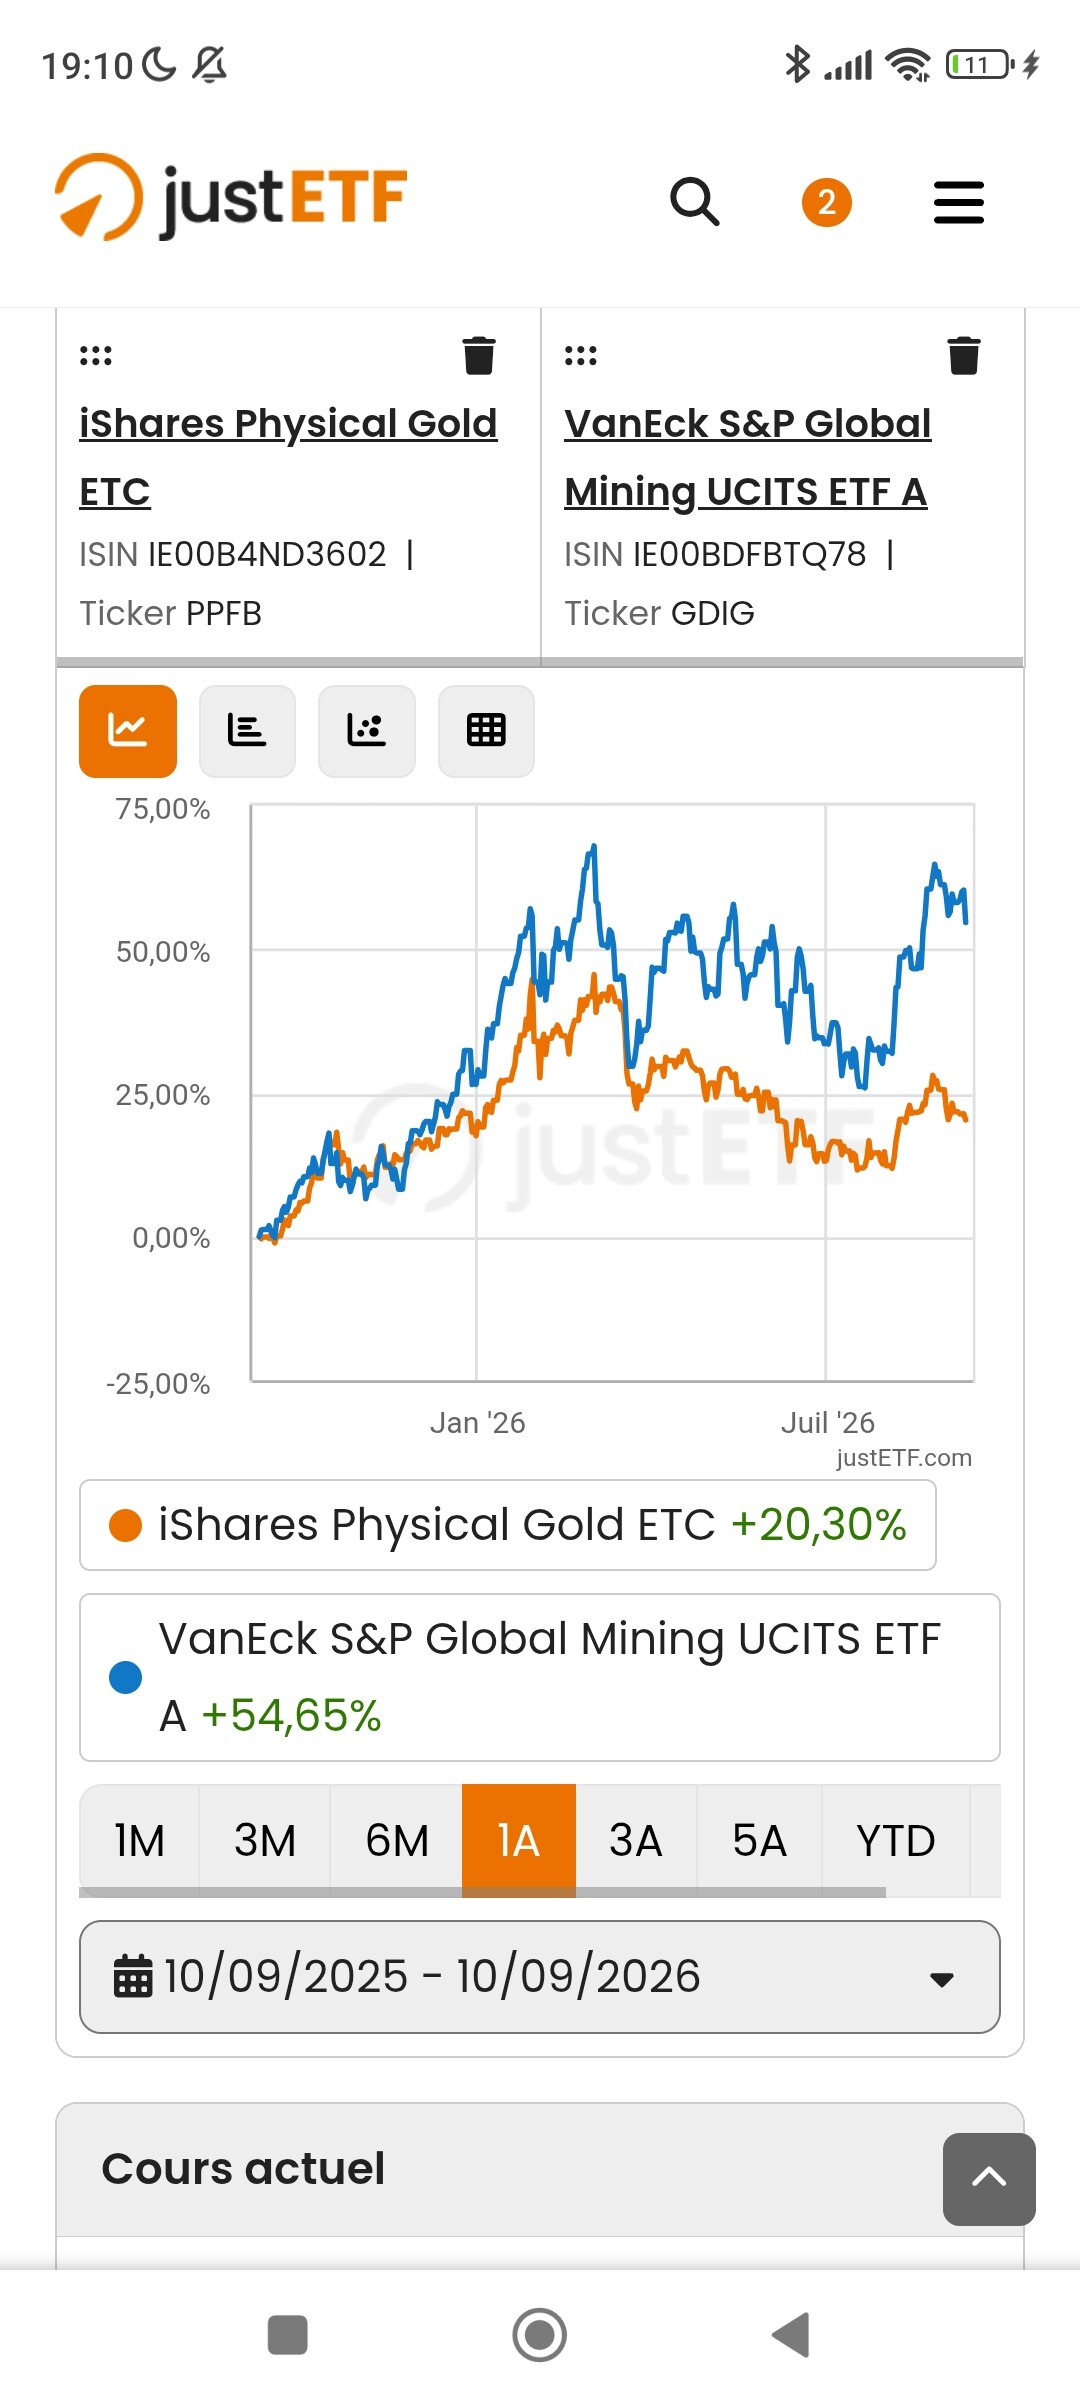
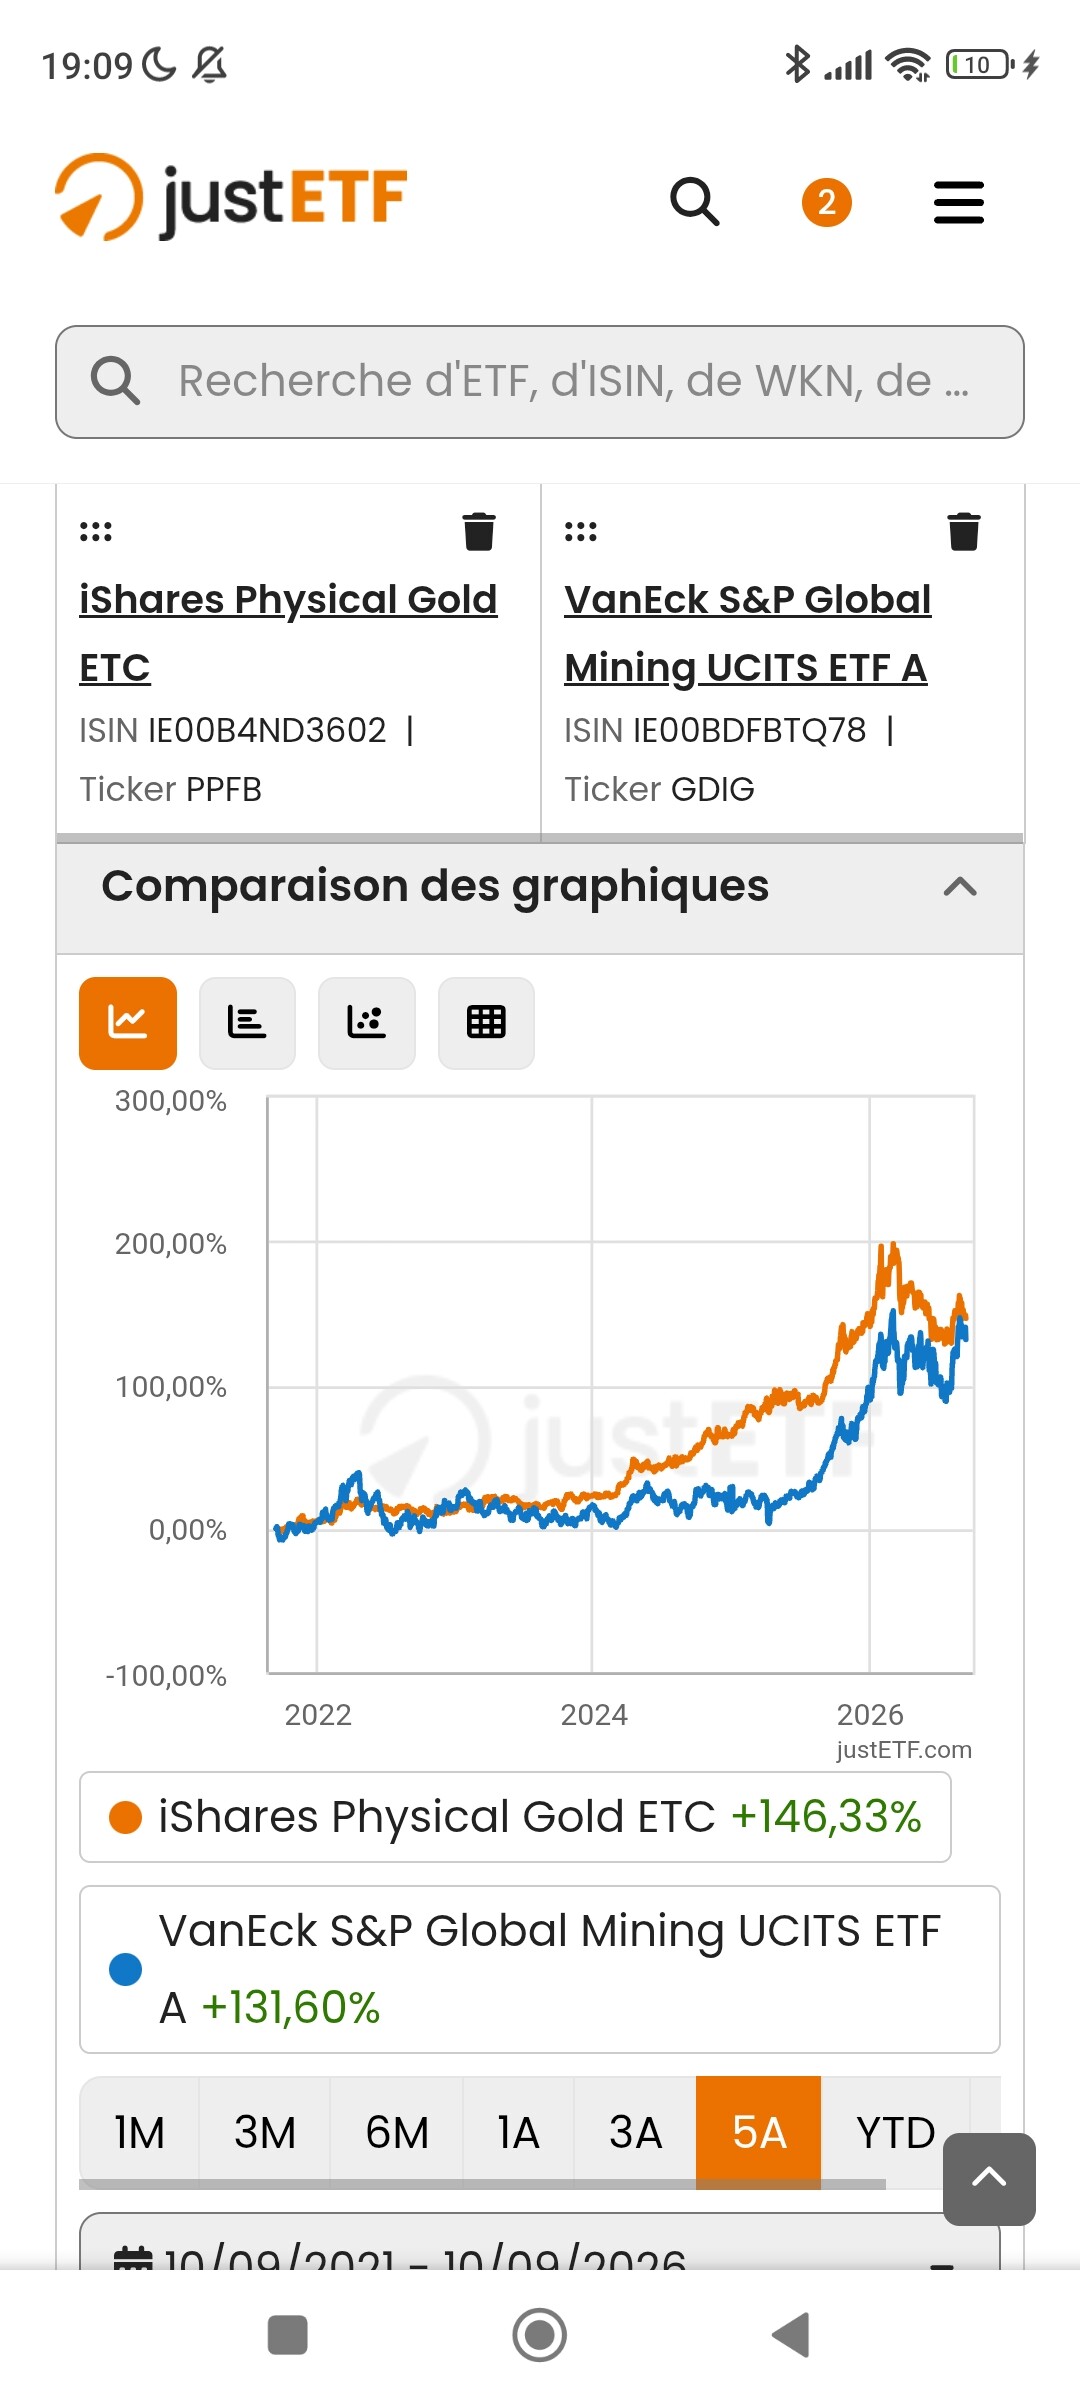
En fait ça dépend de l’horizon de temps, à court terme les minières battent l’or, a long terme non. Je peux remonter que jusqu’à 2018 pour la comparaison.

Sur 5 ans on observe une trajectoire identique, sur un an l’or a un peu plus de mal, il est plus sage, si tu regarde janvier fevrier où il y a eu le boom de l’or tu vois l’explosion des mineurs mais aussi leur chute plus violente.

En résumé : c’est plus ou moins pareil mais un peu plus dynamique avec un risque d’entreprise puisqu’elles ont des couts et sont conditionnés à la découverte de metaux. Maintenant c’est complementaires d’une certaine façon puisque si elle ne trouve plus d’or, l’or physique sera plus rare et donc cher. Et ces sociétés ne font pas que de l’or, cuivre, argent, etc.

Maintenant c’est plus risqué et explosif donc il faut en mettre moins :slight_smile: L’or est aussi conditionné a la guerre en iran en ce moment, les gens se mettant en cash dollars ca le fait baisser ou stagner. Il cherche sa voie vers le haut.

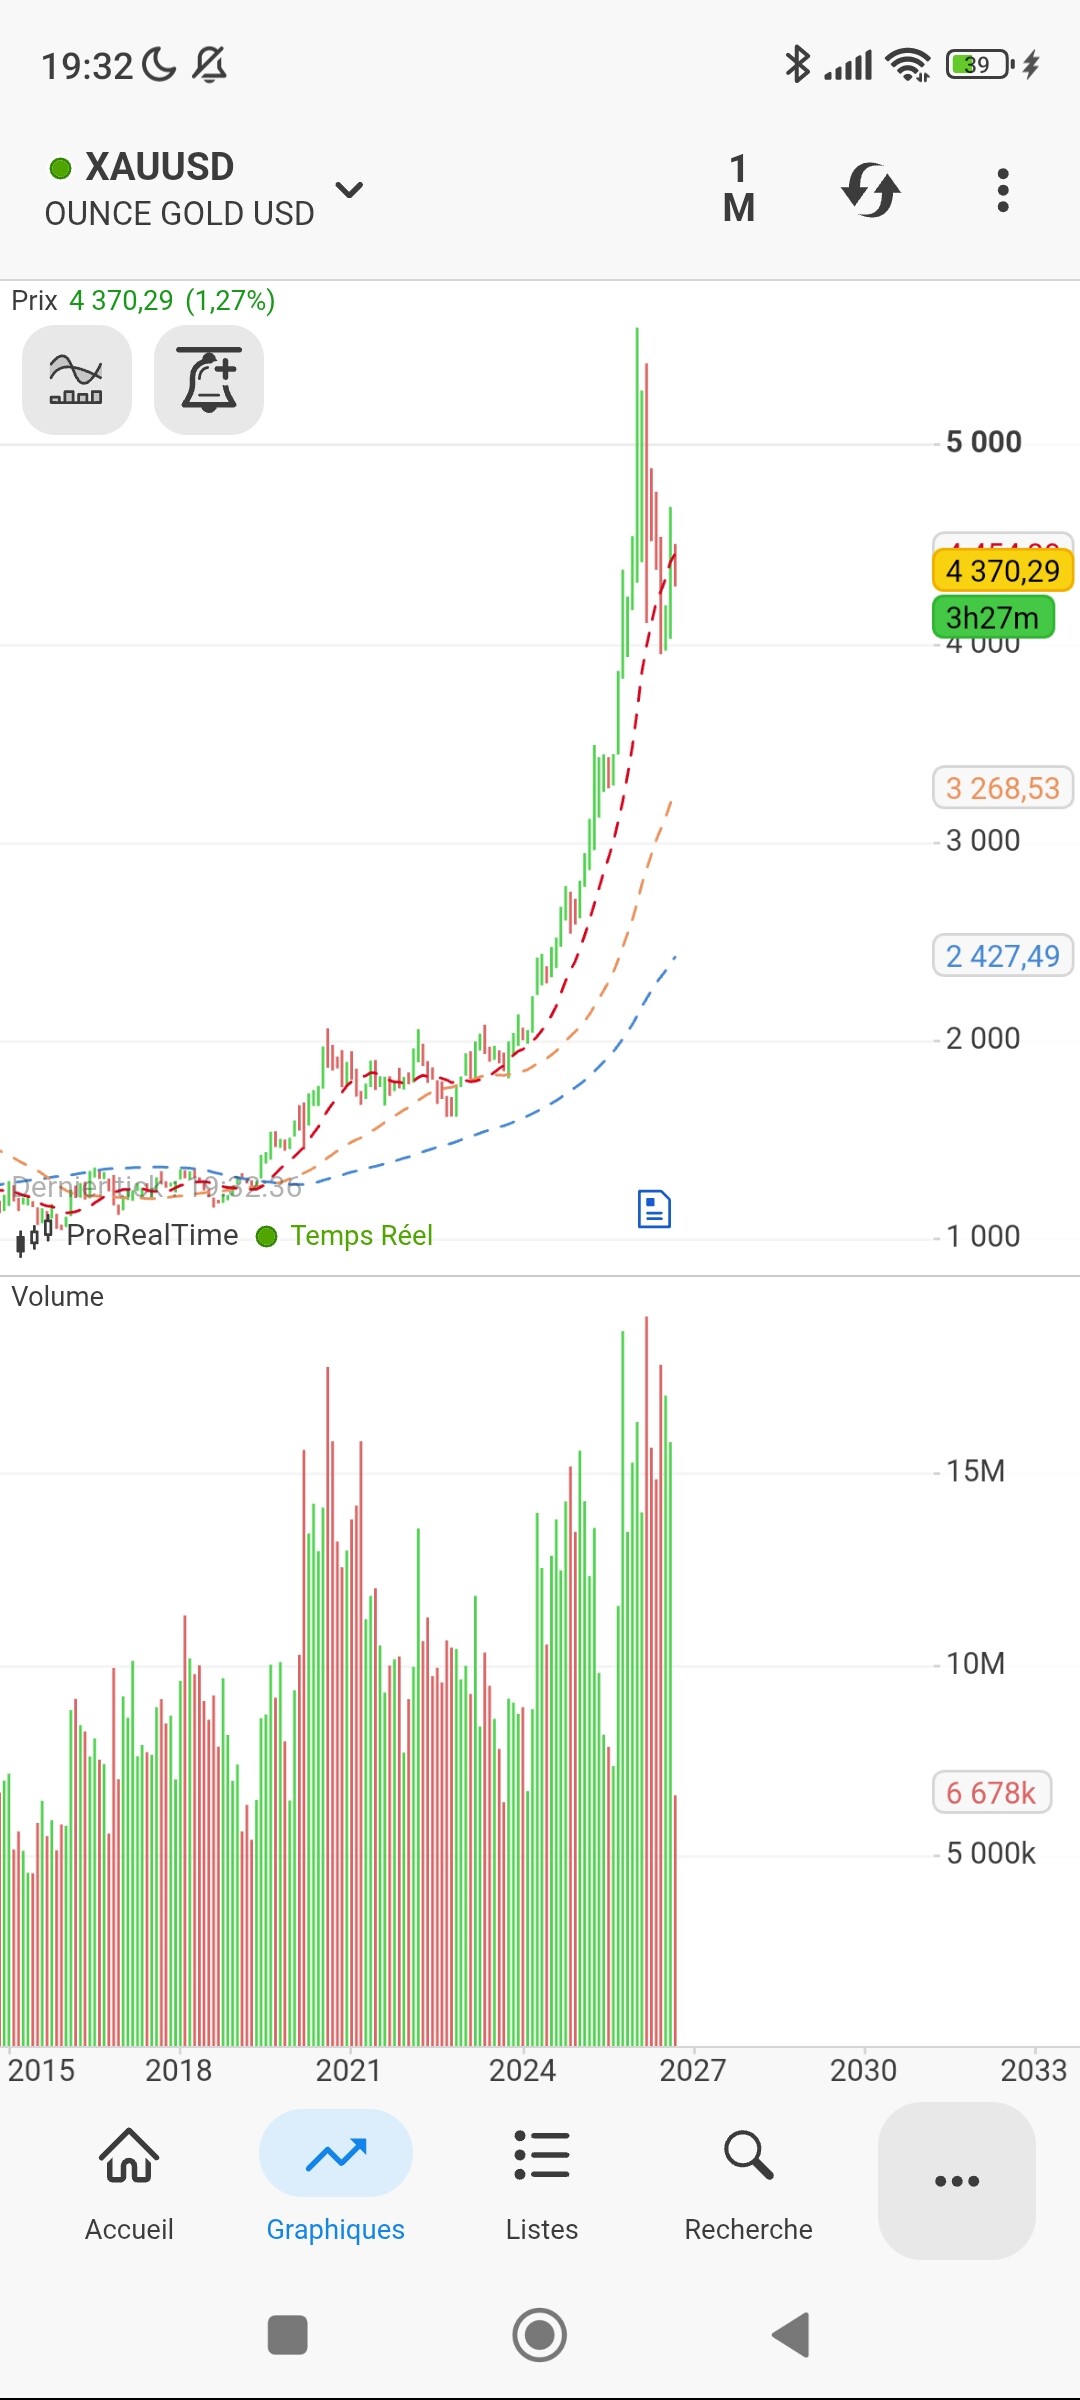
En vrai on est toujours hyper haussier quand on regarde la vue d’ensemble :slight_smile:

1 « J'aime »

Merci, je pensais justement investir de l’or sur spirit 2 avec quand même un peu de fons euros

Mais, les frais ETC + ETF ne poussent-ils pas la perf vers le bas au bout de plus de 10 ans?

Si, compte -1% par an par actif. Mais si ça fait +10 par an tu le vis bien :slight_smile: Moi mon objectif est tjr modeste, 50% en 10 ans.

tu penses que le fonds euros peut bien se combiner avec etf mines et etc or ou ça sert à rien (comme j’ai pu le voir sur différents posts)?

En fait le rôle du fond euros est similaire à celui des livrets garantis par l’état, amortir le choc de l’inflation. Il sert donc surtout de “parking” dans mon esprit, en attente de meilleures opportunités. C’est une poche de cash rémmunéré.

Il a ses avantages pour la transmission pour que le capital ne bouge pas ou si tu veux des remboursements anticipés (avoir une sorte de prêt si les banques veulent pas te prêter) tout en conservant le capital et les actifs. Je sais pas si spirica le fait par contre…

Pour ma maman je lui ai par exemple fait 50 world/40% fond euros/10% or. Parce qu’elle veut conserver l’option de retirer du cash et c’est aussi comme ça que je le considère, comme une enveloppe de cash. Mais ça fera au mieux du 8% par an.

Une meilleure allocation consisterait à parier contre la folie de nos gouvernements, donc 50% world/50 or.

Et pour une allocation tout terrain, là oui fond euro : 33,33/33,33/33,33 :smiling_face_with_sunglasses: et tu dis : ok moi je m’en bas les castagnettes et je fais de l’equipondéré.

Tu sera peut etre surpris mais le podium de performance moyenne sur 10 ans c’est :

50/50 (volatilité modérée) - 13,49 %

World seul (volatilité elevée) - 11,3 %

33,33/33,33/33,33 (volatilité faible) - 9,75 %

Donc la réponse tient dans ta crainte (faillite de l’état modèle 50/50, pas de crainte et désir de sécurité, alors là oui sur le modèle 33,33/33,33/33,33, ce n’est pas dégeux :slight_smile: Évidemment tu as compris le principe, plus tu mets de fonds euro, plus ca baisse la performance.

Si tu fais confiance à l’état ajouter un peu de risque t’amenera une performance superieure à un livret. Par exemple : 70 % Fonds euros / 20 % World / 10 % Or donnent a peu près 5%.