Merci Julien, c’est bien plus clair comme ça.
De ce que je comprend, votre objectif est long terme avec possibilité de rester liquide. Ce qui sous entend de ne pas cibler de l’épargne bloquée ou quelconque produit inaccessible sur plusieurs années.
Pour le financement de votre RP. Avec un crédit inutile de considérer ce capital (Vente RP + Appart) comme un capital assigné à ce projet à court terme. C’est à prendre en compte pour choisir vos actifs.
Le choix de votre assurance vie. En ce moment vous avez Lucya CNP qui est la moins chère (0,3% de frais sur les unités de compte) et qui possède un gros choix d’actifs. Seul bémol les concernant, je trouve que leur fond euro n’est pas fou.
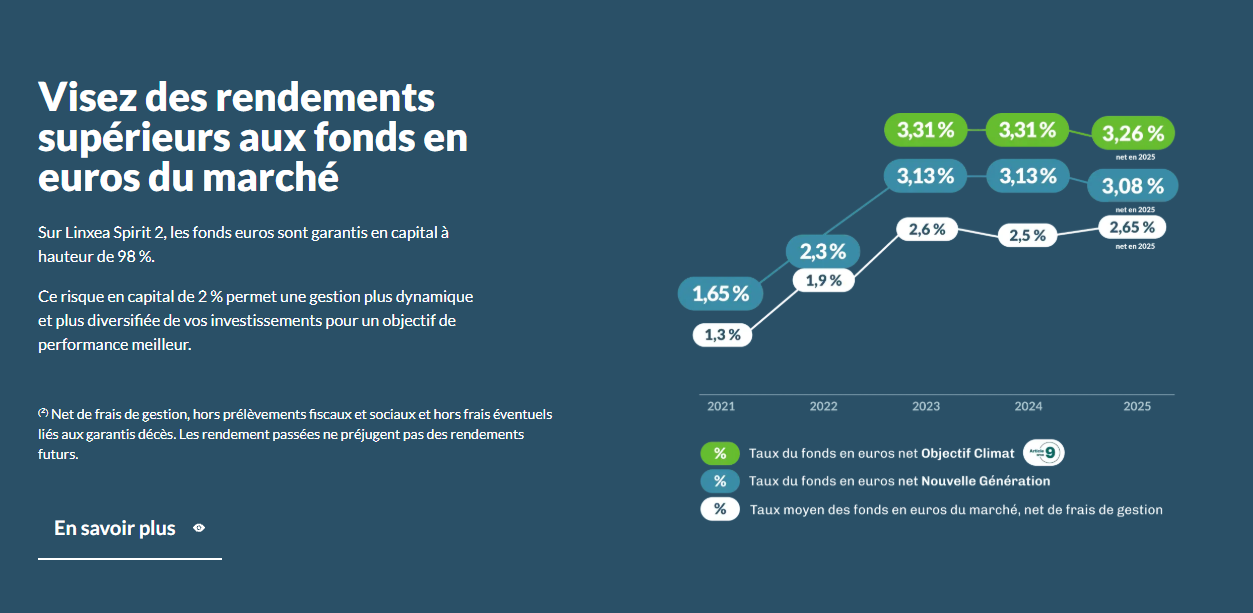
Et aussi Linxea Spirit 2 qui est un peu plus cher sur les UC 0,5% mais qui possède un fond euro performant. Cette assurance possède également un large choix de support. (C’est celle à laquelle j’ai souscris en début de mois).
Il-n’y a aucune contrainte à ouvrir une AV en dehors de votre établissement bancaire. Les fonds seront prélevés sur votre compte. Etant donné le niveau de capital à investir, il faudra justifier de la provenance des fond, en lien avec la loi anti blanchiment. Vous disposez d’un délai de renonciation de 30 jours après la souscription.
Pour les deux actifs à 10% proposés par votre conseiller. Mon instinct pense commission pour chaque produit “casé”. Il n’y a rien de honteux, malheureusement leur système de rémunération est basé sur ce type de revenu. Si les produits sont OK pourquoi pas. Mais apparemment, les frais étant élevés, ça ne semble pas être le cas ici. Si c’était pour moi, je ne validerai pas la proposition.
Sur le conseiller, malheureusement en France la majorité se rémunère par commission. Comme je disais au dessus, si les produits sont bien ça ne me choque pas. Mais là vous allez payer beaucoup de frais. Ce qui a forcément une incidence sur la rentabilité de votre investissement.
Pour les SCPI, je ne comprends pas non plus car vous avez déjà beaucoup d’immobilier. A moins que ce soit une demande de votre part. Dans ce cas, vous avez peut être fait une erreur par rapport à votre objectif d’investissement. En effet, il faut considérer que cette partie ne sera plus liquide (vous pouvez quand même retirer mais des frais importants vous en dissuaderont et le délai peut être important). De plus les revenus affichés sont très incertains et souvent pas immédiats. Mais le principal argument c’est que vous avez déjà une grosse partie immo.
Pour le private equity et les produits structurés, difficile de se prononcer sans avoir de chiffres et le topos sur les frais. Le private equity peut avoir sa place dans une allocation, mais il faut accepter une durée de blocage importante, une valorisation moins transparente que sur des actifs cotés et une structure de frais souvent élevée. Pour quelqu’un qui indique vouloir conserver une bonne disponibilité de son épargne, ce n’est pas forcément le support qui me paraît le plus cohérent.
Si c’était mon patrimoine et avec les informations dont nous disposons, je raisonnerais ainsi :
Sur PEA : Mise en place d’un lump sum + DCA accéléré pour le remplir rapidement :
- 25 000 € de versement initial en lump sum pour atteindre les 50 000€
- Déploiement progressif du capital issu des ventes vers le PEA, à raison de 2 000 € / semaine (ou quinzaine) selon votre préférence pour atteindre le plafond des 150 000 € en 1 à 2 ans.
Donc priorité au PEA pour la poche actions long terme, compte tenu de son cadre fiscal. Je choisirais un ETF World à 80 % + Emergent à 20% ou ACWI.
Sur AV, j’ouvrirais la Linxea Spirit 2
- 50 % Fond euro Nouvelle Génération (vous aurez 1,5% de bonus en 2026 et 2027)
- 50 % UC dont
- 25 % ETF ACWI
- 10 % ETF Obligataires
- 15 % ETC Or (Amundi Physical Gold)
Pour le CTO : j’alloue entièrement l’épargne mensuelle vers le CTO.
Plus tard, une fois la TMI revenu à 41% et à l’approche de la 50aine. J’ouvre d’un PER.
Au final :
- 62 % du capital est immobilier (818 k€ en comptant la RP).
- 17 % est en épargne sécurisée (231 k€ livrets / compte / fond euro)
- 21 % est en actions / obligations (275 k PEA + UC de l’AV + CTO)
- => en croissance progressive avec le DCA.
Votre niveau de capital est suffisamment important pour que la question des frais et de la simplicité de gestion mérite une attention particulière. À mon sens, vous avez aussi les moyens de gérer vous-même une bonne partie de cette allocation si vous vous sentez à l’aise avec le sujet. Mais rien ne vous empêche de demander un troisième avis (pourquoi pas Finary d’ailleurs). Quoi qu’il en soit dites au moins que vous serez vigilant sur les frais.