Conseil Stratégie Patrimoniale - Objectif Barista FIRE

Bonjour à tous,

Je souhaite partager avec vous ma situation et ma stratégie actuelle afin d’avoir vos retours et pouvoir échanger sur les éventuelles pistes d’amélioration.

  • Ton profil : 37 ans, marié, sans enfant ni projet d’enfant

  • Ta capacité d’épargne mensuelle : environ 2K€ de capacité d’épargne mensuelle + en moyenne 15K€ annuels sur le PEE

  • Ton patrimoine actuel : valorisation à 355K€ à ce jour (net hors RP)

PEE : 195K€ (chez Groupama sur le support Groupama Global Active Equity E3C, avec pour indice de référence le MSCI World)

PEA : 70K€ (75% MSCI World + 25% Emerging Markets)

PEA PME : 3K€ (Indépendance AM Europe Small A)

CTO : 15K€ (ETC Or)

Crypto : 6K€ (50% BTC - 50% ETH)

Livret A : 13K€

Assurance Vie Linxea : 3K€ (100% NASDAQ)

Immo locatif LMNP : 50K€ net

Mes investissements mensuels sont actuellement de 1 750€ sur le PEA (75% World / 25% EM) et 250€ en crypto. La totalité de mon intéressement/abondement est également investie sur le Groupama Global Active Equity E3C.

Une fois le PEA complet, mon idée serait de basculer mes investissements mensuels vers l’Assurance Vie.

Pour l’immo locatif, qui s’autofinance dans l’état actuel de la fiscalité, je compte 9K€ de remboursement de principal par an (crédit restant sur 19 ans).

  • Tes objectifs :

Je souhaite me constituer un patrimoine qui me permettra, à moyen terme, de réduire mon temps de travail (3 à 5 ans ?).

À cette étape, cela diminuerait ma capacité d’épargne d’environ 50%, mais sans avoir besoin de revenus issus de mon patrimoine. L’idée serait de bénéficier du moment ou les effets des intérêts composés commenceront à avoir un impact plus significatif que l’effort d’épargne, pour diminuer le volume de travail et laisser faire le temps.

À plus long terme, l’objectif serait d’avoir le choix d’arrêter de travailler ou de me reconvertir (8 à 12 ans ?). Mes horizons ne sont pas fixes et pourront dépendre de l’évolution des marchés.

Je pense que mon métier pourrait être fortement disrupté par l’IA, ce qui renforce mon souhait d’autonomie financière totale. J’estime cet objectif de long terme autour de 1M€ investi pour un revenu mensuel de 2 800€ (en me basant sur un taux de retrait de 3,5%).

  • Ta tolérance au risque :

N’ayant jamais vécu de crise similaire à 2000 ou 2008, je ne connais pas réellement ma réaction face à un scénario de forte baisse. Mes références sont plutôt la crise Covid et la baisse de 2022, sur lesquelles j’avais tenu ma stratégie.

  • Ta question principale :

Je souhaiterais avoir vos retours sur ma stratégie et pouvoir échanger sur les pistes d’amélioration et points de vigilances.

Dans mes réflexions actuelles, j’hésite notamment à rebasculer mon CTO vers mon PEA afin d’essayer de le remplir le plus rapidement possible.

Je réfléchis également à la part très importante du PEE dans mon patrimoine global (et qui va continuer de croitre), avec malgré tout l’envie de ne pas y toucher afin de conserver l’avantage fiscal.

Je n’ai pour le moment pas été sur les produits ou j’ai plus de mal a comprendre le fonctionnement et les évolutions (Obligations, Private Equity, SCPI …).

Pour le LMNP, mon souhait serait de m’en séparer dès que cela deviendra une option pertinente/cohérente financièrement (en gros dès que le capital net récupéré de la vente * 8% sera supérieur au principal remboursé chaque année).

Merci :slight_smile:

1 « J'aime »

Hello,

Bravo pour tout le chemin parcouru dans la construction de ce patrimoine.

Le point principal que je vois est d’avoir fait le choix d’une allocation quasiment 100% actions. Tu l’expliques partiellement dans ton message, mais cela reste un parti pris très fort.

Pour le reste, le principal conseil que je pourrais te donner est de réfléchir au fur et à mesure à comment mettre ce patrimoine au profit de tes objectifs de vie… sans forcément atteindre l’atteinte de ce million avant de faire des ajustements.

1 « J'aime »

Tu ne mentionnes pas les frais de pee mais je pense que c’est plus cher qu’un ETF sur Pea. Je continuerai évidemment participation et intéressement sur pee mais je sortirai aussi dès que l argent a plus de 5 ans sur le pee ( j’imagine que sur le montant actuel tu as une partie supérieure à 5 ans deblocable). Le fond n’est pas si mauvais j’aimerais bien l’avoir sur mon pee..

Il va falloir aussi avoir anticipé la partie du patrimoine en non risqué. Si il y a un krach peu avant de devenir fire, ton patrimoine va baisser beaucoup, 8 ans ce n’est pas non plus énorme.

1 « J'aime »

Merci pour ton retour !

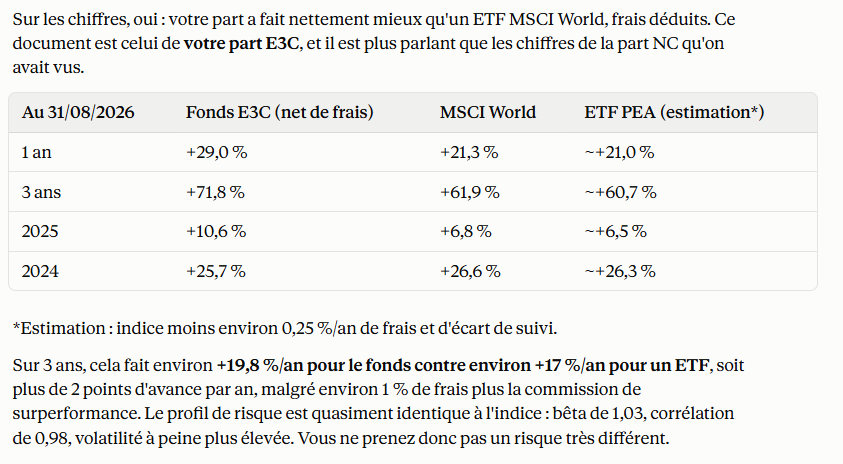
Pour basculer une partie du PEE vers le PEA, il faut que je pèse le pour et le contre. Sur le PEE, je n’ai aucun frais de tenue ni d’opérations, mais le fonds prend 0,96 % de frais de gestion, donc nettement plus que mes ETF sur le PEA. Par contre, frais déduits, il fait jeu égal avec le MSCI World, voire un peu mieux. Du coup, je ne suis pas sûr de l’intérêt de le basculer.

D’autant que ça me ferait atteindre plus vite le plafond de versements du PEA, alors que j’ai plutôt intérêt à profiter au maximum des deux enveloppes en parallèle.

Il faut aussi que j’avance sur la question du bon moment pour commencer à sécuriser une partie du patrimoine. Pour l’instant, j’accepte que mon horizon bouge en fonction des marchés, mais plus le temps passe, plus ça va devenir central.

1 « J'aime »

Bonjour Jacques,

Basculer votre CTO vers le PEA, ne me semble pas nécessaire. Vous êtes fortement investi en actions. L’or diversifie votre portefeuille et de manière décorrélé de vos ETF. Vous vous priveriez d’une alternative en cas de forte baisse du marché actions. Donc au contraire, renforcer cette valeur à 10% de votre capital me semble être un bon objectif.

Même si fortement chargé en frais (0,96 % à ce que vois sur le site), vous avez l’avantage fiscal du PEE. Je vous invite fortement à calculer si la différence avec un ETF équivalent sur CTO ou sur une AV peu chère ne vaudrait pas le coup de retirer la partie disponible de votre PEE. 0,30% à 0,50% de différence de rendement ce n’est pas anodin par rapport à une AV et un CTO sur le long terme. Ne vous embêtez pas à tout calculer, l’IA le fera très bien pour vous. Faites ça sur une somme ronde (genre 10 000 €) comme ça vous pourrez facilement vous projeter sur la somme réelle que vous pourriez transférer. N’oubliez pas le coût des ETF en plus des frais d’enveloppe.

Merci pour ce retour !

L’analyse est intéressante concernant mon CTO … Cela me ramène à une réflexion plus globale de stratégie full actions ou pas.

Pour la partie arbitrage du PEE, en regardant de plus près les frais et performance, il m’apparait finalement une nouvelle question.
Ce choix entre le PEE et une bascule vers le PEA (ou une AV) semble surtout être un choix entre une gestion active ou une gestion passive.

Voici l’analyse de claude sur le dernier rapport du fonds (qui n’a que 3 ans d’existence) :