Aujourd’hui, je souhaiterais parler avec vous de mes potentielles erreurs, les fameux conseillers en gestion de patrimoine.
Profil: 36 ans, union libre, 1 enfant en bas âge, horizon d’investissement de ~20 ans. Patrimoine hélas issu d’événements familiaux, placés il y a un an via deux CGP par méconnaissance du sujet.
Capacité d’épargne mensuelle : >400€, selon l’actualité (vacances, travaux RP, besoin particulier, etc…).
CTO TR : 24k€ (ancienneté 7 mois ; MV -1.5% ; je suis en train d’arrêter d’essayer )
CTO Bourso : 26k€ (ancienneté 1 an ; PV +5%)
Linxea Spirit PER : 1k€ (ouvert pour préparer la sortie des CGP)
AV Linxea Spirit 2 : 0€ (en cours d’ouverture pour préparer la sortie des CGP)
PEE : 13k€
Livrets, comptes courants, Crypto, autres : 38k€
Objectifs : liberté financière avant tout, réduire ma dépendance au salariat et racheter mon temps. J’imagine sans avoir trop poussé la réflexion un Barista Fire dans 10/20 ans ?
Ma tolérance au risque : Entre moyenne et élevée. Je comprends et accepte bien les fluctuations, mais ne souhaite pas prendre des décisions trop téméraires que je regretterai dans 10 ou 15 ans par rapport à un scénario plus safe et finalement plus fructueux au moment du backtest.
Question principale: Pensez-vous que la sortie des CGP soit si judicieuse que ça ?
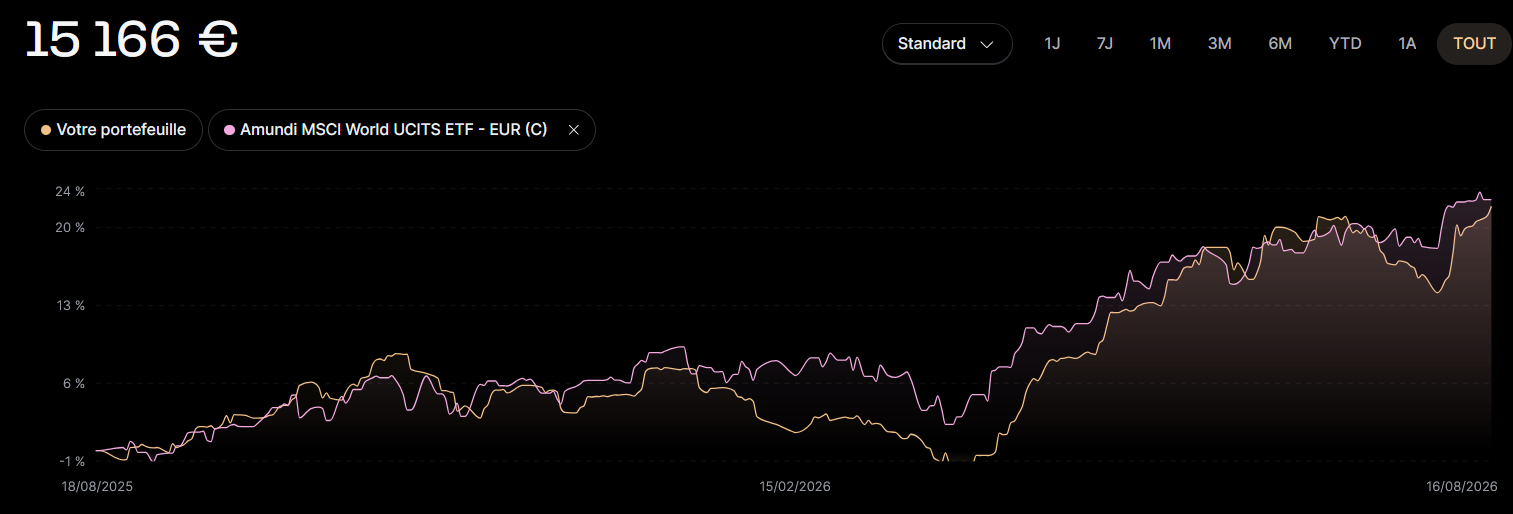
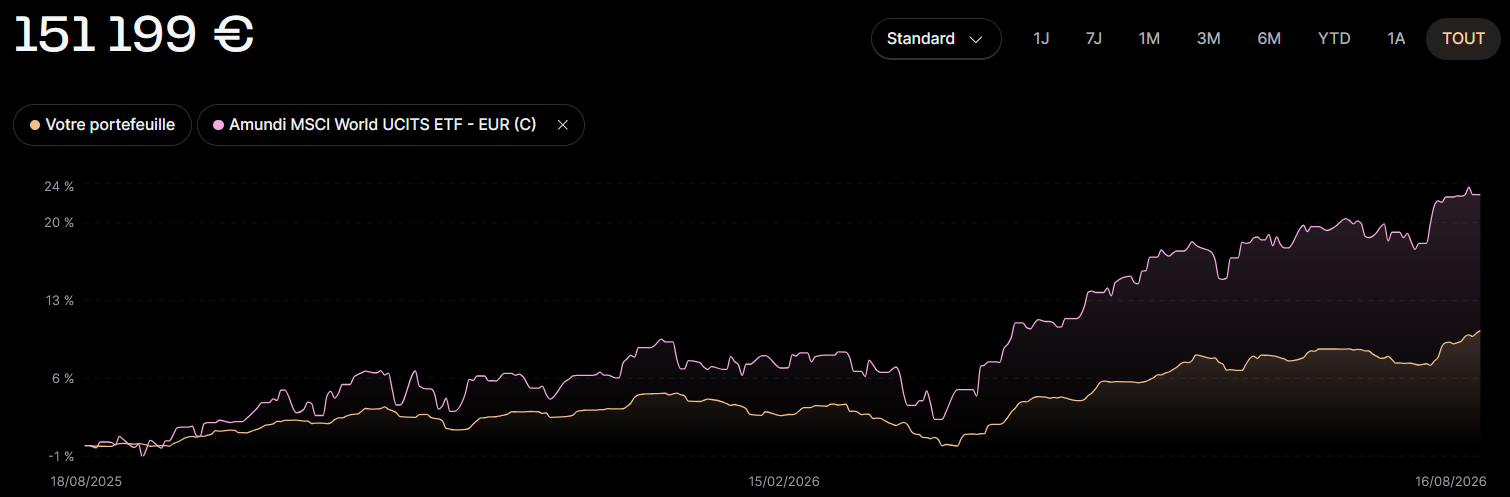
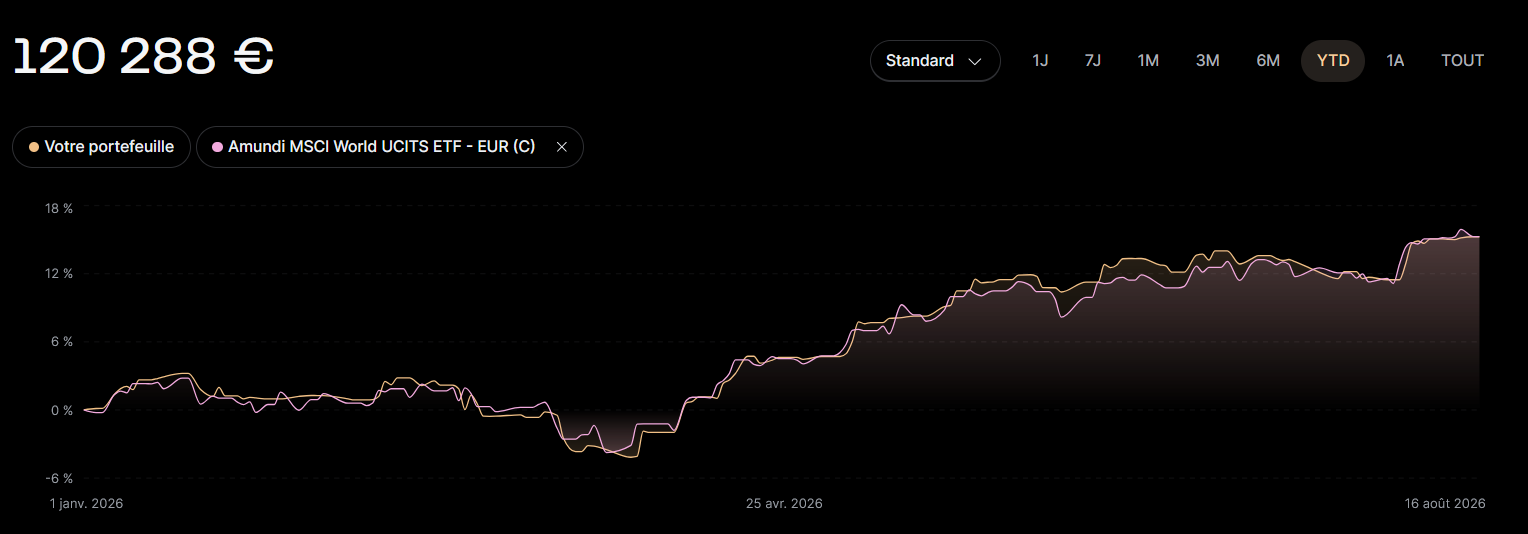
Seul vous pouvez répondre à cette question. Si vous vous sentez suffisamment serein pour investir vous même, sans sur-réagir au moment des crises boursière (en gros éviter de vendre dans la tourmente) et que vous preniez le temps de vous informer, alors vous pouvez très bien vous passer des CGP. Car en gros, comme vous l’avez compris, sur votre PEA par exemple, mettez tout sur un ETF MSCI World et vous aurez la même performance sans payer le CGP 800€ / mois. Par contre, quand le PEA chutera en cas de crise, il faut tenir bon, et en gros ne rien faire ! Et cela, ce n’est pas si facile. L’avantage d’un CGP ou de la gestion pilotée, est que qqn prend les décisions pour vous, et vous évite de faire des bétises. Encore faut-il tomber sur un bon CGP! Et ce qui sûr, c’est qu’il vaut mieux 1 CGP que 2 !
Ensuite vous devriez simplifier vos investissements. Vous avez trop de comptes et c’est très éparpillé, surtout si vous comptez gérer vous même:
Remplissez d’abord le PEA à 150k€ avant d’investir sur les CTO.
PER: est-il abondé par votre entreprise ? Quel est votre TMI ? Car à votre âge, c’est utile uniquement si c’est abondé ou/et si votre TMI est élevé (41-45%).
Votre AV actuelle n’est effectivement par performante. Linxea Spirit 2 est un bon choix, c’est ce que j’ai fait aussi. Après les frais sont supérieurs à un CTO, mais la fiscalité est meilleure. A vous de choisir ou vous préférez investir. Beaucoup sur ce forum vous conseilleront d’investir en actions plutôt sur un CTO qui a des frais plus faibles, surtout si vous n’en n’avez pas besoin avant longtemps. Et plutôt utiliser l’AV pour d’autres placements: fond euros, SCPI, private equity… Personnellement, j’ai fait le choix d’avoir une partie en actions sur mon assurance vie aussi.
PEE : si c’est bien abondé, c’est généralement un bon investissement.
Question principale: Pensez-vous que la sortie des CGP soit si judicieuse que ça ?
Selon moi, il faut en garder 1 maximum pour plusieurs raisons :
Un patrimoine s’apprécie dans la globalité, si l’un des CGP n’a pas connaissance des autres fonds que tu as son conseil ne pourra pas être correct
Plus tu as de patrimoine a faire gérer meilleur est sa rémunération, donc plus tu seras important à ses yeux.
J’ai eu un CGP rémunéré par commission caché (une grosse connerie), si tu les vois moins d’une fois / an je dégagerai (je suspecte le CGP 1 de ca). Le second je suis partagé. 800€ pour gérer 100000€, ca fait 0,8% de frais / an, c’est mine de rien plus cher que les frais de tes ETF. Mais si tu sens que tu as besoin de conseil ou au contraire que tu te sens autonome tu auras une partie de la réponse.
Je vois CGP2 1 fois par an + 1 appel à 6 mois. Il me restitue aussi une note de synthèse en fin d’année. Doublon avec Finary, certes, mais ça prouve qu’il s’est penché sur le dossier…ou qu’il a une automatisation qui à minima lui sort des rapports
CGP1 se fait plus discret, mais ils m’écrivent malgré tout une fois par an pour prendre les infos et me font une réponse qui en tient compte. Pour autant ça ne va pas très loin : cette année ils ont juste posé 2/3 questions sur mes frais pour des éventuelles déductions et pris connaissance de ma fiche d’imposition pour me dire de mettre de l’argent sur le PER pour diminuer mon IR sur l’année en cours.
A ce stade et à la lumière de vos avis, je réfléchis entre tout gérer et simplifier moi-même ; et simplement transférer CGP1 chez CGP2 tout en essayant de renégocier les frais.
PER! TMI30%, non abondé, à votre âge: cela représente peu d’intérêt à date, il faut d’abord remplir le PEA.
CGP: oui il faut soit gérer vous même, soit en prendre un unique et négocier le tarif. CGP2 m’a l’air plus sérieux et plus indépendant basé sur vos informations. Il vaut mieux payer un cout fixe, et qu’il puisse vous conseiller sans chercher à vous caser les placements qui lui rapportent le plus. Et rien de vous empêche de faire le grand écart en une fois. Vous pouvez déjà supprimer le CGP1, et garder le CGP2 pour gagner en expérience, vous former, avant d’envisager de faire tout seul.

 )