Bonjour à tous,
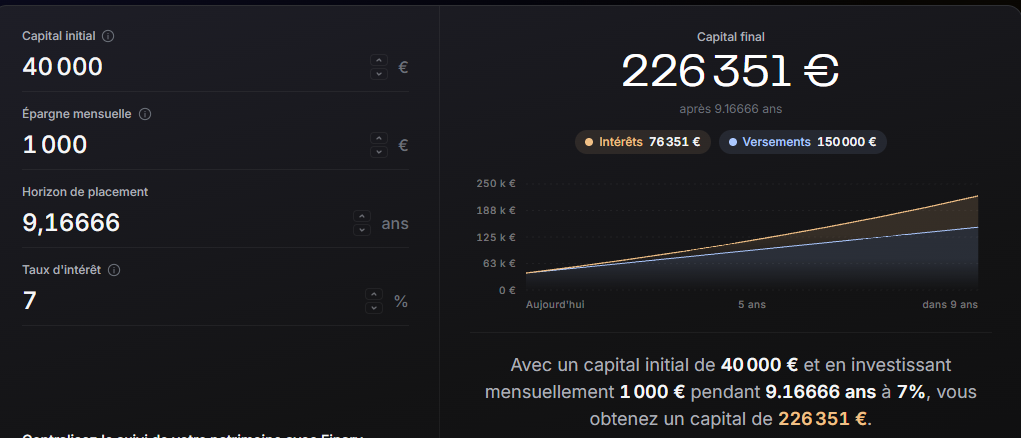
J’aimerais avoir votre avis sur une stratégie d’investissement que j’envisage, car après de nombreuses simulations, je commence à m’interroger sur la pertinence de l’investissement locatif par rapport à un investissement boursier.
Ma situation
26 ans
38500 K brut annuel en revenu
charges de 400 loyer + 300 charges fixes
Mon patrimoine actuel
- PEA : 40 000 € investis sur un ETF MSCI World.
- Assurance-vie : 2 000 €, principalement orientée vers les marchés émergents.
- PEE : 16 000 €, majoritairement investi en obligations.
- Épargne de précaution :
- LEP : 10 791 €
- Livret A : 2 070 €
- PEL : 18 254 €
- LDDS : 2 600 €
Mon objectif est de diversifier mon patrimoine avec un investissement immobilier locatif plutôt qu’une résidence principale, car mon projet professionnel risque de m’amener à changer de région dans les prochaines années.
Je dispose d’un apport compris entre 30 000 € et 40 000 € .
Le bien repéré
Il s’agit d’un immeuble de rapport situé à Pernes (62550) , proposé à 202 500 € , composé de trois appartements déjà loués :
- T2 – 60 m² : loué 450 €/mois , locataire en place depuis 6 ans .
- T4 – 77 m² + garage : loué 425 €/mois , locataire en place depuis 29 ans .
- T5 – 90 m² + garage : loué 650 €/mois , locataire en place depuis 15 ans .
L’ensemble génère 1 525 € de loyers mensuels .
Mes simulations
J’ai essayé d’être le plus réaliste possible en intégrant :
- Prix d’achat : 202 500 €
- Frais de notaire : 16 200 €
- Investissement total : 218 700 €
- Apport : 40 000 €
- Emprunt : 178 700 € sur 25 ans
- Taux : 4 % (hypothèse prudente)
- Assurance : 0,30 %
- Taxe foncière : 2 000 €
- Assurance PNO : 450 €
- GLI : 435 €
- Provision entretien : 1 500 €/an
- Vacance locative : 5 %
J’obtiens environ :
- Rendement brut : 7,95 %
- Rendement net (hors fiscalité) : 5,94 %
- Cash-flow avant impôt : +95 €/mois
En revanche, une fois la fiscalité en location nue au régime réel prise en compte, mon cash-flow deviendrait négatif (environ -117 €/mois) .
L’idée serait donc de conserver les locataires actuels, puis de basculer progressivement les appartements en LMNP au régime réel au fur et à mesure des départs (probablement en commençant par le T2).
Mes interrogations
J’ai le sentiment qu’aujourd’hui il est très difficile de dégager un véritable cash-flow positif avec un investissement locatif « classique », surtout lorsque les loyers sont déjà en place et qu’ils ne peuvent pas être revalorisés immédiatement.
Je me pose donc plusieurs questions :
- Trouvez-vous ce projet intéressant malgré un cash-flow négatif après impôt ?
- Est-ce que vous investiriez dans ce type d’immeuble dans ces conditions ?
- Selon vous, est-il préférable d’accepter un léger effort d’épargne aujourd’hui en misant sur la création de patrimoine à long terme ?
- La stratégie consistant à passer progressivement les logements en LMNP au départ des locataires vous paraît-elle pertinente ?
- À partir de quel niveau de cash-flow négatif considérez-vous qu’un projet n’est plus intéressant ?
- Chercheriez-vous plutôt à négocier davantage le prix d’achat ou à attendre une meilleure opportunité ?
Enfin, c’est la réflexion qui me fait le plus hésiter : avec 35 à 40 k€ d’apport , ne vaudrait-il pas mieux continuer à investir sur mon PEA en ETF MSCI World ? J’ai le sentiment que je pourrais obtenir un rendement potentiellement supérieur sur le long terme, avec une gestion beaucoup plus simple, davantage de liquidité et sans les contraintes de l’immobilier (travaux, vacance, fiscalité, gestion des locataires…).
Je serais vraiment intéressé par vos retours d’expérience et vos avis, notamment si certains d’entre vous ont déjà hésité entre immobilier locatif et investissement en ETF.