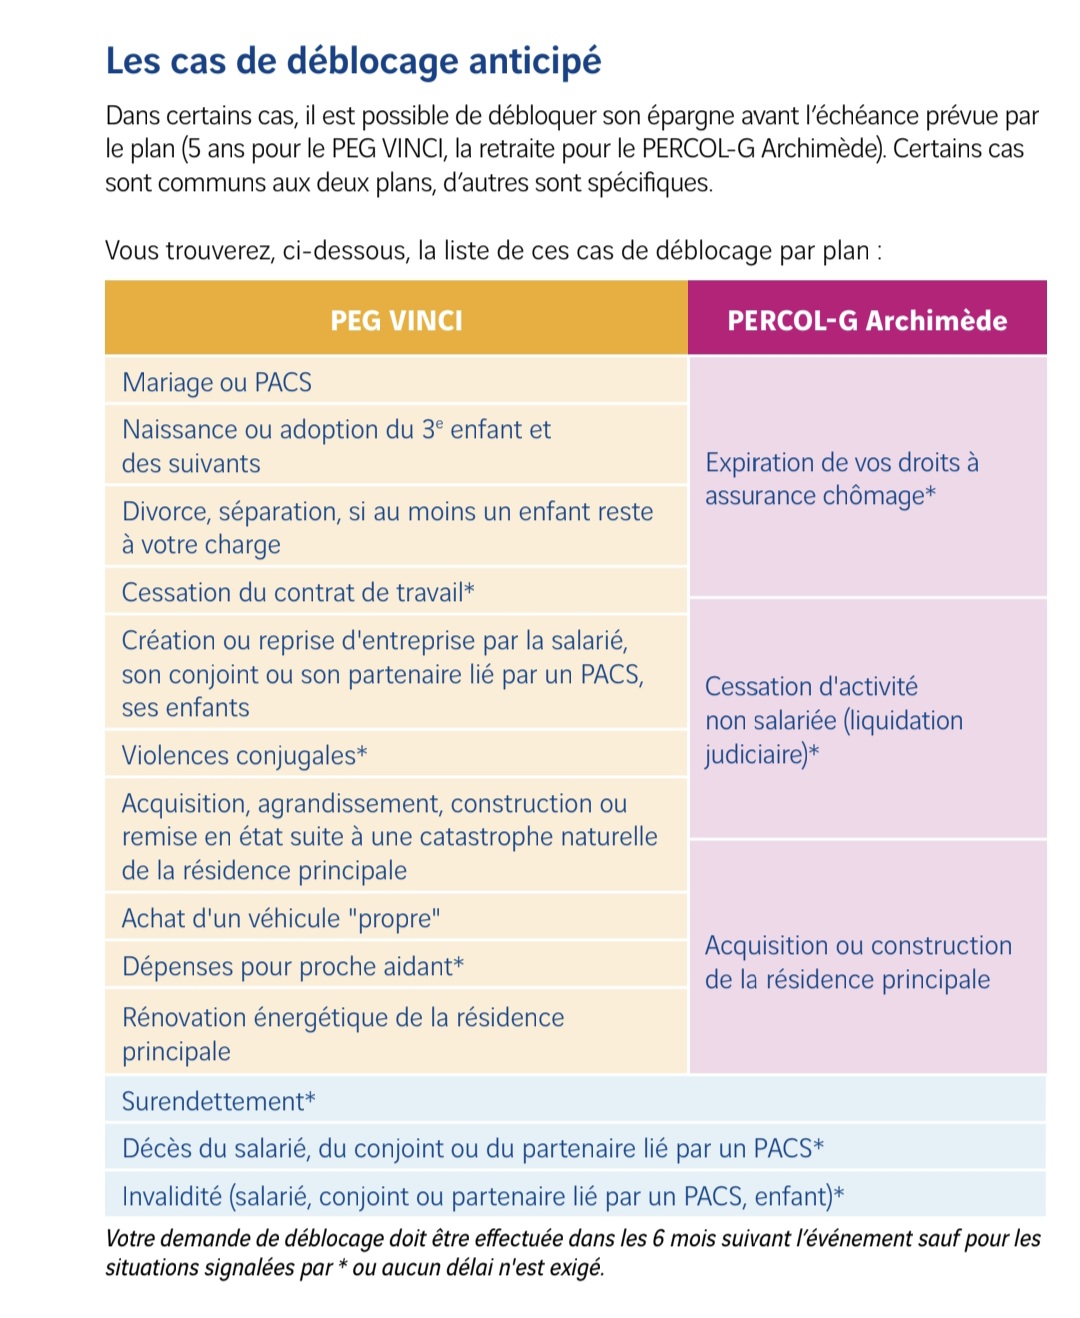
Bonjour , je suis la car j’aimerais avoir l’avis de plusieurs personnes il existe un PER entreprise dans ma boîte 600 euros de mis dedans 600 euros d’abondement. Dans un premier temps on se dit c’est génial sauf que le PER c’est bloqué jusqu’a la retraite. Personnellement j’investis dans le nasdaq donc quand je compare l’abondement + la perf de ma boîte ( vinci ) sur plusieurs décennies je crois dur comme faire que le nasdaq superformera à coup sûr . Donc actuellement je n’investis pas dans ce PER . Vous allez me dire mais tu peux le casser avant ta retraite ce PER .
Celle valable sont celle en rose et en bleu pour le PER ,je ne pense pas acheter une résidence principal avant au moins 10 ans voir plus . Et les autres raisons j’espere n’arriverons jamais !
Qu’est ce que vous en pensez ? Je fais le bon choix? Merci bonne soirée
choix 1) je ne verse pas, j’obtiens rien. Choix 2) je mets 600€ pour en avoir 600€ gratuits offerts part mon employeur sous conditions
A mon avis la seule raison pour refuser les 600€ gratuit de ton employeur est de ne pas avoir les 600€ à mettre pour avoir l’abondement : ça reste de l’argent gratuit.
Après il y bien-sur des cas autant extrêmes du style "Je suis malade et j’ai max 5 ans à vivre: ça sert à rien de renoncer à 600€ puisque je ne toucherais jamais à l’abondement).
Il y a de toute manière des fleuves de sujets ici sur le forum avec plein d’analyses.
J’ai fait lire la notice de votre PERCOL à l’IA. Apparemment il n’est pas mauvais (frais corrects, choix de fonds, abondement…). Mais sans vos données personnelles, impossible de dire si c’est adapté à votre profil d’investisseur.
Vous devriez utiliser l’IA et lui balancer la notice de votre fond et votre situation fiscale. Il va vous calculer tout ça et vous conseiller. Ensuite vous vérifiez ses chiffres et vous aurez plus d’éléments pour prendre votre décision.
Si je pouvais avoir de tels avantages avec mon employeur, je ne ferais pas la fine bouche.
Pour les performances de Vinci, il ne faut pas oublier les dividendes. La ligne Vinci de mon PEA est une de celles dont je suis plutôt satisfaite.
De toute façon, comparer avec le NASDAQ n’est pas pertinent : peu de gens sur ce forum mettraient 100% de leur patrimoine sur le NASDAQ, je pense. L’ETF World aussi ferait grise mine à côté du NASDAQ.