Ce que je cherche à éviter en gardant des munitions, c’est d’être 100 % investi juste avant un grand retournement de marché et de subir une décennie perdue sans pouvoir renforcer à bas prix.
C’est l’avantage de se définir une alloc cible qui t’obliges à sécuriser tes gains (en général 1/ an) ou au contraire à dynamiser ton épargne (« utiliser tes munitions »).
Par contre c’est contraignant, car cela t’obliges à vendre la partie du portefeuille qui a le plus performée pour acheter celle qui a le moins bien performé.
Ce qui est important c’est de se définir une règle,sinon tu vas à chaque fois te dire « non mais ce n’est pas le moment de renforcer / d’alléger »
Exemple tu te définis un objectif de 50% Sécurisés 50% action.
Tu pars de 100000€ et 100000€
Pour x ou y raison la bourse fait + 20% en 1 an et on va dire que ton sécurisé fait 2%
Tu as 120000€ 102000€, tu vends (et sécurises tes gains) pour 9000€ pour respecter l’alloc cible.
Si la bourse fait -30%, il faut vendre du sécurisés pour racheter de l’actif.
En ce moment avec les hausses du marché, j’ai réduis mon DCA, pour le réorienter vers des actifs plus sécurisés
Techniquement si tu regardes c’est jamais le bon moment pour les actions.
Le conseil que te donnes Marc est bon également, garde une bonne réserve et défini une pondération.
Tu peux faire ça à partir de 2 actifs.
En principe on en met 4 pour diversifier et qu’on ne veut pas trop subir le risquexactions : 25% actions/25% cash/25%or/25% obligataires. Mais tu feras que du 4% par an avec une config comme ça. C’est la contrepartie de la réduction de la part actions.
Après tu fais un rééquilibrage annuel, si l’or est monté a 29, tu t’en sert pour que tout le monde revienne à 25.
Bonjour, dans mon cas personnel, j’ai deux supports le CTO et le PEA, les deux poches sont gérés de deux manières différentes.
Sur mon PEA je garde une poche d’environ 10% de liquidités en cas de chute surtout vu le conteste actuel, guerre au MO, élection présidentiel en approche, contexte social de plus en plus tendu et une france passé à 0,2 (si je ne dis pas de bêtise) d’être officiellement en récession. Sur mes investissement mensuel, je me force chaque mois à acheter pour environ 200€, généralement AL, Veolia ou Vinci. C’est dur mais je me dis que ce n’est jamais le bon moment et je n’ai pas de boul de cristal et quand bien même cet argent est mieux placé qu’a dormir pour 0.
Donc je me force et dans 20/30 je me dirai si j’avais su au lieu d’y mettre que 200€ j’aurai du me forcer à faire le double
Concernant mon CTO, il était auparavant composé d’actions mais je trouvais la facture en fin d’année sur les impots un peu trop excessive surtout du fait que je fais des efforts, je paye déjà beaucoup d’impots et je me retrouve à encore payer donc j’ai changé, je suis parti sur les ETF.
Et là j’ai mis en place un achat programmé chaque semaine sur mes ETF, je n’ouvre l’application que très rarement. Je suis. très à l’aise avec cette façon de faire et je ne me ferme pas la porte à revenir sur les actions US lorsque mon PEA sera plein même si les impots m’auront haha.
Je garde une poche de liquide très faible moins de 1000€ histoire de.
- 80% action (qui est composé de 80% world, 10% emerging asie et 10% emerging amerique sud)
- 10% or
- 10% fond euro
j’ai un tableau excel, en le mettant a jour chaque mois ma répartition se met à jour, et j’investi où il faut pour garder cette équilibre, j’y vois que des avantage
suivant le scénario je renforce ce qui stagne ou baisse (si les actions monte et or baisse, je renforce l’or)
j’évite les décision émotionnel (j’ai une répartition cible et je m’y tiens)
seulement en cas de “crise” où je change de stratégie:
si grosse baisse des actions (vers -20%) je vend une partie soit fond euro soit or (si ça monte comme c’est régulièrement le cas pendant une crise) pour acheter des actions
si la crise continue (vers -30%) je revend une plus grosse partie comme avant
même si je n’arrive pas à vendre et à acheter des actions au moment idéal (au plus bas des actions) ça me permet quand même d’en profiter je pense
C’est top, j’utilise la même technique que toi. Par contre cette technique a un défaut. Elle coupe les gagnants trop tôt. Alors que pour faire croitre le patrimoine, ce qu’on veut c’est autant que possible acheter des parts à bas prix et non pas revendre celle qu’on a déjà eu a bas prix. Cette technique est bien si tu veux faire du 8 ou 10% par an, mais pas pour maximiser la performance.
L’exemple le plus pertinent que je peux te donner est celui de nvidia ou du bitcoin, c’est un truc que tu achètes a 5€ et qui explose, si tu commence à en vendre la moitie à 50€ (quand tu as fait x10), tu perds potentiellement +75€ pour nvdia ou plus magistral encore pour le bitcoin 35000€ sur les 10 ans qui suivent parce que tu as 0,5 de part en moins.
Donc tu dois essayer autant que possible d’équilibrer par l’apport et non la revente d’un autre actif (en rachargeant ton compte espece ou fond euro mais sans reventes avant plusieurs années). Pour le cas extreme du bitcoin par exemple, la solution aurait pu etre de le laisser courir indépendement et de lui mettre plusieurs ordres stop s’il est a 70k, tu en met un a 60, un autre a 55, un autre a 50, tu perds en performance pure mais tu verouille ainsi les bénéfices au cas où, de toute façon de 5 à 70000 ça va, meme si tu revends à 35
Tu ne le compte plus dans ta répartition, tu ne le reajuste plus, tu le laisses vivre sa vie en indépendant (et tu lui évite ainsi une forme de communisme et il t’apportera plus de fruits ensuite). Tu peux d’ailleurs faire pareil pour noyer une position perdante, tu n’en rachete plus jusqu’à ce que l’impact devienne insignifiant sur ta performance.
Ensuite si vraiment t’as pas d’autres options : rééquilibrage une fois par an à date fixe. En fait avec tes acc tu capitalise deja, pas besoin de revendre.
La seule exception à ca, c’est si tu as des actifs tres volatil, genre etf gaz, petrole, sujet tendances, ça il faut vendre quand c’est en hausse car ca fini par retomber à un moment. Mais pareil tu mets des stop dt laisse courir au cas où…
je ne l’ai pas mentionné mais je souhaite ajouter 5% max d’un etf matière première si les prix baisse fortement (donc un achat optionnel/opportuniste) qui me servira de la même façon que l’or à savoir revendre si grosse hausse comme c’est le cas actuellement)
AV (actuellement boursobank)
avec fond euro
j’ai actuellement un peu MSCI wolrd
malheureusement pas d’etc Or chez bourso…
OR
ma part de l’or je l’ai en physique (malheureusement), j’envisage les futurs investissement dans une autre AV (linxea propose ça)
Donc l’idée et que le PEA et AV reste alimenté régulièrement tant que l’économie va “bien” pour maintenir ma répartition.
Dès qu’il y a une crise, changement de logique j’utilise les arbitrages de l’assurance vie pour vendre fond euro/ acheter msci wolrd
Et pour l’instant vendre or physique pour acheter msci wolrd (dans pea)
Mais pour un nouvel investisseur qui part de 0, je conseillerai de constituer l’AV avec uniquement 50% ETC Or et 50% fond euro, cette AV servira de “munitions” en cas de crise.
oui il y a des frais d’arbitrage j’imagine mais assez peu car je ferai ces arbitrages uniquement quand les baisses et les montées sont importantes donc les gains compensent largement, éviter en effet de faire des arbitrage si la baisse est trop petite
Donc avec cette stratégie on peut se retrouver au pire moment de la crise avec:
PEA toujours 100% action (mais en forte baisse) ne jamais rien vendre!
AV la totalité ou presque de fond euro et or arbitré vers en msci wolrd, et après il faut attendre la remontée qui peut prendre des mois/années….
quand le niveau de la bourse revient au niveau d’avant crise :
PEA: revient au même niveau d’avant, pas d’action particulière
AV: constitué de beaucoup de msi Wolrd acheté pas chère qui a beaucoup monté, à ce moment là refaire l’arbitrage vers fond euro et or pour reconstitué la défense
et durant la période de la crise continuer le DCA vers le PEA pour acheter le plus d’action à bas prix
cette stratégie permet d’être bien (mais pas incroyable) si l’économie va bien, par contre en cas de crise on a de la marge de manoeuvre pour en “profiter” contrairement a un portefeuille 100% qui doit juste attendre que ça remonte.
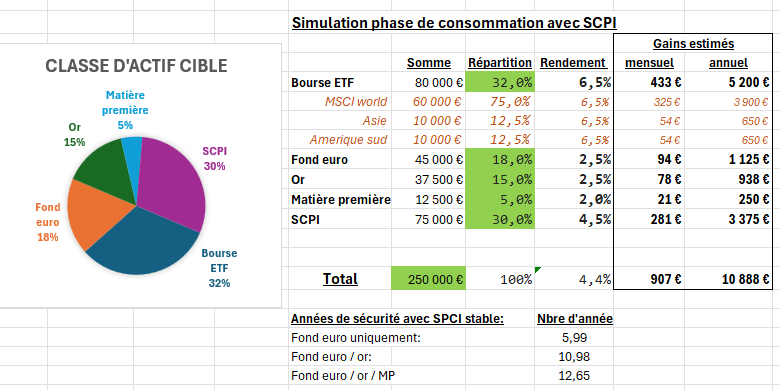
l’idée est d’utiliser des SCPI en plus des autres classe d’actif pour revenu régulier, et pour de la stabilité
et si j’ai besoin de plus certaines mois je vends l’actif qui monte (etf action, or, matière premiere)
si il y a une crise:
soit je ne vends rien (j’espère que la retraite par exemple se suffira à elle même et que je ne sois pas obligé de vendre tous les mois pour mon train de vie)
soit j’utilise le fond euro le temps que la crise passe, j’ai fait des calculs (en bas) qui m’indique combien de temps je peux tenir si je souhaite maintenir les même retrait, en utilisant uniquement fond euro, en utilisant fond euro + or, etc
Je pars du principe que lors des crises l’or réagit bien (ce qui n’est pas systématique bien sûr)
couper les gagnant trop tôt pas forcément, déjà je n’ai pas de bitcoin ni d’entreprise individuelle qui peut en effet monter très haut donc dommage de vendre trop tot.
et d’une manière général je je ne vends pas d’actions, le rééquilibrage se fait avec l’argent frais tous les mois pas via une vente d’un etf asie par exemple
par contre cette stratégie a une limite, avec un capital trop grand l’argent frais tous les mois ne suffira pas à rééquilibre, il faudra a terme (une fois par an par exemple) revendre un actif qui a beaucoup monté pour acheter celui qui a baissé
“Cette technique est bien si tu veux faire du 8 ou 10% par an, mais pas pour maximiser la performance.”
je serai déjà très content avec ça ^^ je vise plutôt 6% sur le long terme
Tu as raison pour le rééquilibrage sur un volume de capital comme le tien et la detention d’etf qui montera moins qu’un titre individuel ou exotique. Une fois par an fait sens. C’est l’approche core satelitte de toute façon
Du coup vous diversifiez avant même l’approche de votre phase de conso ? Généralement c’est pas trop bon pour optimiser le rendement ça. Vous êtes obligé de faire une répartition défensive dans une enveloppe qui prélève 0,75% de votre capital chaque année. En phase de conso par contre ça pourrait être intéressant. Par ex :
Capitalisation :
Priorité au PEA
PEA rempli vous diversifiez dans une AV (Linxea si possible car moins chère et ETC Or présent)
Consommation :
Marché haussier, vous consommez le PEA
Marché baissier :
vous consommez l’actif le plus haut de l’AV
vous ré-équilibrez l’AV
après la fin d’une longue séquence baissière un transfert PEA vers AV sera peut être nécessaire pour reconstituer votre poche de diversification.
L’intérêt c’est d’alimenter le PEA le plus vite possible. Par contre rien ne vous empêche d’appliquer votre technique en phase de capitalisation à l’intérieur même du PEA. Mais ça vous coûtera 0,5% de frais de vente, de plus ces actifs ont de bonnes chance de suivre la même tendance. Donc de simples ajustements de votre répartition de DCA suffiront probablement à équilibrer le PEA.
Mais au final 10% fond euro (vraiment défensif) c’est peu je trouve, suffisamment important pour être utile en cas de grosse baisse mais suffisamment petite pour pas trop réduite le rendement global
L’or je ne le considère pas comme défensif pur il peut vite monté comme en début d’année, je trouve que c’est un bon complément aux actions
Et d’une manière générale je suis pas ultra serein face à une forte volatilité, ce type de placement me rassure un peu
Je j’ai pas précisé mais ce capital n’est pas forcément “bloqué” sur le long terme je compte l’utiliser partiellement si grosse dépense a venir (changement de voiture, travaux dans l’appart) et dans ce cas c’est bien d’avoir plusieurs classe d’actifs, ça permettra d’avoir plus de choix si je dois retirer 10k/20k € par exemple
Oui, pour l’AV c’était juste pour vous rappeler qu’en raison des frais, si vous y mettez un part importante de votre capital. Ca risque d’impacter significativement votre rendement à terme. Un MSCI World rapporte 0,75% de moins dans l’AV que dans le PEA.
J’ai aussi un contrat Boursovie, c’est bien 0,75% pour Fond euro et UC. De mon côté c’est pour ouvrir l’enveloppe et un complément à mon épargne de sécurité. Je profite également du taux boosté pendant deux an.
Les frais sont prélevés trimestriellement sur les parts pour les UC et pour le fond euro c’est déjà inclus (ainsi que les 17,2% de prélèvements sociaux).
Je viens d’ouvrir l’AV Linxea Spirit 2, vous avez bien l’ETC Amundi Physical Gold dispo. Ca sera mon AV principale en phase de consommation (dans 9 ans pour moi).