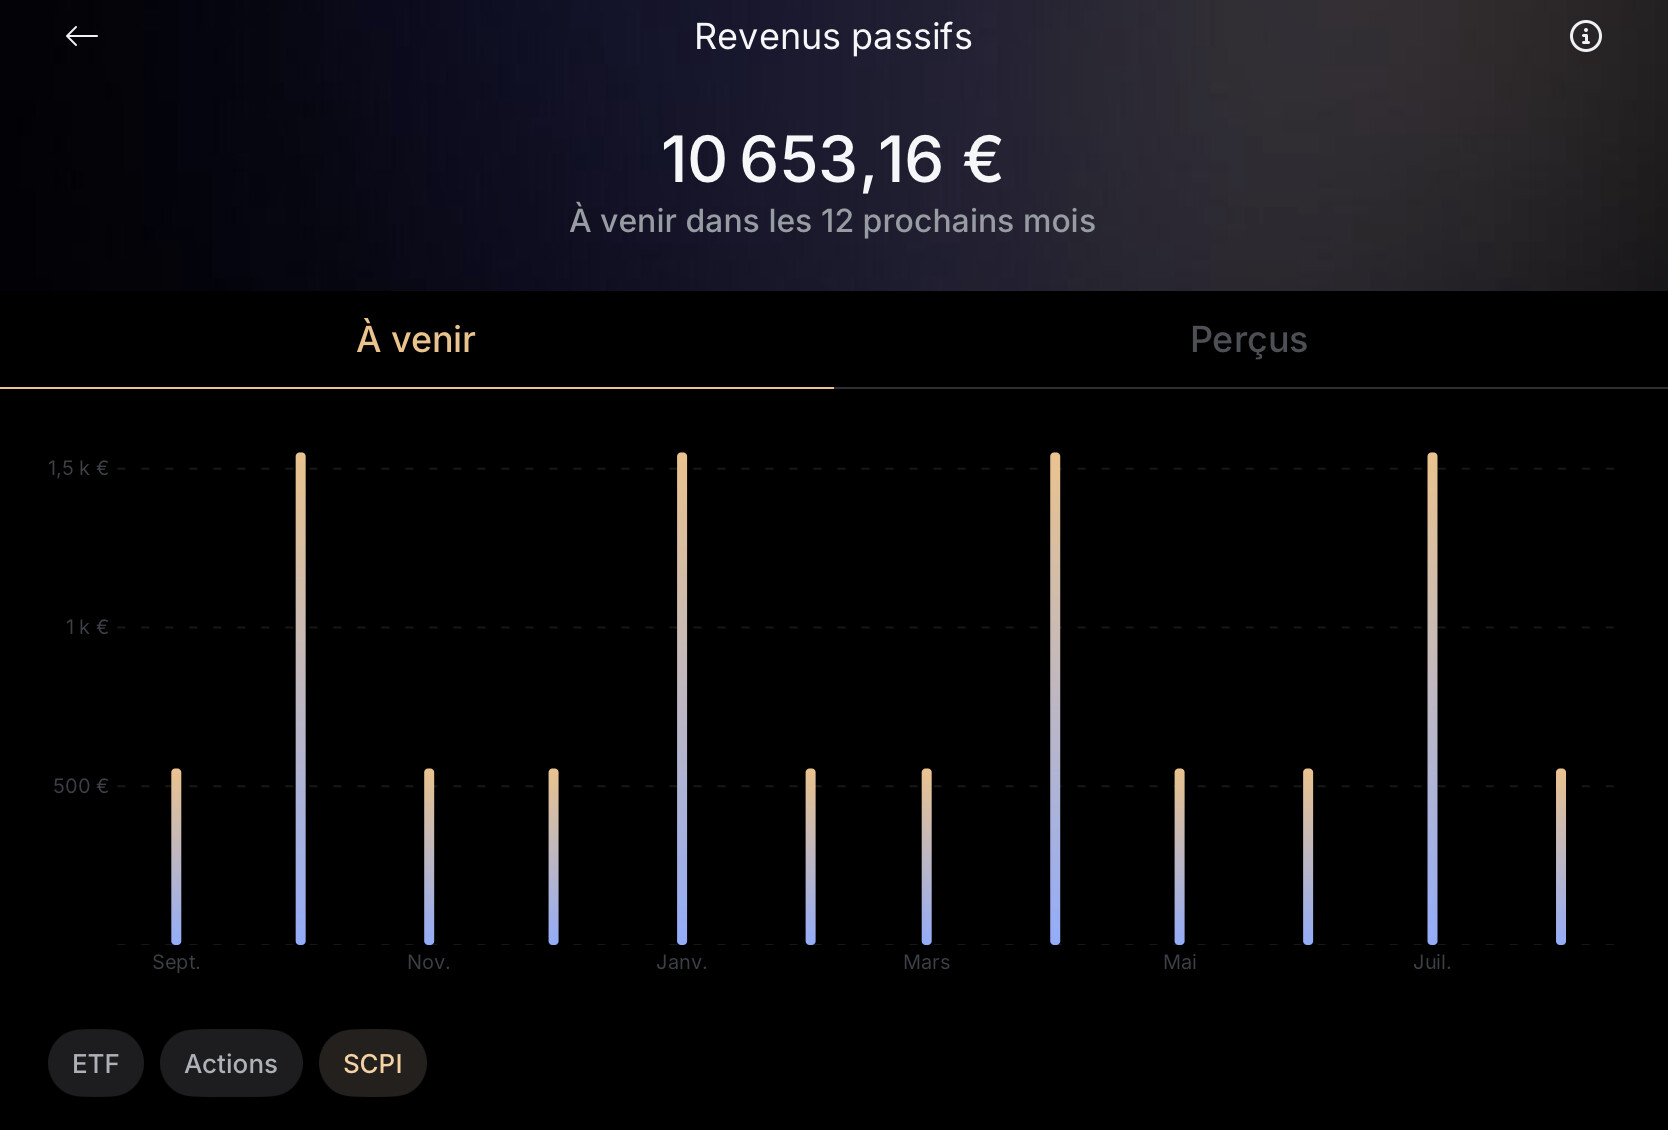
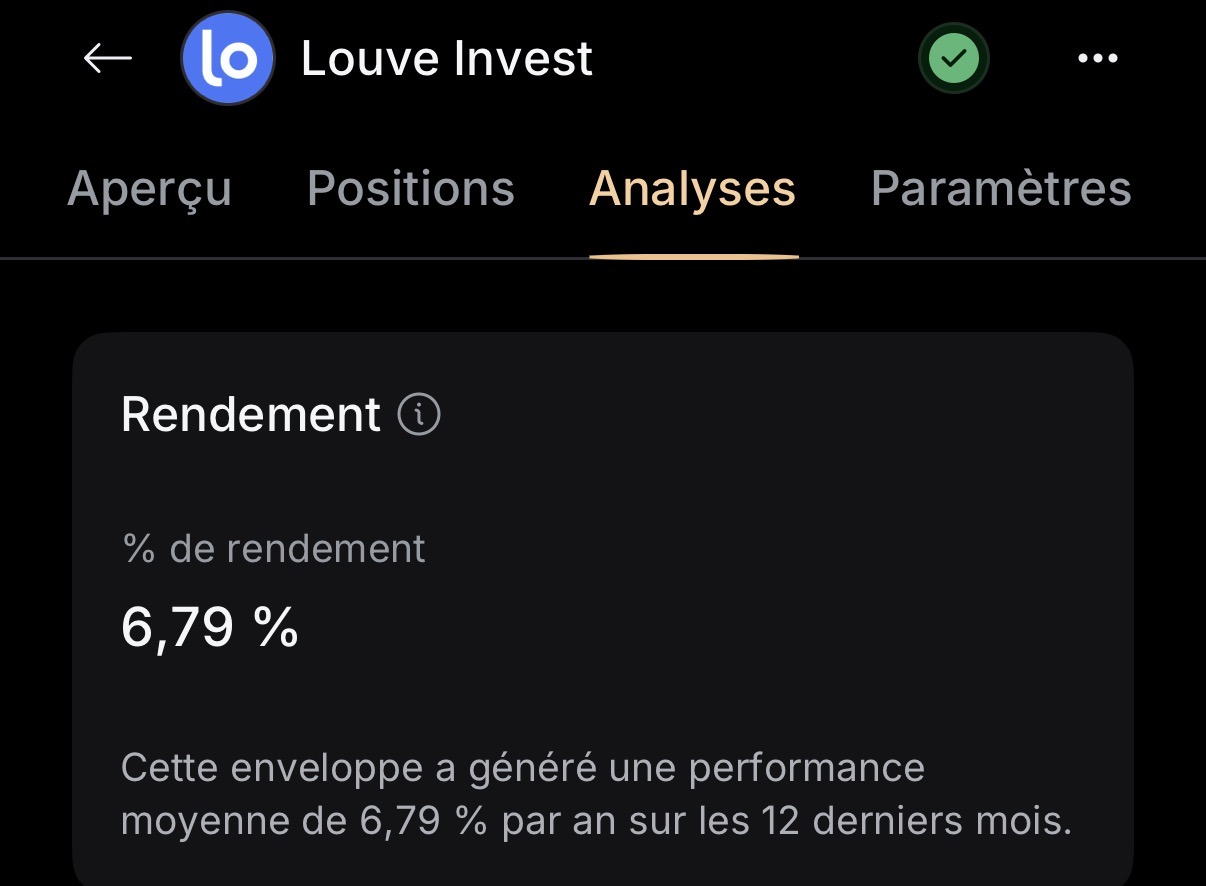
Quels sont vos avis voire vos retours d’expérience sur le contrat d’AV Placement-Direct Patrimoine ? Moi qui suis notamment intéressé par les néo-SCPI en AV (bien qu’européennes pour la plupart), je trouve le contrat particulièrement intéressant : scpi-du-contrat-placement-direct-patrimoine.pdf
Pas de limite de la part en SCPI de chaque versement et pas de limite non plus sur l’encours du contrat contrairement à Linxea (enfin… avant qu’ils interdisent la souscription et les arbitrages lol) et 100% des loyers reversés. Egalement, à ma surprise, l’assureur prendrait en charge les éventuelles pénalités de sortie anticipée…
Le contrat est assez jeune et je ne sais pas si Placement Direct et Garance pourront maintenir ces conditions pour les SCPI de manière pérenne, mais en tout cas à l’heure actuelle il me paraît assez intéressant à ce niveau
Pour le reste les conditions sont assez classiques (dans le bon sens) : 0% vst/arbitrage, 0,5%/an sur les UC, 0,6%/an fonds euro. Mais je m’intéresse spécifiquement aux SCPI ici.
Visiblement pas de soucis pour arbitrer sans frais vers le fonds euros (plutôt très bon dernièrement d’ailleurs si UC > 60% de l’encours). Mais en effet le réinvestissement des loyers semble être automatique.
Mais bon qu’est ce qui dit comme Linxea, comme Louve Invest, que dans 6 mois le courtier ne ferme pas l’accès aux neo SCPI (Iroko, Remake Live, Transitions Europe, Mistral, etc…) ?
C’est selon moi l’un des meilleurs contrats du marché pour investir sur les SCPI de nouvelle génération, aux côtés de Louve Invest. Son gros point fort reste la possibilité d’allouer 100 % de son versement sur ces supports. Seul bémol (partagé par la quasi-totalité des assurances-vie) : le contrat ne reverse les loyers qu’à hauteur de 100 % nets d’impôts pour les SCPI hors France et non bruts.
Pour le reste, l’expérience est excellente. Le service client répond sous 24h et l’application mobile dédiée à la gestion du contrat dépoussière nettement les interfaces archaïques d’acteurs comme Linxea. Quant au risque de voir la souscription fermer un jour, la main reste entre les mains de l’assureur Garance qui assure la liquidité. Mais comme l’intérêt fondamental de ce produit repose sur ces SCPI nouvelle génération, le contrat perdrait tout son intérêt.
Je trouve en effet que la possibilité d’allouer 100% du contrat en SCPI (peut-être un peu moins pour profiter du fonds euros tant que ces rendements perdure) est vraiment un excellent point
A voir si cela perdure. Je pense ouvrir le contrat pour voir ce qu’il en est
Diversification des actifs dans le patrimoine je suppose?
Pour certains ca permets de faire de l’immobilier sans en avoir en direct avec les avantages/inconvenients propres aux SCPIs….
C’est egalement, pour une partie des profils qui le souhaite/en ont besoin, un moyen d’avoir des “revenus passifs recurrents” en dehors des autres possbilites qui existent telles que les obligations avec coupons distribues regulierements.
Une approche full ETF marche action global sans biais/filtres ESG/dividendes/sectoriels sur le long terme sera surement plus performant et liquide que faire de la SCPI.
Je pense que les SCPIs c’est plus adapte pour des gens ayant besoin de revenus recurrents et relativement previsibles ou/et qui cherchent la diversification de l’immobilier sans le faire en direct par eux memes.
La plupart des gens en debut de construction patrimoniale ou avec un petit patrimoine auront peu d’interet a recourir a ce genre de placements a mon sens.
En France on supporte bien l’illiquidité mais pas la volatilité, et on a un vrai attrait pour les revenus mensuels et l’immo. C’est uniquement pour ces facteurs culturels que des véhicules comme les SCPI peuvent exister. J’en parlais avec un ami Nord-Américain et il trouvait ça totalement hallucinant qu’on paie du 10% dès l’entrée pour mettre son argent sur un truc peu rentable et illiquide.
Mais comme dit par @Valu chacun ses critères, et de toute façon mieux vaut faire ETF + SCPI de manière raisonnable et tenir sur 40 ans que 100% ETF et tout vendre en crise parce qu’on panique. C’est la capacité personnelle à tenir sur le long terme qui fait la force d’une stratégie, bien plus que le rendement.
Bah l’idée est de pouvoir s’exposer à une classe d’actif à la fois indispensable mais devenant insupportable à gérer en France (taux de squat, normes environnementales, législation (punitive par ailleurs) qui change tout le temps, fiscalité absolument scandaleuse sur les revenus fonciers (et régimes d’optimisation dans le viseur constamment), gestion tout sauf “passive” des biens… etc).
En acceptant bien sûr les inconvénients du véhicule : frais (qui ne sont en réalité pas trop éloignés des coûts que peuvent occasionner l’immobilier en direct), l’illiquidité (similaire à l’immobilier en direct) et bien sûr le fait de ne pas être réellement détenteur du parc.