Analyse de portefeuille

Nous avons des stratégies différentes et des visions différentes de l’investissement. Je respecte les vôtres et je vous souhaite de réussir. Cela ne veut pas dire que j’ai forcément tort. Seul l’avenir le dira. Et si je me plante, je ne pourrais m’en prendre juste à moi-même.

Mais sachez que le PEA n’est pas forcément la bonne solution pour tous.

1 « J'aime »

Ce qu’il faut comprendre :

  • Vous demandez des avis, vous en avez
  • Vous semblez mélanger les notions de risque, d’actifs et d’enveloppes.
  • Votre allocation est à mon sens et à celui d’autres beaucoup trop compliquée sans bénéfice réel probable, mais soit, c’est votre choix.
  • Ce que tout le monde essaie surtout de vous expliquer, c’est que l’enveloppe choisie n’a pas de sens puisqu’elle rajoute des frais sur des actifs qui pourraient être logés dans une enveloppe qui en est dépourvue, le PEA. Que vous vouliez une AV pour avoir du fond euro et de la scpi, soit aussi, mais pour de l’etf logeable en PEA ou CTO, c’est juste incompréhensible.

Bon au final, chacun fait ce qu’il veut. Mais c’est très curieux de demander des avis, d’en obtenir qui soulignent tous que certains points ne sont vraiment pas pertinents car ils représentent un coût injustifié, et de repartir avec votre allocation de départ et vos enveloppes identiques. Je respecte vos choix mais je ne comprends vraiment pas la démarche du coup.

Bonne chance à vous

10 « J'aime »

L’AV n’est pas forcément la bonne solution pour tous.

2 « J'aime »

Contre le pea, ok d’accord, mais pourquoi ne pas ouvrir un Cto o_0

1 « J'aime »

Bonjour,

Dans les différents échanges vous semblez mélanger l’allocation d’actifs et le choix des enveloppes.

Côté allocation, vous avez fait votre choix, c’est diversifié avec un peu d’émergents, de small caps, de Nasdaq, d’obligations, d’or, de SCPI et de fonds euros. Perso, je n’ai qu’une remarque à faire sur le fond euro. A part si vous souhaitez vous conserver la possibilité de retirer une partie de votre capital durant votre phase d’investissement. Mon avis est que sécuriser dès maintenant une partie de votre épargne est inutile.

Côté enveloppe, vous semblez très fermé aux conseils que vous ont donné les autres contributeurs. Ouvrir un PEA pour les ETF éligibles (World, Nasdaq, une partie des small caps, etc…) et en réservant l’assurance-vie aux fonds euros, aux SCPI, aux obligations, à l’or et aux ETF qui ne sont pas disponibles en PEA. Payer les frais de l’AV pour quelques lignes spécifiques peut représenter un coût important sur 30 ans.

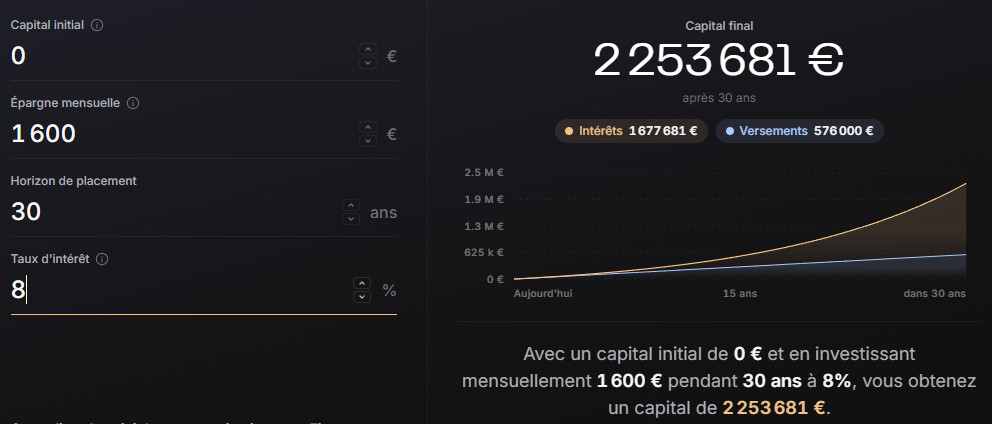
Sur une PEA la part actions de votre DCA (1600€) représente à 8% pendant 30 ans 2,25M€

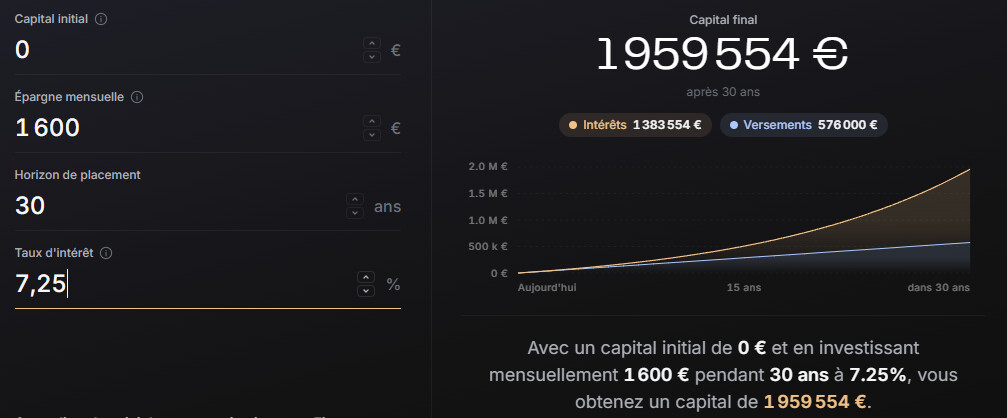
Sur l’AV les frais liés à l’enveloppe amputent ce rendement (j’ai retenu 0,75% pour faire un entre deux)

Ca donne un capital d’environ 1,96M€. Soit 290k€ de manque à gagner en frais pour l’enveloppe de l’AV. Vous souhaitez une réplication physique, or coût d’un ETF synthétique est extrêmement faible comparé au gain en frais du PEA. Arbitrer votre plus value a aussi l’avantage de faire une reset de vos PS. Vous intégrez définitivement vos plus-values au titre de votre capital.

Votre objectif à la retraite et d’avoir un patrimoine 50 % fonds euros et 50 % SCPI. Vous n’êtes pas obligé d’investir cette future allocation dans l’enveloppe de l’AV. En phase de capitalisation, les actions sont le principal moteur de performance. Vous pourriez utiliser le PEA pour les ETF actions, puis effectuer des arbitrages progressifs vers les fonds euros et les SCPI dans les 10 à 15 années précédant votre retraite. Mon avis est que l’objectif final est pertinent, mais votre chemin n’est pas optimisé.

1 « J'aime »

Sur un PEA on ne peut pas verser 576k mais 150k maxi. Le surplus ira sur CTO ou AV

1 « J'aime »

Oui, l’idée était surtout de mesurer l’impact des frais de l’enveloppe AV.

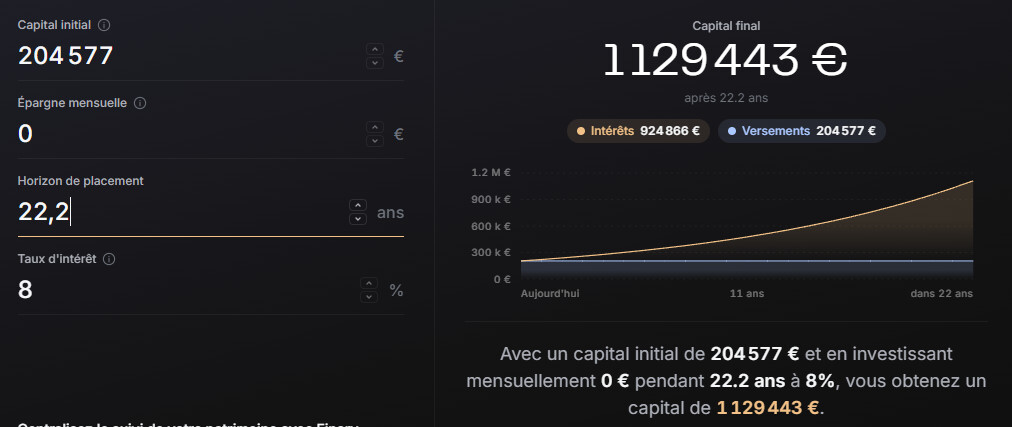
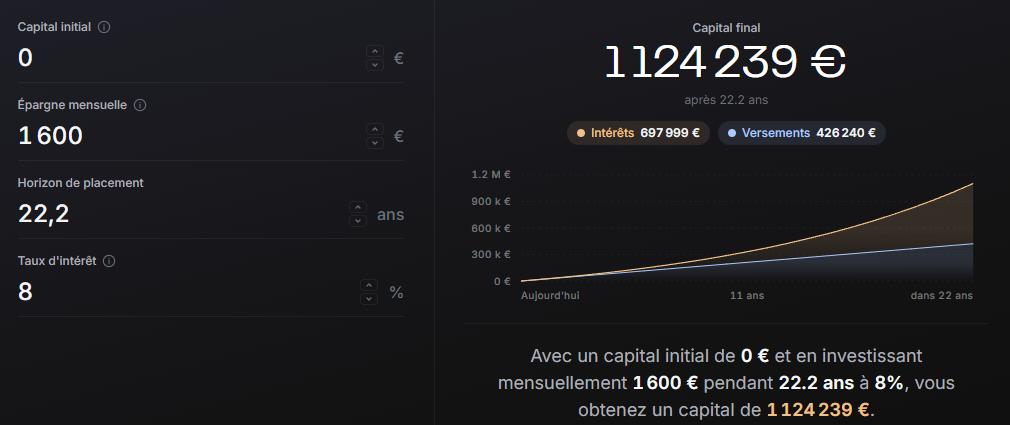
Malheureusement on ne sait rien sur sa situation, en couple ils pourraient en ouvrir 2, compléter avec du PEA-PME et mettre une partie sur un CTO. Avec un calcul plus fin 1 PEA + 1 CTO, la plus value amputée de 90k (la partie IR du CTO) donne quand même l’avantage à ces deux enveloppes de 200k par rapport à l’AV :

Sur le PEA (avec les 7,8 premières années pour atteindre les 150k et obtenir un capital de 204,5k)

Sur le CTO

Par curiosité, d’où viennent toutes ces convictions ? Elles semblent former un ensemble très cohérent : les ETF physiques seraient forcément préférables, le PEA serait à éviter, l’hyper-diversification serait la seule solution, viser 5 à 7 % serait plus sage, et un énorme krach psychologiquement insurmontable finirait forcément par arriver. Est-ce que tu es arrivé à ces conclusions par tes propres analyses ou est-ce qu’un auteur, un blog ou un créateur de contenu t’a particulièrement influencé ?

1 « J'aime »

Et bien, je suis beaucoup les chaînes Zone Bourse, S’investir, Laurent Cosmos Finance, Bfm Business, la chaîne Boursorama et Le Revenu Média. J’ai lu le livre de Zone Bourse, les magazines de Le Revenu.

Avec toutes ces informations, on apprend beaucoup de choses. Les obligations ne vont pas apporter de rendement. Elles vont juste stabiliser le portefeuille en cas de GROS kracks boursiers. Les valeurs Value ont surperformé pendant 50 ans le World classique. Sauf depuis les 10 dernières années à cause des super performances des sociétés de la Tech.

Mais la tech ne va pas toujours super performer. La société Micron faisait partie des Values avant de devenir une grosse valeur dans le World classique.

Les obligations que ce soit d’État ou d’entreprise, tant qu’elle soit Investment Grade, vont juste protéger.

Le High Yield a longtemps était pourri il y a de nombreuses années. Beaucoup avait parié à leur disparition. Il y a eu du nettoyage dans la gestion de ces fonds. Et maintenant, c’est beaucoup mieux.

Les Small Cap peuvent contenir les champions de demain mais aussi avoir les perdants du futur.

Néanmoins, remarquons 1 chose. Début 2026, les valeurs classique ont été dépassé par le Russel 2000.

Avoir une part de Small Cap peut permettre de superperformer quand les gros stagne.

De plus, les Small Cap, sont des sociétés qui sont des entreprises plus proche de la consommation de base mais également plus sensible au taux.

Avoir de l’or est utile car l’or restera toujours l’or même s’il ne créer rien et ne créer pas de richesse.

Les fonds euros vont investir dans des actions, du Private Equity et à 80% dans des obligations. Il permet juste d’avoir du cash en réserve mais ne va pas servir de stabilisateur.

Bref, il faut selon moi, avoir un peu de tout.

Mais après chacun fait ce qu’il veut.
Au final, le plus intéressant sera de comparer ton portefeuille à un indice de référence sur 10 ou 20 ans. Si toute cette complexité apporte réellement quelque chose, cela devrait se retrouver dans les performances. Sinon, un portefeuille beaucoup plus simple aura atteint le même résultat avec moins de lignes, moins de frais et moins de temps de gestion.

D’accord avec toi. Impossible de savoir si mon portefeuille sera meilleur ou moins bon qu’un autre.

J’ai fait faire un analyse du portefeuille par Spirica. Ils estiment la performance du portefeuille à 9,35% de performance annuel. Mais ils se base sur les performances passées. Rien ne dit que tout va continuer comme ça.

Néanmoins, je trouve que même si j’avais 6% ou 5%, ce sera parfait

C’est sûrement pas là que tu as trouvé le conseil de ne pas utiliser le PEA !!!

Et bien, nous avons chacun nos philosophie. Un plafond de 150000€ pour investir est rédhibitoire pour moi.

Et ça ne veut pas dire que j’ai tord et que c’est toi qui à raison. Ou l’inverse

Mais le plafond de 70.000€ de garantie par assureurs sur les assurances vie ne te dérange pas ?

1 « J'aime »

Une fois que tu as utilisé la meilleure enveloppe (le PEA), tu passes à une autre, c’est tout !

Je ne comprends pas ton blocage.

1 « J'aime »

Vous demandez conseil, je crois qu’on vous a dit tout ce que vous deviez savoir : Le combo PEA / CTO / AV rendrait plus performant votre rendement. A voir aussi le PER, mais on ne connait pas votre profil perso.

J’avoue ne pas trop comprendre la sens de votre post et de vos questions si vous êtes autant verrouillé sur votre stratégie actuelle. Vous avez raison sur le fait que personne ne peut être certain du choix de ses titres, ce sont vos convictions. Mais vous avez tort sur le choix de l’enveloppe, y-a pas ici d’histoire de conviction, c’est juste mathématique. Vouloir absolument tout centraliser sur l’AV ne sera jamais plus performant que de diluer les titres sur PEA + CTO + AV et éventuellement PER.

Bref, c’est votre portefeuille et votre argent. Vous en faites ce que vous voulez. Mais je ne vois pas l’intérêt de soumettre des questions à la communauté ni de les laisser passer du temp à vous répondre si vous refusez de prendre en compte leur conseils. Pour moi votre post sert à rien.

Je ne demandais pas de conseils sur l’enveloppe. Uniquement sur les fonds

Si quelqu’un te prédit que les fonds sont bien ou mal choisi, c’est un charlatan. Tout ce qu’on peut conseiller de manière objective c’est que les enveloppes ne sont pas les meilleurs, et que ton allocation est trop complexe (probablement inutilement) pour la plupart des gens.

1 « J'aime »

Non.

Car faut arrêter de stresser. Les banques et assureurs ne vont pas faire faire faillite. On n’est plus en 2008.

Les règles ont changé.

Les risques de faillite comme Lemman Brothers sont proches de 0 car les banques et assureurs Européens doivent désormais respecter certaines règles.

En revanche, il faut bien regarder si les fonds que l’on a en portefeuille de contiennent pas de MBS ou des ABS.

On trouve généralement ça dans des fonds obligatoires. C’est l’équivalent des subprimes

Pourtant vous ne semblez pas plus ouvert aux conseils sur ce sujet que celui sur vos enveloppes.

Il faut prendre en compte que lorsque vous postez, des gens passent du temps à chercher analyser, et vous répondre. J’ai peut être passé presque qu’une heure à vous chiffrer le manque à gagner de votre portefeuille. Cela ne me dérange absolument pas. Mais j’aurais aimé un minimum de considération pour ce temps passé à vous aider.

Chacune de vos réponses ne servent qu’a contester ce que la communauté vous conseille. Vous avez parfaitement le droit de vous être forgé une conviction forte sur votre stratégie. Mais j’en reviens à ma remarque initiale. Si c’est le cas et que les avis ne vous intéressent pas. Il est inutile de poster poster votre allocation, vous avez déjà choisi.

3 « J'aime »