Analyse de portefeuille

Bonjour,

Quel est ton horizon de placement ? Auras-tu besoin de tout ou partie de cet argent dans les années à venir ? De là dépendra ton allocation d’actifs. Quant au choix de l’enveloppe, je ne peux qu’approuver les réponses précédentes. C’est juste mathématique en fait de commencer par loger ses ETF éligibles en PEA. Quant au fait qu’ils soient synthétiques, as-tu un exemple d’ETF large type world ou SP500 qui ait fait faillite sur le PEA ?

N’hésite pas à continuer d’étudier le PEA et reste ouverts aux conseils des uns et des autres. Une remarque constructive n’est pas un jugement sur ta personne.

Bonjour à toi.

Le PEA est certes une bonne enveloppe. Je suis d’accord. J’en avais ouvert 1 chez Boursorama il y a 2 que j’ai fermé par la suite.

Car il a un gros désavantage. Le fameux plafond de 150000€.

Avec 1000€ de versement mensuel, le plafonds est atteint en un plus de 12 ans et avec une rentabilité de 7% qui est celle des marchés et qu’on intègre 3 kracks boursiers avec au minimum une chute de 18% (mais ça pourrait être pire), le capital après impôt sur 25 ans pourrait être de 292866€ si je retire tout d’en seul coup.

Avec Linxea Spirit 2, avec les mêmes hypothèse, le capital final après impôt, le capital devrait être de 457700€. Tout simplement, car on peut verser beaucoup plus d’argent sur un contrat d’assurance vie et faire travailler beaucoup plus de capital.

Le CTO pourrait concurrencer.

Néanmoins, la fiscalité n’est pas la meilleure.

Comme je le dis, chacun sa vision.

:man_facepalming: Du grand n’importe quoi…

Franchement, faites ce que vous voulez, mais je vous conseille sincèrement de renvoyer votre calculatrice en SAV, elle a un problème.

Sinon, il paraît aussi que la Terre est plate. J’ai refait les calculs. Comme vous dites, chacun sa vision mais moi je vous le dis, c’est certain qu’elle est plate.

Bonne chance à vous…

3 « J'aime »

Tu as parfaitement le droit d’avoir une vision différente. C’est même tout l’intérêt d’un forum.

En revanche, il y a une différence entre une conviction et un fait.

Quand plusieurs intervenants expérimentés te reprennent sur le fonctionnement d’un PEA, sur la construction d’un portefeuille ou sur certains calculs, ce n’est pas parce qu’ils veulent t’imposer leur vision. C’est parce qu’ils essaient de corriger des points factuels.

Je suis allé relire tes premiers messages. Tu expliquais avoir commencé à investir en mars 2025. En un peu plus d’un an, tu as acquis beaucoup de connaissances, c’est indéniable. Mais l’expérience, elle, ne s’acquiert pas en lisant ou en regardant des vidéos. Elle s’acquiert avec le temps, les erreurs et les cycles de marché.

Personne n’est contre toi. Si plusieurs personnes indépendantes te font les mêmes remarques, ce n’est peut-être pas parce qu’elles ne comprennent pas ta vision. C’est peut-être parce qu’il y a quelque chose à en retenir.

1 « J'aime »

C’est lunaire de lire ça.

2 « J'aime »

Je t’invite une fois de plus à te poser pour comprendre les calculs. Une fois les 150k versés sur le PEA tu verses ensuite sur ton AV si tu veux. Si tu verses par exemple 300k sur ton AV, ça revient au même que verser 150k sur PEA et 150k sur ton AV. Si ce n’est que tu te prives de l’avantage fiscal du PEA sur 150k. Sans compter les frais récurrents des AV, qui sur des grosses sommes pèsent sur ton rendement à long terme. C’est très simple à comprendre, pour qui veut se donner la peine. C’est mathématique, c’est pas une histoire de convictions

2 « J'aime »

C’est faux, cela ne fonctionne pas comme cela. les 70000 de garantie ne concernent pas les différentes enveloppes qu’il a cité. Beaucoup de personnes ne comprennent pas le fonctionnement, tous les ETF cités n’ont rien à voir avec l’AV et sont récupérables même si l’assureur fait faillite. Beaucoup de personnes font ces erreurs et multiplient les AV ou les enveloppes.

Récap:

Dépôts bancaires

Comptes courants, comptes sur livret, comptes à terme, dépôts à vue : 100 000 € par personne et par banque. La garantie est assurée par le mécanisme de garantie des dépôts, pas par la banque elle-même.

Ce plafond s’applique par établissement : si tu as 100 000 € dans 2 banques différentes, tu peux être couvert jusqu’à 200 000 € au total.

Livrets réglementés

Livret A : couvert par l’État, avec une protection indépendante plafonnée à 100 000 € par personne et par établissement.

LDD : même protection, 100 000 € par personne et par établissement.abe-infoservice+1

LEP : même protection, 100 000 € par personne et par établissement.abe-infoservice+1

Ces livrets sont donc garantis par l’État, même si l’indemnisation est opérée par le mécanisme public de garantie.l

L’assurance vie n’entre pas dans la garantie des dépôts classique. Elle relève d’un autre mécanisme de protection en cas de faillite de l’assureur.tresor.economie.gouv+1

Le plafond usuel dont on parle pour l’assurance vie est 70 000 € par personne et par assureur.

Tes ETF ne sont pas garantis comme un dépôt bancaire : ce sont des titres financiers, donc le sujet dépend de l’enveloppe et du régime des titres, pas d’une garantie “banque”.legifrance.gouv+1

Titres financiers

Actions, obligations, parts de fonds, compte-titres : protection spécifique jusqu’à 70 000 € par personne et par établissement pour les instruments Ce n’est pas une garantie de performance : si l’actif baisse en marché normal, il n’y a pas d’indemnisation.l

Banque qui fait faillite : protection des dépôts jusqu’à 100 000 €.

Assureur vie qui fait faillite : protection différente, souvent résumée à 70 000 €

ETF : pas une garantie de capital bancaire ; ils restent soumis au risque de marché.

Woah tu ne te rends pas compte à quel point ta réponse m’aide

Intéressant, merci pour les infos Donald.

Donc si j’ai tout compris, les titres ne sont pas protégés contre le risque en capital. Ce qui me semble logique puisque le risque financier est assez mis en avant pour que les investisseurs en aient parfaitement conscience.

Ce qui est moins clair, c’est que l’AV n’est en fin de compte qu’un contenant dans lequel on y met nos différents titres. En conséquence qu’est-ce qui est vraiment protégé quand on parle défaut de l’assureur ? Ses propres produits internes, (fonds pilotés par ex) ? Et quid du mécanisme courtier / assureur, par ex le lien qui relie Linxea et Spirica.) ?

Ce n’est pas que le sujet m’inquiète tant que ça, mais je le trouve intéressant.

Un grand merci, si tu peux trouver un peu de temps pour clarifier tout ça.

1 « J'aime »

Il a prévu d’être a 50% en fond euro. Donc bien sûr que si il sera bien concerné par cette limite a 70k max assuré sur la moitier de son patrimoine.

Tu n’a manifestement pas bien compris les enveloppes et les actifs à privilégier dans telle ou telle enveloppe.

Tu as investi en SCPI européenne sur Spirit2, ce qui est complètement idiot, vu que l’impôt étranger qui tourne autour de 25% est prélevé à la source.

Tu as investi en SCPI (on va dire mi Europe, Remake live, déjà c’est pas terrible) sur Linxea Vie qui ne verse que 90% des loyers, c’est pas très malin non plus !

Tu la vois la douille ??? Tu t’es planté magistralement dans ton Allocation SCPI, alors que c’est le B-A-BA !!

Alors fais confiance à la communauté qui te dis de blinder ton PEA en premier !!

1 « J'aime »

C’est limpide comme explication. S’il ne comprend pas ça, je pense qu’il faut lâcher l’affaire

Mais c’est quoi le problème avec ce plafond ?
Dans ce cas, pour l’épargne de précaution, mieux vaudrait privilégier un compte sur livret tout pourri à 1% brut mais sans limite de placement, plutôt qu’un livret A bloqué à 23k ?

7 « J'aime »

Bonjour,

Je partage beaucoup des avis sur ce forum: le fait que le PEA a un plafond à 150k€ ne le rend pas moins compétitif qu’une assurance vie, il limite simplement le capital qu’on peut y mettre. Et quite à acheter des ETF ou d’autres actifs qui sont éligibles, autant les mettre d’abord sur le PEA jusqu’au plafond, et ensuite mettre le surprlus sur une assurance vie (ou CTO ou …). Cela permettra d’éviter les 0,5% de frais de gestion annuel sur ces 150k€ et de défiscaliser toutes les plus-values.
Et pour les placements non compatibles avec le PEA (SCPI, private equity, fond euros, …), les mettre sur une assurance vie.
Il ne faut pas choisir l’un ou l’autre, il faut avoir les deux, et les utiliser en fonction des besoins.

D’autre part, je lis que tu as fermé ton PEA, quelle erreur ! Si tu avais un PEA qui avait les 5 ans d’ancienneté, il faut surtout le garder, quite à ne pas l’utiliser, en laissant le minimum dessus qu’il reste ouvert et garder l’antériorité fiscale. Généralement 100€ suffisent. Ca permet de prendre date. D’autant que le PEA peut être déplacé d’une banque à une autre si besoin (pour un cout max de 150€). Car aujourd’hui tu as la conviction qu’un PEA est inutile dans ton cas, mais un jour, avec un peu plus d’expérience, tu peux changer d’avis.

J’ajoute que les versements sont limités sur un PEA à 150k€, mais pas le montant total. 150k€ à +7%/an sur 20 ans, ca fait 580k€, défiscalisé et sans frais de gestion. Le même montant sur une assurance vie, juste en prenant en compte les 0,5% de frais de gestion annuel, serait de 528k€. Et si on compte les impôts sur les plus-value, la différence est nettement supérieure. Pour un même ETF, l’assurance vie sera toujours moins compétitive que le PEA.

j’ai parcouru rapidement le sujet.

tu privilégie l’assurance vie car elle te procure un fort sentiment de sécurité mais il faut bien comprendre que les montants que tu investi comme l’argent que tu as en banque sont des reconnaissance de dette que l’assureur et le banquier ont envers toi.

le risque de contrepartie est tres faible mais réel.

finalement ca revient un peu à être exposer a un etf synthétique en terme de risque.

et en prime l’assureur te facture assez cher ce sentiment de sécurité qui repose uniquement sur sa capacité a honoré sa reconnaissance de dette envers toi.

ça ne veut pas dire que c’est un mauvais outil mais est-il aussi sécurisé que ce qui semble être primordial pour toi. comme beaucoup ici j’en doute un peu.

puisque c’est important pour toi la sécurité et la diversification utilise le PEA pour investir en direct dans un large panier d’action que tu auras choisi si le côté etf synthétique est bloquant pour toi.

c’est le seul moyen d’être 100 % certain que l’argent investi reste ta propriété puisque tu possède réellement l’action.

fais toi ton fond norvégien ou ton family office voir ton etf personnel en investissant directement.

j’ai lu également que tu as une sensibilité forte à la volatilité. dans ce cas est-ce que l’approche capitalisation est elle la plus pertinente pour toi ?

peut être que la perception de revenus des aujourd’hui venant d’un grand nombre de sources différentes et d’actifs différents est plus adapté.

le fait de percevoir régulièrement des revenus passifs rend la sensibilité a la volatilité plus faible puisque c’est le rendement qui devient le focus et moins la valorisation.

ce qui ressort de tes réponses et des échanges c’est que ta stratégie est potentiellement basée sur des croyances qui mériteraient d’être interrogées pour voir si elles sont vraies ou pas mais surtout est-ce que du coup c’est en phase avec ton désir profond.

et a la lecture des échanges il y a possiblement des angles morts.

tu as été chercher de nombreuses sources d’informations mais peut être que la synthèse est pas encore totalement aboutie pour construire la stratégie qui te correspond vraiment.

ce n’est pas très grave, il faut du temps pour cela et les erreurs sont des opportunités pour progresser vers TA stratégie personnelle.

quand on vient sur le forum on cherche tous d’une manière ou d’une autre et à des degrés divers une confirmation de notre stratégie.

c’est humain et on le fait tous consciemment ou non. quand on a un retour assez différent on le vie modérément bien car c’est pas la réponse qu’on est venue chercher.

maintenant il faut garder l’esprit ouvert car cet exercice permet d’affiner notre stratégie et potentiellement permet de découvrir des approches auxquelles on a pas penser et qui nous correspond.

1 « J'aime »

Je pense que beaucoup de gens n’ont tout simplement pas compris comment fonctionne la fiscalité des assurances vies et comment l’optimiser. En réalité, on peut juste payer 17.2% d’impôts avec une AV alors que le PEA est passé a 18.2%. Mais bon, dommage que trop de gens regarde juste des vidéos YouTube et ne se renseigne pas assez sur la fiscalité et les façons d’optimiser les retraits. Dommage d’être un “mouton” et de faire comme tout le monde.

Il faut comparer les frais des etf entre PEA et AV, le tracking error, l’ensemble des frais, les avantages au niveau des transmissions, des héritages…..

Mais bref, je ne dit pas que le PEA est une mauvaise chose. Mais il n’est pas adapté à chacun. Et pas la peine de dire de quelqu’un fait une erreur quand il ne connait pas la personne, sa situation, sa stratégie, ce qu’il compte faire à la retraite…

En revanche, faire comme tout le monde parce qu’on voit des vidéos YouTube, il est là le danger. Il vaut mieux rester extrêmement concentrer sur ce que l’on fait et avoir une stratégie murement réfléchi.

Merci à ceux qui ont eu des commentaires cordial même s’il y avait un désaccord sur la stratégie. Pour les autres, je préfère ne rien dire. Car ils sont insignifiants.

Bref, que chacun prenne sa route et que chacun réussisse ses investissements.

Bonsoir,

Les prélèvements sociaux sur le PEA sont de 18,6% (pas 18,2%). Sur l’assurance vie, ils sont effectivement de 17,2%.
Sur l’assurance vie, le seul moyen de ne pas payer d’impôt est de profiter de l’abattement annuel sur les gains de contrat de plus de 8 ans. Mais cet abattement est limité à 4600€ (célibataire) ou 9200€ (couple).

Effectivement. L’abattement fiscal pour un couple est de 9200€. Soit 766€/mois. On arrondi à 750€. Avec ma compagne, on devrait avoir nous 2 cumulés une retraite de 2900€. On a 2 biens immobiliers. D’ici la retraite les loyers augmenteront et seront revalorisé.

J’estime notre retraite à 5200€/mois. On déduit l’inflation, cela fait 4333€/mois. Pour mois et ma compagne, nous savons d’avance que ce sera largement suffisant.

Certes, on ne sait pas ce que la vie va nous réserver.

Mais avec le capital de l’assurance vie, nous pourrons aider nos enfants et financer une résidence senior ou une maison de retraite si nécessaire.

Tout cela doit être anticipé des années avant.

Et cela n’empêche pas de vivre.

Mais comme je le dis depuis le début. Chaque situation est différente pour chaque personne. Il ne faut surtout pas faire comme tout le monde. Et ne pas se croire meilleur que les Traders des places de marchés.

J’apprécie votre réponse. Constructive et intéressante.

Je vous souhaite de réussir dans vos investissements et dans votre vie.

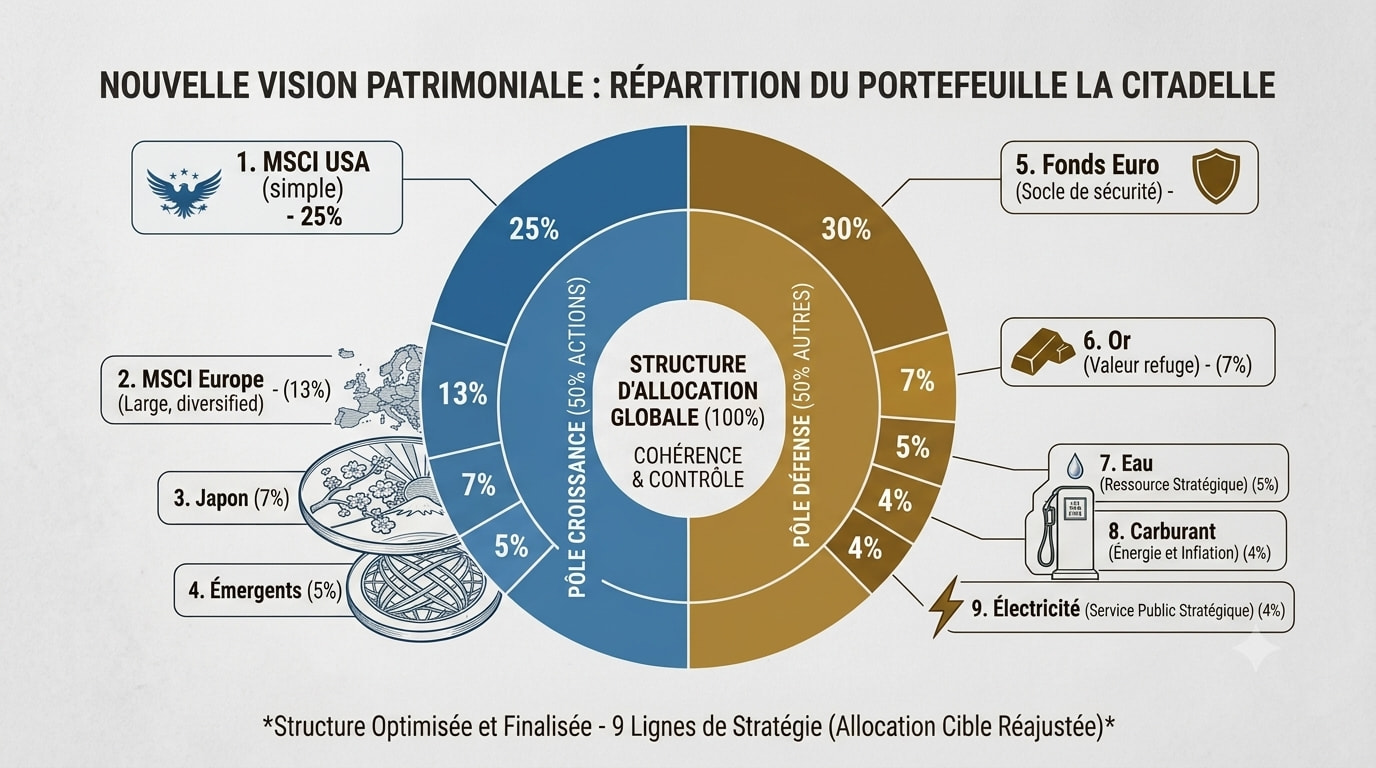
Salut, Je partage l’opinion des autres, tu as trop de choses, fixe toi cette regle (4 ou 5 maximums et décorellés). En gros sur une av : world, fond euro (pour avoir du cash pour arbitrage), or, et ensuite soit des actifs défensifs, soit des obligations.

En fait c’est paradoxal, mais plus tu optimises, plus tu perd de performance réele. Et plus tu dillues, moins l’impact de ton capital est important.

Genre ça c’est déjà un portefeuille fonctionnel en fait haha, si tu te contente de suivre l’idée de base à long terme ça marche :

Actions, or puis du cash a coté pour reequilibrer a long terme. C’est bête et méchant mais la simplicité est ce qui marche le mieux.

Mais rassures-toi, moi aussi j’ai cet excès de vouloir trop en mettre. J’ai fait ça pour l’allocation de ma maman, alors qu’en fait 4 ou 5 etfs suffisents pour faire ça :

Dès que tu peux, il faut éliminer parce que concentrer ta force de frappe facilite aussi tes arbitrages, qui eux meme accélère la progression du capital.

Ex : si tu arbitres 200€ positif sur un actif vers un qui réussit moins en ce moment, c’est pas la même chose que si tu étais à +20€ en mode tranquille. C’est 200€ en plus qui vont travailler contre 20. Pourtant c la même somme investie.