Personnellement, je ne prépare pas un FIRE en me disant que je pourrai toujours reprendre une activité si les premières années se passent mal. Une fois le FIRE déclenché, pour moi, il n’est pas question de revenir sur le marché du travail.
C’est précisément pour cette raison que je cherche à construire une marge de sécurité en amont : un taux de retrait prudent (3 à 3,5 %), des simulations sur différents scénarios et une adaptation de notre futur lieu de vie au patrimoine réellement obtenu.
Aujourd’hui, nous vivons dans l’une des villes les plus coûteuses du monde. Le jour où nous passerons en FIRE, nous déménagerons vers un pays où notre patrimoine offrira un pouvoir d’achat bien supérieur. Ce changement fait partie intégrante de notre stratégie.
C’est peut-être là notre différence. J’ai l’impression que Jérôme envisage un arrêt du travail tout en conservant, voire en augmentant, son niveau de dépenses. De notre côté, nous avons intégré le coût de la vie comme l’un des principaux leviers de sécurité.
Bref dans mon cas, la variable d ajustement ne sera jamais ‘‘reprendre un emploi’’ ou ‘‘constituer un énorme panier de liquidités’’, mais ce sera : le choix du pays et du cout de la vie.
Cet arbitrage géographique sera notre marge de sécurité supplémentaire. (en plus du taux de retrait prudent, de plusieurs décennies de capitalisation avant le FIRE, et des pensions de retraites qui viendront s’ajouter plus tard.)
C’est marrant que tu écrives ça, car nous fonctionnons exactement de cette manière et j’avais pourtant l’impression (dans tout ce que j’ai lu) que c’était un des principes du FIRE : 2 phases (accumulation puis retrait) bien distinctes avec des placement différents car l’objectif change énormément.
Bien entendu il doit y avoir autant de manière de penser que d’investisseur !
OK je comprends mieux !
Personnellement je considère mon niveau de vie comme un non-négociable : je souhaite avoir un bon niveau de maîtrise des dépenses de santé (par exemple), et je ne serais pas à l’aise avec l’idée de quitter la France pour cette raison. Mais c’est surtout parce que si jamais j’atteins le FIRE un jour, ça sera avec un patrimoine pas exceptionnel (je vise un taux de retrait de 3,5 % pour 2000 € de dépenses par mois + inflation).
Si on part avec plus de marge et une bonne connaissance du pays de destination, c’est gérable.
Je suis curieux : pourquoi changer de stratégie ?
J’ai toujours raisonné en me disant que si une stratégie me paraissait être la meilleure pendant la phase de constitution du patrimoine, c’était aussi la meilleure pendant la phase de consommation : le but étant d’avoir le meilleur rendement ajusté au risque pour un patrimoine donné.
Oui Jérôme, et c’est justement ce que je ressens en lisant ton allocation actuelle.
J’ai l’impression que tu cherches déjà à protéger ton patrimoine comme si tu étais déjà en phase de retrait, alors qu’il te reste encore quatre années d’accumulation. Or, pour moi, ce sont précisément ces dernières années qui sont déterminantes : elles vont largement conditionner le niveau de vie dont tu pourras profiter une fois le FIRE déclenché.
Aujourd’hui, tu n’as que 37 % d’ETF. C’est un choix cohérent avec ton besoin de sécurité, mais il montre aussi que tu privilégies déjà la préservation du capital alors que tu n’as pas encore atteint ton objectif.
De mon côté, je suis actuellement investi à 82,8 % en actions. Ma vision est un peu différente : je considère que le FIRE ne marque pas la fin de l’investissement. Il marque simplement la fin des revenus du travail.
Une fois le FIRE déclenché, mon horizon d’investissement restera encore de plusieurs décennies. Mon capital devra continuer à travailler pendant 30 ou 40 ans, tout en finançant progressivement nos dépenses. C’est lui qui devient le moteur.
C’est probablement là que nos visions diffèrent. Tu sembles voir le FIRE comme le passage d’une phase d’accumulation à une phase de protection du patrimoine. Moi, je le vois plutôt comme le passage d’un patrimoine financé par le travail à un patrimoine qui continue à croître tout en finançant progressivement notre niveau de vie.
Idem pour moi. Après avoir réfléchi au sujet : pas de changement entre la phase d’accumulation et la phase de retrait. Si tu es “retraité” anticipé, il te reste encore de nombreuses années à couvrir donc il faut rester assez dynamique dans les placements.
Aussi la stratégie de Jérôme est beaucoup axée sur les Scpi. C’est globalement un bon support mais qui présente aussi ces fragilités notamment sur la liquidité. Une SCPI dépend aussi beaucoup de sa capacité à collecter. Tant qu’il y a de nouveaux entrants, tout va bien…
Idem pour moi. Alors ça ne sera pas le FIRE mais un complément retraite. Et je compte également rester sur la même allocation. Ma poche sécuritaire fera le tampon en cas krash pour laisser les actions remonter sans être obligé de les consommer dans cette période.
Tu as raison, je suis bel et bien en train de placer le capital en mode préservation…
Depuis quelques mois je focalise sur comment placer les 60% en scpi (placement dans lequel je crois fortement pour un revenu passif en sélectionnant correctement et en diversifiant un max) et finalement la poche ETF sera très proche entre les 2 phases.
Par contre pour ceux qui misent tout sur la bourse, par exemple 82,8%, je ne vois pas comment tu pourrais encaisser 10 ans de krach (comme entre 2000 et 2012) ?
@Frederic364 et @Yann5
Quels sont vos % entre sécuritaire et rendement ?
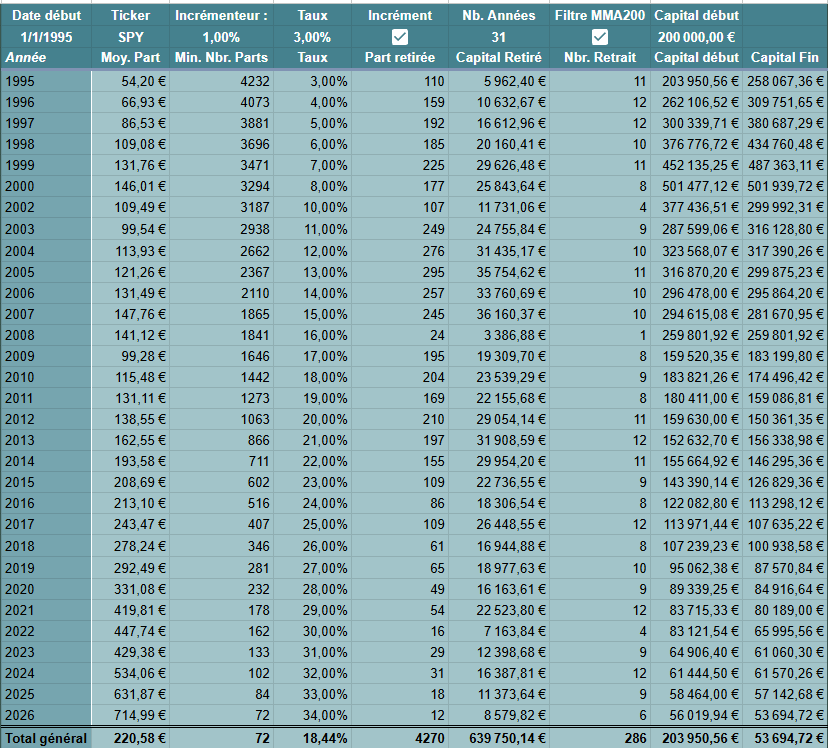
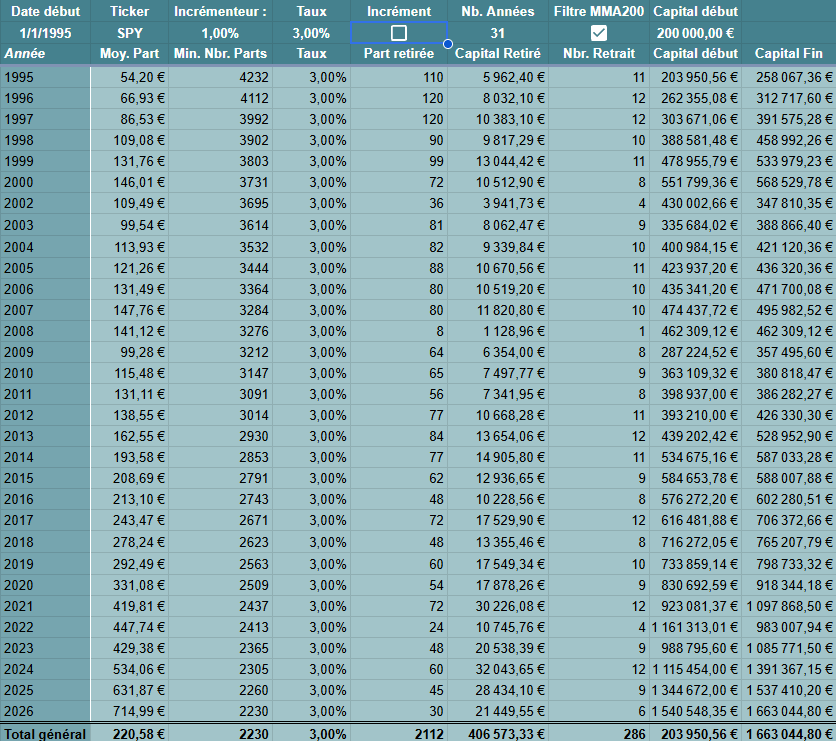
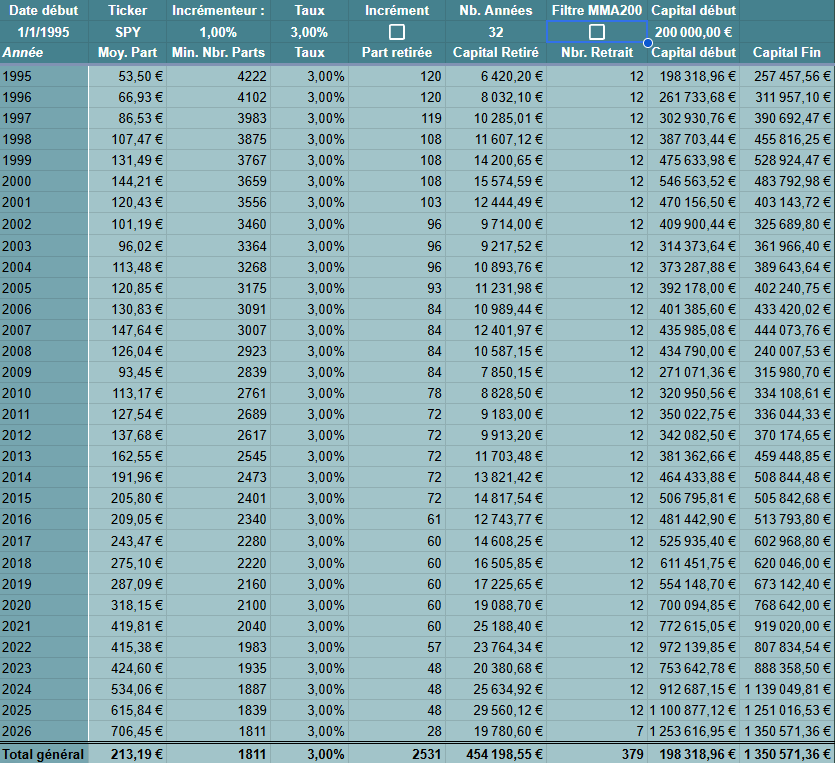
Le mieux est de faire des simulations. Vous verrez, par exemple, comment se comporte un portefeuille avec 80% d’action en cas de crash, avec un taux de retrait de 4%. La règle des 4% a été choisi pour survivre à ces crashs justement.
ce qui me surprend beaucoup dans votre raisonnement c’est que vous envisagez de consommer le patrimoine alors que la volatilité va rendre la pérennité de votre FIRE aléatoire.
votre besoin c’est de percevoir des revenus de votre capital qui couvrent vos besoins et vous protège de l’inflation.
la valorisation peux fluctuer ce n’est pas ça qui compte la question fondamentale c’est est-ce que la rente est solide et pérenne.
vous ne serez en mode FIRE perpétuel uniquement si vos revenus du capital couvre vos besoins sans entamer le dit capital.
coupon intérêt loyer dividendes doivent devenir vos nouveaux mantras.
le risque sinon c’est que le capital ne dure pas suffisamment longtemps pour couvrir vos besoins de vieillesse qui en fonction de l’évolution de votre santé pourrait devenir massif.
vos devez basculer d’un mode valorisation à un mode cash flow.
votre priorité sera alors de préserver la rente en diversifiant très largement vos sources de revenus passifs qui doivent se compenser les uns les autres.
les taux baisse chouette mes dividendes augmentent.
l’inflation augmentent chouette mes loyer suivent le mouvement.
la vente d’une partie du patrimoine ne doit être qu’un recours ultime.
tant que vos revenus passifs ne dépassent pas avec une marge de sécurité vos dépenses votre FIRE sera fragile.
Le besoin c’est d’être capable de tirer suffisamment de revenus de son capital, quelle que soit la provenance, pour couvrir les dépenses et l’inflation.
Un site comme Early Retirement Now montre (basé sur des données historiques US depuis 1905, ou quelque chose comme ça, pour ce que ça vaut), qu’un taux de retrait de 3,5% permet de tenir des séquences de risques élevés. A chacun de mettre le taux de retrait avec lequel il est confortable.
La stratégie rente / loyer / dividendes n’est pas la seule (cf Early Retirement Now).
C’est simple. La méthode des 4% a été conçue justement pour résister au risque de séquences (y compris la “décennie perdue”), c’est l’essence même de la méthode.
Plutôt que d’accumuler du cash, si tu es plus conservateur, il faut “juste” réduire le taux de retrait.
Comment le simuler ? Fait une simulation de Monte-Carlo avec ton portefeuille. Tu verras comment il va réagir face à des milliers de situations.
Bonjour Jérome, pour ma part même si j’estime être libre entre 2040 et 2045, je refléchis à une stratégie avec des Ibonds (obligation) couvrant continuellement 3 ans de vie ce qui me permet de vivre sans vendre ma partie action de mon portefeuille et encaisser un crash et lors des grandes années racheter des années de vies (encore + d’ibonds) pour me sécuriser progressivement sans entacher de trop ma performance
Je ne dis pas que la version générer du cash flow est la seule je dis qu’elle est plus à même de maintenir le FIRE sur la durée.
Dans les périodes de retournement de marché quand on a construit son FIRE principalement sur l accroissement de la volarisation du capital et que notre besoin de ressources se materialise c’est pas 3.5 % du capital qu’on va devoir vendre mais plutôt 5% voir 10 % si la correction est vraiment violente et parfois elle dure longtemps du coup la variable d ajustements c’est de réduire drastiquement son train de vie ce qui est loin d’être simple dans la réalité ou bien de retourner travailler mais a 85 ans ça devient compliqué.
le fait de percevoir très régulièrement voir mensuellement des revenus via intérêt coupon loyer ou dividende vous donne le temps de passer l’orage voir de profiter d’un éventuel excédent pour renforcer la rente en profitant de la baisse si vous avez prévu une marge de sécurité suffisante pour ce genre de situation.
quelle que soit le modèle que vous allez mettre en œuvre ne négligez pas le fait que votre capital doit subvenir à vos besoins pour une très longue période et qu en construisant le modèle sur une consommation progressive du capital vous épuisez la ressources au fil du temps et cette epuisement progressif vous rend de plus en plus particulièrement vulnérable aux aléas du marché surtout si ce dernier baisse ou stagne sur une période longue.
si vous voulez que votre FIRE soit une réussite vous devez le construire pour qu’il résiste à un scénario très défavorable sur longue période et dans ce genre de cas Cash is King…
Premièrement, ces taux de 3, 3,5 ou 4 % prennent-ils en compte l’évolution de la fiscalité ? En France, même en net, il reste tout de même beaucoup moins.
Deuxièmement, qu’en est-il de l’inflation ? Est-elle prise en compte pour maintenir son niveau de vie à 10 ou 15 % ?
Entre l’inflation et la fiscalité, cela me semble peu.
Je pense qu’il y a une confusion entre le taux de retrait et la fiscalité @nico2324
La fiscalité est évidemment un paramètre à prendre en compte, mais ce n’est généralement pas le fondement d’une stratégie FIRE.
D’abord, elle peut évoluer plusieurs fois au cours d’une retraite anticipée de 30 ou 40 ans. Construire un plan uniquement sur la fiscalité actuelle me paraît donc difficile.
Ensuite, une fois FIRE, on ne perçoit généralement plus de revenus du travail. Selon le pays, les enveloppes utilisées et la façon dont on effectue ses retraits, la fiscalité peut être très différente de celle de la vie active.
Enfin, lorsqu’on vend des ETF pour financer ses dépenses, on ne paie généralement pas d’impôt sur la totalité du retrait, mais uniquement sur la part correspondant à la plus-value (cela dépend bien sûr du pays et du cadre fiscal).
Pour moi, la vraie question est surtout : le patrimoine est-il suffisamment important pour absorber ces aléas ?
Si ton portefeuille est dimensionné avec un taux de retrait prudent (3 % par exemple), une évolution raisonnable de la fiscalité ne remet pas en cause tout le projet. C’est d’ailleurs l’intérêt d’avoir une marge de sécurité plutôt que de viser le montant minimum permettant de partir en FIRE.
PS : Portefeuille surdimensionné + taux de retrait prudent = osef de la fiscalité actuelle… et probablement de celle des 30 prochaines années aussi.
Encore merci à tous pour ce débat constructif.
Même s’il ne me donne pas une réponse définitive sur ma stratégie, il a le mérite de m’ouvrir à d’autres pistes de diversification (obligations via coupons et ETF à dividendes) et de réflexion (bien intégrer la fiscalité et l’inflation).
Une chose reste certaine pour moi : je ne souhaite pas être majoritairement dépendant de la bourse.
Je suis conscient que les actions sont probablement le principal moteur de croissance à long terme, mais la recherche de sérénité est très importante pour nous (et surtout pour ma femme :))
J’avais également remarqué que les SCPI sont souvent assez critiquées sur ce forum. Pourtant, je trouve qu’elles peuvent avoir leur place dans une stratégie FIRE, notamment pour générer des revenus réguliers sans vendre du capital.
Ce qui m’intéresserait également, c’est d’avoir votre avis sur la viabilité de ma stratégie initiale une fois arrivé au FIRE.
En gros, si d’après vous ça passe ou ça casse ?
Rappel :
• Couple de 44 ans, sans enfant
• 1 200 000 € de capital (hors RP)
• Retrait cible de 3,5 % par an, soit environ 3 500 €/mois
60 % des revenus via SCPI, 40 % via ETF
Mise en place d’un « panier » de sécurité pour éviter de vendre des ETF en cas de krach
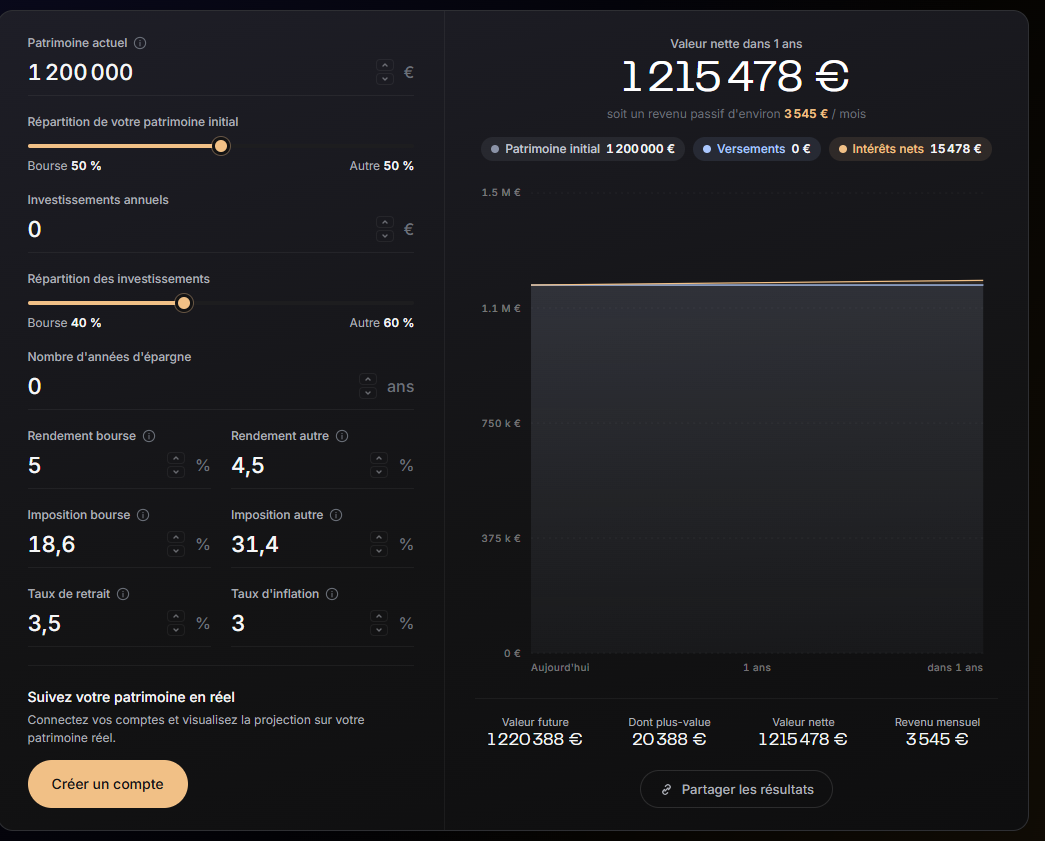
On arrive a 3545€ / mois. En mettant le retrait a 3,5% et l’inflation à 3%.
J’ai mis des rendements plus bas pour la bourse et pour les “autres” (ici imaginons de la SCPI).
Sur le papier c’est tout bon … ! Après il manque toujours des facteurs … Cash et livret à vue donc faut faire l’estimation encore un peu plus basse je pense du ratio rendement pour le “autres”. Mais à mon sens, intellectuellement, vous y êtes.
Après tu peux encore plus optimiser si tu as une A.Vie, pour faire les retraits de 9200€ annuel juste avec la csg crds, sans imposition, pareil pour le PEA. Qui rajouterais une latitude en cas d’aléas.
Si vous regardez quelles sont les SCPI qui offrent de tels rendements, fiscalité et inflation inclues, et gérées par des sociétés qui ont suffisamment de bouteilles pour être dignes de recevoir 60 % de votre capital, j’ai peur que vous ayez peu de choix. Attention à ce que support ne mettent pas trop de pression sur les ETF.
Je vous conseille vraiment de potasser Early Retirement Now.

 … ! Après il manque toujours des facteurs … Cash et livret à vue donc faut faire l’estimation encore un peu plus basse je pense du ratio rendement pour le “autres”. Mais à mon sens, intellectuellement, vous y êtes.