Entre diversification et expertise

Bonjour @vincent.p

Vos messages sont très intéressants et ont piqué ma curiosité. Je cherche a comprendre le fonctionnement d’un ETF obligataire depuis quelques temps et j’en étais arrivé une conclusion que je ne maîtrisais pas assez le sujet donc je me suis tourné vers du fond en Euro pour cette partie de mon allocation.

J’ai très bien saisi le fonctionnement d’une obligation en direct mais les montants sont souvent trop importants pour investir dessus.

Si j’ai bien compris l’etf obligataire subit la hausse/baisse des taux et voit son prix augmenter ou baisser en fonction des obligations qui le composent (vente, achat ou conservation jusqu’à la fin de la duration).
Pour nous résident français/européen, nous devons ajouter un risque de change qui peut réduire fortement la performance ou sinon il faut prendre un ETF hedgé car les obligations les plus intéressantes sont souvent hors Euro.

Si je prend l’exemple du global aggregate bond ci dessous

Ça performance sur 1 an est de 0.65%. Je je ne regarde pas sur plus long car le max sur ce site est 5 ans et qu’on était en taux bas pendant ce laps de temps.
Je ne sais pas si cette performance inclus les dividendes (coupons)? On dirait que oui d’après une phrase du site dans la section risque.
J’imagine que cette performance va augmenter car l’etf va acheter de nouvelles obligations et les anciennes vont petit a petit disparaître mais dans ce cas là il faudrait acheter avant une future baisse des taux.

On est souvent obligé de les prendre sur CTO donc flat taxe sur le dividende et flat taxe a la revente (double peine).

Du coup quand sur la même date un fond en Euro fait 3% quel est l’intérêt d’avoir ce type d’ETF ?
De mon point de vue c’est plus risqué et ça rapporte moins.

Je suis peut être totalement à côté de la plaque, je précise que ce n’est pas une critique, je cherche juste a comprendre comment cela fonctionne car c’est une classe d’actifs qui m’intéresse mais je ne suis pas assez compétent pour investir dessus. Je fais donc appel a quelqu’un de plus compétent que moi sur le sujet.

Merci d’avance.

3 « J'aime »

La performance d’un ETF obligataire sur une année n’est que partiellement liée aux coupons versés sur cette année. Si les taux d’emprunt des émetteurs varient, le prix de obligations composant l’ETF vont varier aussi, parfois de manière énorme pour les obligations à long terme. C’est ça qui fait varier les performances d’une année sur l’autre.

A long terme, ces fluctuations de prix n’ont pas une importance majeure car plus une obligation se rapproche de sa maturité (= le moment où l’émetteur rembourse le capital), plus son prix sera proche du capital à remboursé plus le dernier coupon indépendamment des taux d’intérêt en cours.

Explication schématique du pourquoi : Même si les taux sont à 10%/an, a priori je suis OK pour acheter à ~100,98 € une obligation à 1% qui sera remboursée demain. On me remboursera 100€ de nominal + 1€ de coupon, soit 0,02 € de gain en 1 jour. Pourquoi ? si j’achète 100€ une obligation à 10% je gagne ~0,027 € par jour mais en prenant un risque sur l’évolution du taux de change.

Autrement dit, en cours de route le prix de chaque obligation varie mais on te rembourse quand même les coupons et le nominal au moment où on te les a promis. Et à chaque fois qu’une obligation arrive à maturité ou qu’un coupon est versé, l’ETF en rachète avec les taux du moment pour continuer à refléter le marché global.

Le fonds Euros est un bon produit, mais qui représente un autre type de compromis.

Un fonds Euros c’est principalement des obligations avec un peu d’actions et d’immobilier pour lui donner du peps’. Toutefois son espérance(*) de rendement à long terme sera significativement inférieure à celle que tu aurais en détenant directement un panachage d’obligations :

  • l’assureur n’est pas une organisation caritative, il prend sa marge (0,5 à 0,75% pour -schématiquement- détenir à ta place un panier d’obligations que tu peux avoir en ETF pour 0,1%
  • l’assureur doit investir moins agressivement pour être en mesure de rembourser les clients qui font un rachat. Cela l’oblige à détenir proportionnellement plus d’obligations à maturité courte car elles sont moins sensibles aux variations de taux d’intérêt. Cela l’oblige aussi à garder des liquidités.

En pratique, ça veut dire que tes rendements annuels vont avoir le profil des rendements des obligations mais en les lissant : si les taux d’intérêts baissent tu n’auras pas une augmentation brutale du rendement du fonds Euros, alors que le prix des obligations que tu détenais booste, et inversement.

Le fonds Euros est donc une forme d’assurance sur la volatilité des obligations.
Comme toutes les assurances, ça se paie mais t’es content de l’avoir pendant les crashes obligataires. Mais comme toutes les assurances, il faut en avoir juste assez pour couvrir tes projets importants à court/moyen terme contre un gros crash, mais si tu en prends beaucoup, ton portefeuille est statistiquement moins efficient.

Le capital garanti paradoxalement assez chouette pour ceux qui ont une grosse fraction d’actions car cela permet de faire des rééquilibrages pendant les crashes. Typiquement, avoir un stock de fonds Euros lorsque j’ai rééquilibré mon portefeuille en 2022, après le cassage de binette des actions et obligations, m’a permis de profiter un peu plus des soldes que si j’avais eu tout en obligations. :grin:

Bref, sur le long terme, le Fonds Euros c’est mieux que le cash mais moins bien que les obligations diversifiées, intuitivement je le mettrais un peu dans la catégorie des obligations à court terme (3-5 ans).

5 « J'aime »

Bonjour,

Merci pour cet explication.

Combien peut-on espérer de rendement avec l’etf en question sur le long terme?

Vous ne revenez pas sur la fiscalité qui impacte le rendement. Sur le fond en euros le rendement est net, il reste que les PS a payer.

J’essaye de savoir le rendement qu’on peut estimer net de frais pour voir si la prime de risque vaut le coup.

Exemple 100€ sur fond euros a 3% = 102.48€ net de PS.
Sur les ETF obligataire je ne sais pas trop comment calculer car le coupon se prend 30% a chaque fois et toujours 30% a la revente (actuellement car si la flat tax sur CTO disparaît c’est pire).

J’imaginais une prime de risque de 2% net mini par rapport au fond euros ce qui fait 5,5%. Et je n’ai aucune idée si un tel ETF peut espérer ce type de rendement

J’ai trouvé ce papier de Robeco assez intéressant pour estimer les rendements futurs des différentes classes d’actifs.

C’est doublement erroné. :grin:

  • Le rendement annoncé pour les fonds Euros est net de frais, mais brut de fiscalité. Les prélèvements sociaux sont prélevés lors du versement des intérêts du Fonds Euros, l’impôt est dû à la sortie de l’AV (abattement, primes supérieures à 150 k€ ou non, etc.)
  • Pour un fonds obligataire, on ne paye les PS et l’éventuel impôt qu’en sortant de l’AV : ça fait un levier fiscal de 17,2% des PV que le fonds Euros n’a pas. En outre on peut aussi détenir un ETF obligataire en direct, sans frais d’AV.

Remettons aussi l’église au centre du village : la plupart des fonds Euros ont fait à peu près pareil en 2023 qu’un bête fonds monétaire européen (par exemple) qui est lui aussi sans risque. Et souvent moins que des fonds obligataires à 1/3 ans d’états européens, dont le risque à 3 ans est lui aussi très faible. Je ne parle même pas du livret A, un fonds Euros devrait faire 4,2% pour sortir autant que les humbles livrets réglementés. :grin:

2 « J'aime »

Je vais lire ce document avec attention.

La ou je ne suis pas d’accord avec vous, Un fond en euros pour être égal au livret A c’est entre 3.6 et 3.7% net de frais). Je pars du principe qu’on a une AV de + de 8 ans et qu’on retire moins de 9200€ de plus value par an (assez facile a faire). Il reste que les PS qui sont pris au cours de l’année.

Pour un fond monétaire en CTO il faut qu’il fasse 4.3% pour égaler le livret A à 3%.

En AV le fond monétaire doit faire environ 4.2% en estimant des frais sur UC à a 0.5%

Pareil pour un ETF obligataire en AV. J’admets que l’avantage reste que les PS sont du à la sortie sur les UC ce qui effectivement est mieux que le fond euros prélevé tous les trimestres.

Mais dans mon message précédent je ne parle pas d’AV, ma question porte uniquement sur les ETF obligataire en CTO et la prime de risque comparé a un fond en euros d’AV

@Nelkka tu te demandes ce qui me paraît le plus approprié pour un primo investisseur mûr ?

Je vais te faire un digest des bases théoriques sur le sujet. Non pas que j’ai pas beaucoup plus que les bases :sweat_smile: là-dessus, mais ça devrait être assez pour te donner des éléments de réflexion.

Ton sujet a un petit nom : c’est le problème intertemporel d’allocation des actifs. Il a commencé à être craqué par Merton (prix Nobel, mais pour un autre sujet). L’idée est de choisir un portefeuille pour optimiser l’utilité, c’est-à-dire la satisfaction que tu pourras retirer de ton investissement.

Il y a plein de subtilités (par exemple : comment mesurer l’utilité) et ça devient fichtrement compliqué dès qu’on rajoute des contraintes au modèle (notamment en faisant varier dans le temps l’espérance de rendement des actifs). Néanmoins, il existe une solution « basique » qui détermine comment répartir ton portefeuille entre l’actif sans risque (livrets, fonds Euros, obligations d’état à court terme) et les actifs risqués (actions, obligations à long terme).

On appelle ça la fraction de Merton : (µ - r) / (sigma² * gamma).

  • µ c’est l’espérance de rendement de tes actifs risqués.
  • r c’est le rendement des actifs sans risque
  • sigma c’est l’écart-type de tes rendements annuels
  • gamma c’est un facteur d’aversion au risque.

Tu remarqueras qu’aucun de ces facteurs ne dépend de l’âge de l’investisseur ni de son niveau de richesse.

Maintenant, il faut estimer les paramètres !

Pour (µ - r) c’est compliqué car on essaie de prédire comment les actions vont se comporter dans le futur. Le passé n’est pas forcément le meilleur indicateur pour le faire (n’en déplaise à ceux qui disent que les actions vont faire du 7% annualisé parce que c’est en gros ce qui s’est passé avant). Personnellement, j’aime bien utiliser le CAPE de Schiller (encore un prix Nobel, lui aussi pour un autre truc !) pour évaluer la surperformance des actions sur le fonds Euros. Ainsi on aurait µ - r = 1/33 = 3%. On trouve aussi des estimations de surperformance entre 4% et 4,5% chez les auteurs qui jugent que la régulation des marchés a rendu le CAPE Schiller trop conservateur. On va couper la poire en deux et dire 3,6%

Pour sigma, je vais prendre la volatilité du MSCI World ces 10 dernières années (= je suppose que les marchés ne seront ni plus nerveux, ni plus apathiques que récemment) : 0,15.

Pour gamma, c’est à toi de jouer :

  • Gamma = 1, c’est pour les joueurs de roulette.
  • Gamma = 2 pour les investisseurs agressifs.
  • Gamma = 3,5 c’est monsieur et madame tout le monde
  • Gamma = 5 c’est les hypersensibles au risque.

Personnellement je suis entre 2 et 2,5 selon l’humeur du moment. :grin:

Avec ces hypothèses, la fraction action que Merton me suggèrerait de mettre en portefeuille serait de l’ordre de : 3,6% / (0,15 x 0,15 x 2,25) = 70%. Le français moyen serait à 45% d’actions. Si tu traines tes guêtres sur ce forum, on peut supposer que ton aversion au risque est entre la mienne et celle du français moyen : tu serais probablement serein entre 50% et 60% d’actions.

N’y vois qu’un ordre de grandeur : on parle d’estimer des choses complexes dans le futur et de mettre un chiffre sur son aversion au risque. Il y a donc une graaaaande marge d’erreur. Mais tu remarqueras qu’on retombe plus ou moins sur le portefeuille canonique des épargnants américains : 60% actions / 40% obligations. :smile:

A titre perso, je détiens ~45% d’actions mais avec ~50% de levier. Ca m’amène en gros à l’espérance un portefeuille à 70% d’actions, mais moins corrélé au marché actions (et donc qui gigote moins). Donc tu vois, je suis globalement dans ma fraction de Merton moi aussi.

21 « J'aime »

Décidément @vincent.p quel plaisir de te lire… Merci !

Tu devrais écrire un livre (je suis très sérieux)

2 « J'aime »

Merci !

Tu sais que le bouquin, c’est une idée qui me trotte dans la tête ?

Mais j’ai encore beaucoup à potasser avant, il y a encore trop de zones d’ombre dans mes connaissances pour que je sois sûr de ne pas dire de conneries. Je ne voudrais pas que des gens se mettent dans des situations financières inconfortables parce que j’aurai mal compris ou mal expliqué quelque chose.

6 « J'aime »

@vincent.p 45% d’actions ? Tu as déjà détaillé ton allocation par curiosité ?

Je me demande quoi mettre dans un patrimoine notable (au-dessus de 500k €) si la fourchette haute en actions est de 75%. 100k € de sécurisé/fonds euros me paraît beaucoup comparativement à un patrimoine de 100k €. Comment allouer cette partie ? Private Equity, immobilier et obligations ?

Hey Hop Hop doucement avec Vincent…il s adresse à moua … Humour bien sûr

Juste que la Vincent t’es comment dire …trop pointu dans tes explications for me :joy:

1 « J'aime »

J’avais posté une synthèse de mon portefeuille il y a un moment.

Je n’ai pas de fonds de Private Equity et je ne compte pas en acquérir. L’immobilier ne m’intéresse pas et on peut lui substituer un mix d’actions et d’obligations (quoiqu’avec moins de levier), je pense que je n’aurai que ma RP à terme.

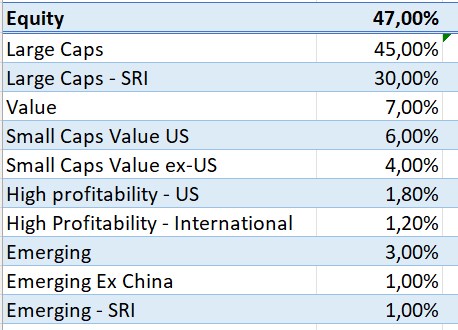
En pratique, j’ai surtout des actions et des obligations, oui. En voilà la répartition cible :

EXCEL_KEPqYTXpyE

En pratique, les 3 lignes sur les émergents viennent de contraintes d’enveloppe. J’aimerais avoir uniquement la ligne ex-China dans le CTO de ma holding, mais je n’ai pas assez de cash dessus pour y loger toutes les lignes spécialisées (en gros ce qui n’est pas large caps) donc je compose avec ce que j’ai de disponible en PEA et sur mon AV. Même topo pour le small cap value international, j’ai pris du Indépendance & Expansion en PEA, mais ça dégagera dès que j’aurais assez de liquidités pour avoir des ETF spécialisés là-dessus dans ma holding. :slightly_smiling_face:

2 « J'aime »

Premier degré : un Finary talk entre toi et Mounir ne serait pas de refus :raised_hands:t2:

16 « J'aime »

Par contre je ne comprends pas bien les obligations -1 an , 7-10 ans, + 20 ans, obligations Etats ou obligations entreprises ?

Faut il mixer entre plusieurs oblig ou plutôt rester simple et prendre une obligation en particulier qui matche bien avec le MSCI World ?

Ah non je ne compte pas sur la chance pour savoir quand je vais pouvoir beurrer :joy:

Si le système ne s’était pas durci pour la gestion immobilière ( aujourd’hui c’est devenu un fardeau humainement à gérer un bien en location ) je serais investi dessus car la règle veut que les loyers tombent telle une rente mais en 2024 il n’y a plus trop de stabilité et ça coûte de maintenir un bien locatif

L AV fond euros une fois l’inflation passée par là ben c’est peau de chagrin

Donc reste la partie financière pour essayer de marger un peu plus que le fond euros avec une petite prise de risque bien entendu… c’est le risque de la bourse ( au sens générique )

J’ai juste pas compris pourquoi graduer à la hausse la part action durant la décennie qui suis la mise à la retraite de Mme ?

Également comment tu fais du levier sur le 50/50 ?

Personnellement, j’ai l’essentiel des mes obligations en :

  • Global Aggregate Bond (ETF Vanguard)
  • Amundi Global Aggregate Green Bonds (seul ETF diversifié disponible sur mon AV Boursorama)
  • Fonds Euros (ou livrets, même combat)

J’ai estimé mes besoins de trésorerie sur les 36 mois à venir (je fais des travaux chez moi) : ça me donne le montant minimal à mettre en fonds Euros. Le reste est réparti entre ETF obligataires et Fonds Euros en fonction de ce que je peux avoir sur chacune de mes enveloppes, en essayant de ne pas avoir trop d’actions sur mon CTO (il s’agit d’un compte sur marge, je ne veux pas faire le malin avec les risques d’appel de marge).

2 « J'aime »

Il y a probablement mieux à faire que de compter sur la chance pour savoir quand tu pourras beurrer les épinards !

Il va falloir invoquer la littérature FIRE, qui s’applique aussi aux futurs retraités normaux ou presque ! :grin:

En pratique, tu veux déterminer combien tu peux tirer sur ton portefeuille sans risquer d’être à sec avant ta mort (ou sans risquer de le consommer au-delà de ce que tu veux transmettre à tes éventuels successeurs).

Il y a pas mal de paramètres, mais si Madame part à l’âge « réglementaire » et que vous mangez bien vos légumes avant d’aller faire du sport, vous pouvez planifier pour un horizon d’environ 30 ans, plus les 11 ans d’accumulation qui restent.

Jusqu’à quelques années avant sa retraite, en première approximation vous pourriez envisager sur un portefeuille plutôt dynamique (60/40 voire 50/50 avec un peu de levier), puis réduire la part d’actions jusqu’à se retraite (par exemple un 40/60) et à partir de la retraite augmenter graduellement la fraction action sur la décennie qui suit (plus rapidement s’il y a un crash majeur).

Au jour de votre retraite, vous voyez combien vous avez et vous pourrez tirer entre 3,5 et 4% du montant tous les ans ad vitam, en ajustant de l’inflation tous les ans. Pour savoir plus finement combien tu peux t’autoriser à retirer, je ne saurais trop te recommander d’aller potasser EarlyRetirementNow.

2 « J'aime »

Non je n attends pas la chance pour savoir quand je vais beurrer mes épinards :rofl:

L’option immobilier en direct je ne souhaite plus en faire car trop de contraintes et pourtant c’est pas déconnant comme placement ( pour ma sensibilité j’entends )

L’AV en fond euros ça ne rentabilise plus trop pour une échéance lointaine une fois l’inflation passée dessus

Reste l’option Bourse avec ses travers selon sa sensibilité…je pense être sensible à faire effectivement un 60/40 mais un 50/50 avec levier je ne vois pas comment cela se traduit ?

Je vais aller lire ton lien :+1:

L’important est de te lancer, peu importe que tu partes sur du 40/60, du 50/50 ou du 60/40. Tu pourras toujours ajuster ton allocation avec du levier plus tard lorsque tu seras à l’aise avec le concept (mais peut-être que tu jugeras que ce n’est pas pour toi).

Même s’il te faut un an pour te faire ton idée, ce n’est pas grave : en un an, tu n’accumules pas tant de levier fiscal que ça donc tu ne perdras pas grand-chose à changer de crèmerie pour héberger tes investissements. :slightly_smiling_face:

Le levier, il y a plusieurs façons d’en faire :

  • Crédit immobilier, voire hypothèque sur un bien déjà payé. :wink:
  • Avance sur assurance-vie.
  • Compte sur marge (il n’y a pas 107 courtier qui le proposent, aucun français à ma connaissance).
  • Investissement avec des futures.

Et toute combinaison des 4 !

Si tu as des biens immobiliers en SCI, tu as peut-être une holding ? Ca peut être un très bon plan pour faire du levier.

1 « J'aime »

Tu as bien ciblé : l’important est de commencer à investir

Je suis un tout tout petit portefeuille 100 k€ à organiser + un mensuel à placer

Comment me lancer ? DCA 12 mois pour mes 100 k€ ?

Lump Sum sur la partie obligataire et DCA sur MSCI ?

Sur la partie obligataire, tu peux y aller d’emblée. Ce n’est guère volatil et il y a peu de risques de te prendre une grosse banane alors qu’on sort à peine du plus gros crash obligataire de l’histoire.

Sur la partie actions, comme le plus gros de ton épargne est derrière toi (et à te lire, stocké dans la pierre) tu peux y aller en plusieurs fois, oui. Comme on est à un plus haut historique, tu seras plus serein. :slightly_smiling_face:

Tu comptes partir sur quelle(s) enveloppe(s) ?