Petit jeu : Tenter de battre un DCA

@Atipique merci pour le retour.

C’est intéressant mais je me rends compte en préparant des simulations de mon côté que le résultat dépend énormément des hypothèses retenues, de la façon dont on décide de calculer le rendement, et de l’adéquation des formules/algorithmes utilisés.

Typiquement dans tes calculs par exemple, l’unité de mesure (la valeur du portefeuille) ne montre pas l’ensemble du tableau car le DVA aboutit certes souvent à un montant final plus faible, mais le retour sur capitaux investis est potentiellement beaucoup plus élevé.

Je suis en train d’essayer de finaliser un tableau Excel modulable qui illustre mon propos mais mes faibles compétences me compliquent la tâche. Je vous le partagerai si j’arrive à obtenir quelque chose de décent.

Caveat pour ceux qui suivent la discussion : les crypto actifs sont actuellement un casino et les stratégies actives ou semi-actives comme le DVA, le fear&greed, etc. rajoutent de la singerie au zoo. Au bout du compte, personne ne sait réellement ce qu’il fait. On surfe juste la vague en espérant ne pas finir sur les rochers. Ne prenez donc rien de ce qui est dit ici comme un conseil en investissement.

1 « J'aime »

Il est vrai que le résultat de mes simulations, en particulier, dépend de la façon dont on implémente le DVA.
Je ne suis pas entré dans les détails dans cette discussion, mais le code python est bien documenté et détaillé.

Ce que je retiens de mes simulations, c’est qu’aucune stratégie simple ne bat franchement un DCA (à part le lump-sum évidemment, mais il est hors-jeu). Ca me conforte dans l’idée de continuer mon DCA Bitcoin.

Pour répondre à @Pestorius : Je crois que les altcoins sont un casino, mais je ne pense pas que BTC soit un casino. C’est la première monnaie décentralisée jamais crée, et je crois que, comme pour la bourse, il est safe d’investir dessus en DCA tant que l’horizon de temps est long. Mais comme tu l’as dit, chacun est responsable de ses décisions. Je ne pense pas pouvoir t’aider avec excel, car travaillant dans les sciences, j’ai fait mes simulations en python. Mais au plaisir de découvrir tes résultats s’ils sont intéressants

Pour répondre à @Benoit175 : Je m’intéressais avec ce petit jeu aux stratégies pouvant battre un DCA mais restant raisonnablement simple. Le DVA que je simule ne nécessite juste que l’application d’une petite formule mathématique pour prendre sa décision. Une stratégie qui nécessite de devenir le loup de Wall Street, même si elle bat un DCA (ce dont je doute sans preuve), ne serait jamais à la portée de l’investisseur lambda, et a donc à mes yeux assez peu d’intérêt.

Pour répondre à @Oliverq : Entièrement d’accord avec toi ahah, le meilleur trader est celui qui ne trade pas. Je t’avoue cependant qu’avant d’avoir simulé la stratégie 200MA, j’y avais crû, mais finalement non.

Pour répondre à un autre message de @Pestorius : Je ne suis pas d’avis qu’il faille être « degen » ou maximaliste pour avoir plus de 10% en BTC. J’ai personnellement 50% de mon patrimoine en BTC (mais 0% en altcoin). C’est autant pour des raisons de souveraineté que pour des raisons de croissance. Ne va pas sur le subreddit r/bitcoin car là-bas, presque tous sont maximalistes, avec souvent 100% de leur patrimoine en btc.

Je vais peut-être faire quelques autres simulations en essayant de peaufiner le DVA, pour voir si on peut battre le DCA plus largement. Si j’ai des résultats probants, je partagerai.

Salut @Atipique, premièrement merci pour ta simulation! Est-ce que tu as mis ton code sur git ou est-ce que tu accepterais de le partager ici? Je serai curieux de regarder ça plus en détail et pourquoi pas bidouiller un peu dedans pour l’améliorer si possible :slight_smile:

Je le mets sur github et j’envoie le lien ici

Edit : Finalement je vais juste le partager ici car je préfère ne pas dévoiler mon github ici. Voici donc le fichier python: https://uploadnow.io/f/6yb9wrh

1 « J'aime »

Idem j’étais vraiment surpris de l’écart ! Time in the market il faut croire…
Oui après on rentre dans des stratégies trop complexes si on ajoute des trucs du genre « revendre X% du pf tous les X% de gains » etc. Ce n’est plus de l’investissement mais du trading.

Petite question, est-ce qu’il y a une raison pour prendre comme première date de prise de données le 01/10/2019?

Non, c’est complètement arbitraire. Il se trouve que ça correspond à la date du début de ma thèse, et donc à la date où j’ai commencé à avoir un salaire (bien que maigre). Bien sûr sens-toi libre de choisir d’autres dates de début ou de fin.

Je ne voulais pas trop remonter dans le temps non plus, pour éviter la période où le bitcoin était hautement spéculatif car je crois que ça va représenter assez mal le futur.

Ah d’accord pas de souci. Tu fais une thèse sur quoi?
C’est marrant la coïncidence, je viens d’envoyer la mienne aujourd’hui à mes rapporteurs :joy:

Ah oui étonnante comme coïncidence ! Tu soutiens quand ?
Moi j’ai fait une thèse en astrophysique. Du coup je te retourne la question :slightly_smiling_face:

Le 25 septembre. Je fais une thèse en Physique Théorique (physique des particules et cosmologie)

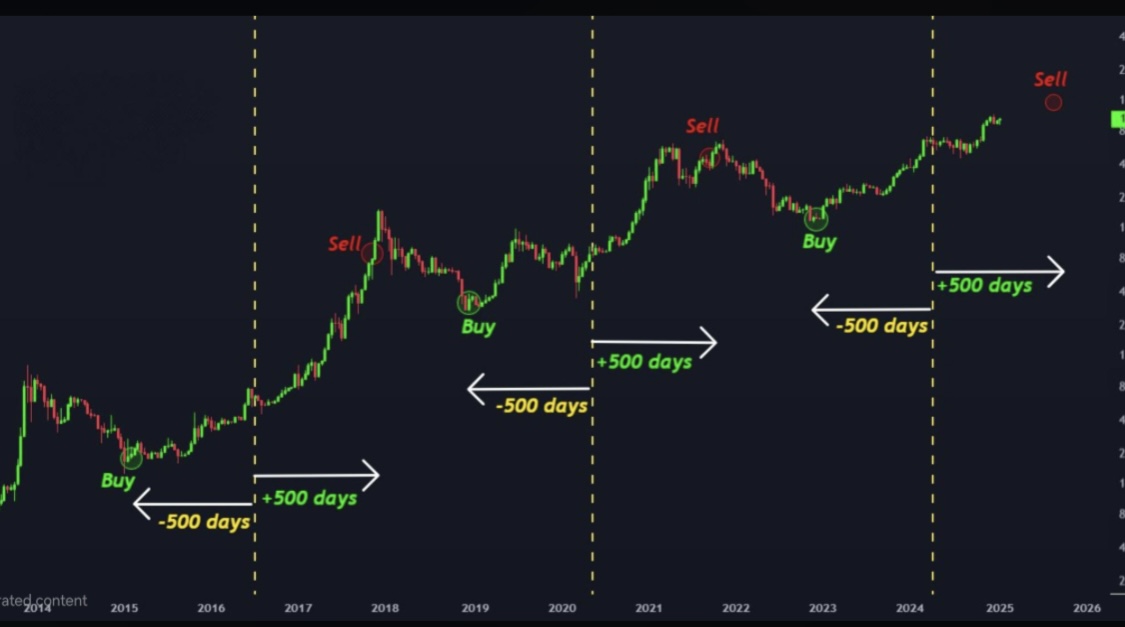
C’est la méthode dont je parlais un peu plus haut. Acheter en une seule fois 500 jours avant le halving et revendre le tout 500 jours après le halving.
En toute logique cela devrait battre un DCA classique puisqu’on achète le tout « au plus bas »

2 « J'aime »

Très intéressant, tu utilises quoi comme outils ?

Hello,

Je vois que le fil a bien avancé. En fait c’est purement mathématique, le DVA ne peut que battre le DCA. On a backtesté sur BTC et le s&p. La détermination de ta performance dépend de ton PRU. S’il y a une forte hause le dca incrémentera grandement ton PRU contrairement au DVA qui l’incrémentera dans une moins grande mesure. Et lors de fortes baisses le DVA te fera prendre plus de part et fera donc baisser ton PRU encore plus que via un DCA.

Je trouve ça (mon avis personnel) plus intéressant sur un actif volatile comme BTC, car sur le s&p qui a une tendance haussière, de 2000 à 2024, il y a 3 ans successif sans achat via le dva. Psychologiquement ce n’est pas évident je trouve

2 « J'aime »

Le backtesting n’est jamais suffisant pour prouver l’efficacité d’une stratégie, et cela a particulièrement été montré en crypto avec tous les charlatans qui vendent des algorithmes calibrés pour donner un résultat positif sur les données passées mais qui ne tiennent plus la route 6 mois plus tard.

Pour le DVA il y a une série d’hypothèses dans lesquelles on peut imaginer un résultat nécessairement inférieur au DCA. Deux exemples de tête :

  • Application à un marché durablement linéaire et peu volatil. Ici le DVA entraînera une perte de chance et un sous-investissement structurels par rapport au DCA.

  • Scénarios où DVA et DCA sont en théorie au coude à coude, avec éventuellement un léger avantage au DVA. Ici ce sont les frais de transaction qui, en pratique, vont plus fortement affecter le DVA en raison de l’importance des ordres que la stratégie implique à chaque rééquilibrage.

Il y a aussi la question du montant effectivement investi. Dans les cas de figure où le DVA bat le DCA, il tend à conduire à un investissement final beaucoup plus faible. Il est très difficile de savoir où placer le curseur pour ne pas se retrouver sous-investi tout en évitant le risque de manquer de liquidité à un moment de baisse.

Le backtesting permet d’imager la différences avec des chiffres. Concernant son efficacité par rapport au DCA c’est juste mathématique.

Investir en DVA n’impact pas le nombre d’ordres, sur un DVA/DCA mensuel, la seule chose qui fluctuera sera le nombre de part à acheter (Dans un dva ou l’on ne revend pas mais achète uniquement sinon effectivement ça fera un nombre important de transactions).

Le nombre d’ordres est fixe mais leur montant varie fortement.

Par ailleurs le DVA implique de vendre si on dépasse la cible de la date de rééquilibrage. Sinon c’est une variante.

Je vous propose une autre stratégie :

  • DCA de 20€ au lieu de 25.
  • on met les 5€ restant en cash
  • Lors d’une baisse de minimum 10% on investit le cash
1 « J'aime »

Comment faire un backtesting impartial ?
Je veux dire, prendre des mesures passées pour comparer des tendances, je comprends, mais j’ai toujours l’impression que mon choix de valeurs pour cette mesure est influencé par ce qu’on en connait aujourd’hui.

Dans l’algorithme de DVA que j’ai implémenté, on investi exactement le même montant que pour le DCA

Je suis prêt à parier que ça sous-performe. Je vais essayer de le simuler

1 « J'aime »