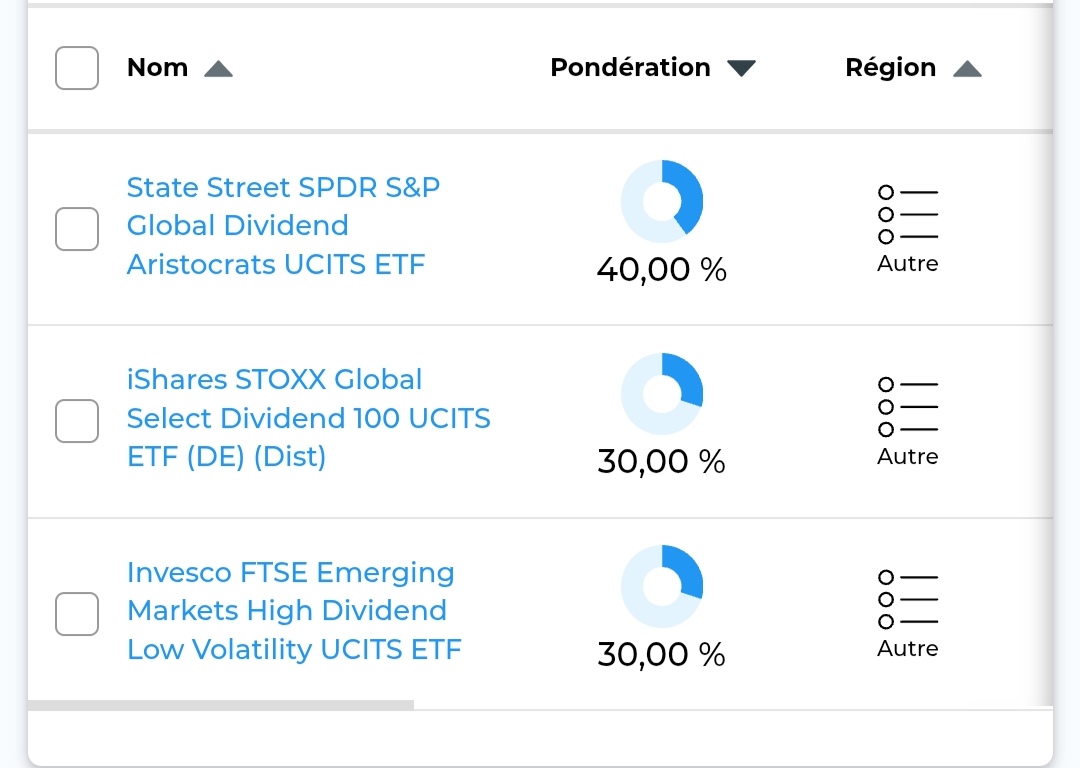
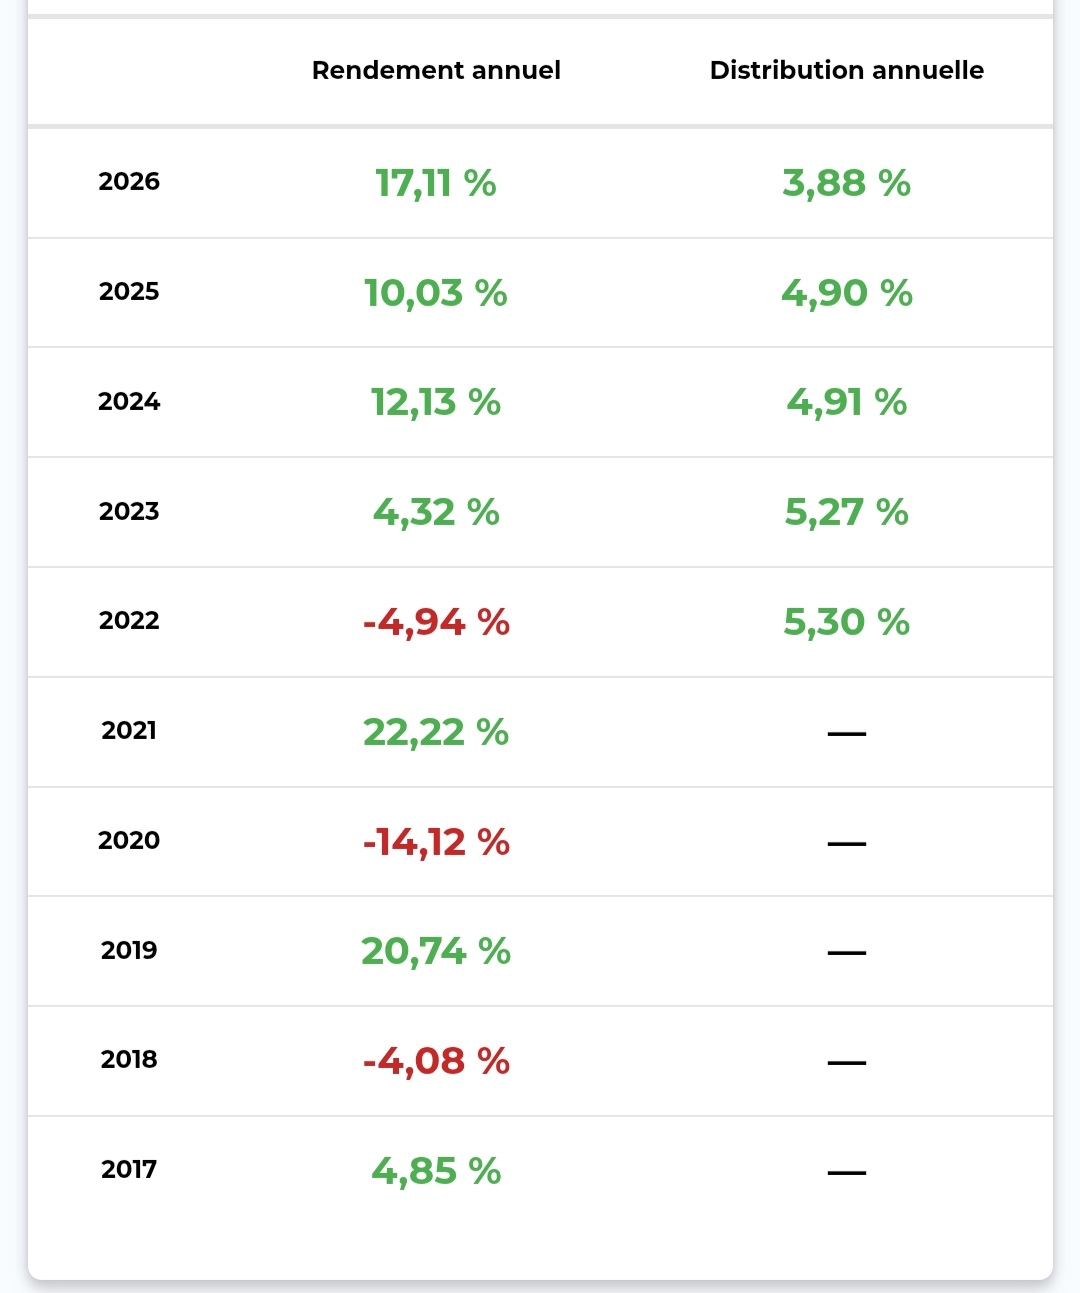
J’appel à l’aide la communauté Finary pour obtenir des renseignements sur les différents placements possibles pour mon père retraité afin de lui obtenir un revenu complémentaire.
Son profil : 66 ans, environ 3000€ de retraite net, déjà des assurances vie et autres placements bancaires basiques. Avec ma mère, ils sont propriétaires de leur résidence principale sans emprunt à rembourser. Il possède un PEA qu’il n’a jamais vraiment utilisé manque de connaissances.
Après la vente d’une résidence secondaire, mon père souhaiterait placer environ 300000€ pour obtenir un revenu complémentaire.
Quels sont selon vous les meilleurs possibilités pour son cas ?
Je remercie par avance ceux qui peuvent m’aider (et l’aider par la même occasion).
150000€ actions françaises à dividendes sur PEA (viser autour de 5% brut, ça fera 7500€ par an)
150000€ en SCPI, en diversifiant, une partie en direct SCPI européennes, une partie en AV SCPI françaises, des anciennes qui ont fait leur preuve, des nouvelles, avec frais et sans frais.
En tout avec ce montage il doit pouvoir générer largement plus de 1000€ net par mois.
Cela nécessite de prendre du temps pour sélectionner les actions et les SCPI.
Je vous conseille d’aller voir un professionnel. Le niveau de capital est élevé, et ça vous enlève également le poids de la responsabilité si dans les premières années, une crise vient diminuer le capital.
Egalement en pleine réflexion sur ce point. Je vous livre mes conclusions et ce qui reste encore en suspend de mon côté :
En phase de consommation, vos parents doivent impérativement diversifier leur épargne.
La base c’est d’avoir une épargne de précaution confortable.
Après et malheureusement si vous souhaitez maximiser le rendement, il n’est plus question de parler de DCA. Il faudra donc jauger leur appétence au risque pour voir si ils sont prêts à risquer le lump sum.
Pour le côté pratique et si vous souhaitez partir vers une part d’action. Voir si ils préfèrent des actifs distribuants ou capitalisants. En gros si les revenus générés par la partie distribution ne leur suffit pas autant ne prendre que du capitalisant, sinon des ETF dist. sont pratiques pour générer une rente.
Pour l’enveloppe, il faut voir également avec eux si ils désirent mettre un souhait de transmission dans l’investissement (c’est aussi pourquoi je pense que vous devirez vous détacher de ce projet pour conserver une dose de neutralité). Si c’est le cas, faut se dépêcher le faire avant le cap des 70 ans lié à l’AV.
Pour les actifs, comme évoqué au dessus, c’est un choix personnel. C’est donc le mien que je vous livre.
50-70% actions (ETF World + EM ou ACWI)
20-40% fond euro
10% métaux
Vous le voyez dans ma sélection, j’exclue les SCPI. C’est un actif que je trouve trop complexe, trop peu liquide et trop chargé en frais pour ce qu’il livre en rendement. Mais ça reste mon choix et rien ne vous empêche de creuser cette piste également, notamment pour son côté adapté à l’idée de rente. Pour les obligations et tout ce qui tourne autour, ça fait partie de mon incertitude sur ce type d’actif. Le sujet actuel Fonds datés a ouvert le débat. Mais ça pourrait être aussi une allocation envisageable pour augmenter la part diversification.
C’est chaud avec une somme pareille quand ce n’est pas la notre.
Sinon une allocation diversifiée façon portefeuille permanent d’harry browne :
25 % Actions US (S&P 500)
25 % Obligations d’État à long terme
25 % Cash / Obligations très court terme/fond monétaire.
25 % Or (physique / ETF)
Objectif : Protection maximale du capital avec 4 actifs décorrélés.
Une moyenne de 4,5 % à 5,0 % en rendement réel (ajusté de l’inflation) est observée sur la période 1972 - 2025 (soit plus de 50 ans de recul historique).
Après le souçis que tu peux avoir ici c’est avec les obligations longues si tu dois hériter parce que ça inclu un risque de taux si tu ne les garde pas jusqu’à l’écheance (tu ferais une moins value importante si tu es forcé de revendre avant. Pour ma maman je lui ai fait 50% etf world, 40% fonds euros, 10% or. Mais je vais diversifier le fond euros prochainementavec des ibonds au ou des fonds cash au cas où ça serait jean luc qui passe et mette la dette à la poubelle.
Tu peux également prendre des etfs à dividendes pour faire travailler le capital sans perdre. Mais tu as évidemment un risque de marché qui va avec. Moi je les utilise en défensif.
Dans leur situation, j’irai en 100 % obligations sur une période de 5 à 10 ans, ce qui permettra d’avoir une visibilité relative, utile si c’est pour percevoir des rentrés de liquidité régulières de l’ordre de €900 / mois dans votre cas.
s’ils envisagent de faire un peu d’optimisation fiscale, je complèterai le PEA à son plafond (s’ils sont 2 ils peuvent en ouvrir un second). Le cours de certaines actions est au plus bas en ce moment, il pourrait y avoir des opportunités à faire (dans le luxe par exemple) ou sinon prendre un ETF synthétique.
De votre message je note que votre pere est age et a la retraite, il dispose actuellement d’une retraite de EUR 3,000 qui semble comfortable (surtout que la residence principale est completement financee) et a deja des placements dans des assurances vies et autres livrets bancaires. Apres il nous manque l’information de son niveau de vie et de ses aspirations pour ses prochaines annees de vies et du coup de quel montant il aurait besoin en plus chaque mois. Il avait un PEA mais par manque de connaissances (et probablement d’interet pour la bourse) il ne l’a jamais utilise.
En tenant compte de tout cela, je pense qu’il faut rester prudent et ne pas mettre trop d’argent dans des actifs trop risques/volatils/illiquides ou qu’il ne comprends pas ou n’a pas d’interet a suivre. Passe un certain age il se peut aussi qu’il ait besoin de cet argent en cas de pepins de sante et autres joyeusetes qui viennent avec la vieillesse.
Si il a vraiment besoin de revenus complementaires a ses 3 000 EUR mensuels il peut placer une partie raisonnable des 300 000 EUR dans des SCPIs bien notees/gerees selon le montant de ce qu’il aura besoin en plus et la majorite de ce qui reste peut aller dans des fonds euros/obligations de bonne qualite mixes avec un peu d’ETFs actions mondiaux pour assurer la preservation/conservation du patrimoine (et preparer la succession?). Il sera egalement interessant des aujourd’hui qu’il ventile ses investissements dans des enveloppes fiscales optimisees pour sa fiscalite et celle de sa succession (traitement fiscal des versements en assurance vie avant ses 70 ans, etc,…).
A contrario, d’apres les informations que vous nous avez partage sur son profil, il vaudra mieux a mon sens eviter le stock picking d’actions (a dividendes ou non), le private equity, la dette privee et bien evidemment les produits structures qui sont une veritable arnaque.
En un mot pour lui je pense que les maitres mots sont liquidite, prudence et simplicite
Je n’ai pas de conseil à donner, cependant je peux dire ce que j’ai et qui tourne pas trop mal. Une AV avec quelques lignes d’ETF comme du MSCI IWORLD, Nasdaq et s&p500. Un PEA avec des actions et quelques ETF qui verse des dividendes. Par contre le PEA est bloqué 5 ans. Une action que j’aime bien en nominatif administrer c’est AIR LIQUIDE. Ou sinon voir directement chez Air Liquide en nominatif pur. Des dividendes pour chaque action chaque année + une action gratuite pour 10 détenues tous les deux ans. J’ai également 2 SCPI qui me faire de l’argent, tous les trimestres sur mon compte courant par contre si je les revendais aujourd’hui, j’y perdrais car le prix de vente est inférieur au prix que je les avais acheté, dans l’espoir que l’immobilier remonte et que le prix de vente remonte également. Voilà mon cas si cela peux vous aider. Je suis également à la retraite et la soixantaine. Pour moi, mon objectif c’est d’avoir un capital pour mes vieux jours si j’ai besoin d’aide à domicile ou d’aller dans un établissement en gardant un certain Confort.
Pourquoi générer du revenu plutôt que juste planifier l’épuisement des 300.000€ (ou une partie) ?
Laissons de coté l’inflation pour un moment ; 300.000€ lui font 300 mois (25 ans) de revenus supplémentaires à 1000€/mois.
Bien entendu il serait mieux de les mettre sur des obligations pour éviter/limiter l’inflation mais à mon avis il faut plutôt penser à consommer le capital plus qu’à l’investir si l’objectif et d’augmenter ses revenus.
le PEA n’est pas bloque et reste toujours liquide. C’est l’avantage fiscale de 18.6% au lieu de 31.4% qui saute si on retire de l’argent avant les 5 ans suivant son ouverture (en plus d’entrainer sa cloture) mais l’argent en soit n’est pas bloque
La fameuse “action gratuite” de Air liquide porte tres mal son nom et est plutot un fractionnement des actions existantes. Vous avez plus d’actions mais le meme montant (comme le dividende c’est un exercice comptable nul au jour du detachement) - voir le lien ci dessous pour plus d’explications sur les fameuses actions “gratuites”
Merci pour ces précisions, ça serait dommage de prendre l’argent avant les cinq ans pour un PEA. Parmi les actions que j’ai, j’ai parlé d’Air Liquide, car il n’y a pas trop de risque pour quelqu’un qui voudrait débuter à se faire un portefeuille et si il y a d’autres actions en bourse de société qui font pareil, je suis preneur.
J’aime bien votre calcul mais cela ne tient pas compte d’éventuelles problèmes que l’on peut avoir en vieillissant. Je m’explique, j’ai une tante qui paye 2850 € par mois pour portage repas, aides à domicile, préparation des repas et télé-alarme et femme de ménage. 300000€ divisé par 2850€ = presque 9 ans, il est vrai qu’elle a un peu d’aide de l’APA. Mais je pense qu’une partie placée peu être intéressant pour plutard. ce n’est juste qu’un avis personnel et le désaccord et le début du dialogue, comme disait un philosophe
Les choses sont assez simples : l’argent ne pousse dans le jardin. Soit il souhaite se priver aujourd’hui pour avoir un peu plus demain (et faut mettre une date à « demain » pour faire les calculs) soit il retient ce qu’il soit avoir en complément aujourd’hui et investit le reste.
De plus là on parle des 300K€ (et j’ai déjà envisagé d’en investir une partie: il ne va pas avoir besoin de 300K maintenant mais 12K€/an par exemple).
Grosso modo, 300.000€ en actions total energie fait 1175€ brut/mois de dividendes donc environ 822€ nets (flat tax 30%). Je souhaite longue vie à votre père. C’est donc 1) risqué 2) perdant comparé à juste consommer le capital à disposition sauf s’il compte vivre plus de 91 ans.
la question explicite est d’avoir un complément de revenue, pas de préparer la succession. Sauf si @Simon270 ne nous l’a pas dit et/ou cherche à maximiser son héritage en « conseillant » son père.
Oui, et plus risquée aussi (sauf si en fonds / obligations comme je l’ai déjà écrit) ;
plus tard: faut faire des simulations selon les différents « plus tard » envisagés et espérance de vie. Mon conseil reste : investir en obligations/fonds en prévoyant de laisser/retirer à chaque année le nécessaire pour les revenus complémentaires. Les investissements risquées sont pour quand on peut tout perdre/on a le temps de patienter que ça remonte, pas pour quand on peut en avoir besoin d’un jour ou l’autre (maladie, accident, etc.).
A un moment donner il y a toujours l’option vente RP si plus d’autonomie->ephad (voir petit appartement plus facile à vivre pour une personne âgée).
Avant de penser à placer, il manque quand même un élément important :
Ont ils prévu de transmettre à leurs enfants ? Est ce que cela a été anticipé ?
Par exemple il est intéressant d’avoir des AV à remplir avant leur 70 ans (à leur nom mais assigné en clause bénéficiaire a un enfant specifique) par enfants et par parents pour transmettre 152k hors héritage et taxation.
Ensuite de regarder pour faire des dons en avance, sakozette et ou démembrement des différents éléments du patrimoine.
Pour les AV déjà existante vérifier si elles sont optimisé au niveau des frais et relire les clauses bénéficiaires.
Après dans le cas où ils veulent tout manger et profiter de leur patrimoine, j’aurai quand même une tendance à dire :
‘garder un bon paquet de cash’ = fond euro pour pouvoir refaire une toiture, racheter une voiture ou des gros éléments qui peuvent coûter cher sans avoir à se des’investir
Et placer le reste dans plusieurs scpi et vivre sur les loyers pour préserver le capital initial.
Et s’ils sont un peu joueur, un peu de msci world et c’est bien
Le principal a cet âge n’est plus de faire croitre mais de conserver/consommer et où transmettre.
J’aime beaucoup l’idée de tout consommer en mode je sors tous les mois pendant 25 ans 1000euros/mois de l’argent que j’ai placé par exemple sur plusieurs AV en fonds euros même si ce n’est clairement pas le plus performant ni optimisé